NO-GO · ไม่ควรลอง วิธี Backtest
RSI 30 70 ใช้ได้จริงไหม เทสหุ้นสหรัฐ 31 ปี
RSI 30 70 คือกฎที่ถูกสอนมากที่สุด เทสหุ้น S&P 500 ย้อนหลัง 31 ปี ชนะ 71% ของไม้ แต่ยังแพ้การนอนถือดัชนี และไม่ได้ตายเพราะค่าคอมฯ
15 ส.ค. 2569
หน้ารวมอินดิเคเตอร์ทั่วไปบอกว่าแต่ละตัว "คืออะไร ใช้ยังไง" แล้วปิดท้ายเหมือนกันหมดว่า ไม่ควรใช้ตัวเดียว ต้องใช้ร่วมกับตัวอื่น ประโยคนั้นแปลว่าไม่เคยมีใครวัด หน้านี้ทำตรงข้าม: เอาแต่ละเทคนิคมาเขียนเป็นกฎที่ชัดพอจะรันได้ แล้ววัดบนข้อมูลจริงหลายปี ให้มันสู้กับการเข้าแบบสุ่มและการนอนถือ ผลเป็นยังไงบอกตามนั้น
เราแบ่งเทคนิคเป็นสามระดับตามความเทสได้ กลไก คือกฎที่รันด้วยโค้ดได้ตรง ๆ เช่น RSI หรือเส้นตัดเส้น กึ่งกล คือต้องนิยามเพิ่มก่อน เช่น Fibonacci ต้องบอกก่อนว่า swing คืออะไร และ ดุลยพินิจ คือสำนักที่คนสองคนดูกราฟเดียวกันแล้วนับไม่เหมือนกัน เช่น Elliott Wave หรือ SMC ระดับสุดท้ายเทสได้เฉพาะกฎย่อยที่บังคับให้เป็นกลไก และเราจะบอกชัดว่าส่วนไหนวัดได้ ส่วนไหนวัดไม่ได้
กำลังเพิ่ม: SMC (order block, FVG, liquidity sweep), ICT kill zone เวลาไทย, Fibonacci 61.8, Pivot Point, Ichimoku, SuperTrend, แท่งเทียนกลับตัว 10 แบบ, Elliott Wave, Heikin Ashi — ทุกบทรอผลเทสจากเครื่องของเราก่อน ไม่เขียนจากความเชื่อ
คำตัดสินของแต่ละบท และเทคนิคนั้นเทสได้แค่ไหน — กดชื่อเพื่อดูกฎที่ใช้และตัวเลขทั้งหมด
RSI, Stochastic, MACD — กฎที่ถูกสอนมากที่สุด เราเทสด้วยกติกาเดียวกันทุกตัว แล้วให้มันสู้กับการเข้าแบบสุ่ม
RSI 30 70 คือกฎที่ถูกสอนมากที่สุด เทสหุ้น S&P 500 ย้อนหลัง 31 ปี ชนะ 71% ของไม้ แต่ยังแพ้การนอนถือดัชนี และไม่ได้ตายเพราะค่าคอมฯ
15 ส.ค. 2569
Stochastic 20/80 บนทอง M5 เทสจริง 6 ปีครึ่ง 17,048 ไม้ ชนะ 55.6% แต่ขาดทุนสุทธิ 5,733 USD/oz และแพ้ค่ากลางการสุ่ม 200 รอบ คำตัดสิน KILLED
15 ส.ค. 2569
MACD ตัด 0 ขึ้นซื้อ ตัดลงขาย บนทอง M5 เทสจริง 6 ปีครึ่ง 17,109 ไม้ ชนะ 25.5% ขาดทุนสุทธิ 3,481 USD/oz ขณะนอนถือได้ +2,582 คำตัดสิน KILLED
15 ส.ค. 2569
เส้นตัดเส้น เทรนด์ตาม EMA 200 — ฟังดูมีวินัย แต่ตัวเลขบอกว่ามันจ่ายค่าผ่านทางให้ตลาดมากกว่าที่คิด
เทส EMA cross กับข้อมูลจริงกว่า 20 ปี: บน FX Sharpe ติดลบตั้งแต่ก่อนหักต้นทุน บอทยังแพ้การเข้าแบบสุ่ม 380-480bps ปัญหาไม่ใช่เส้น แต่อยู่ที่ที่เอาไปใช้
3 ส.ค. 2569
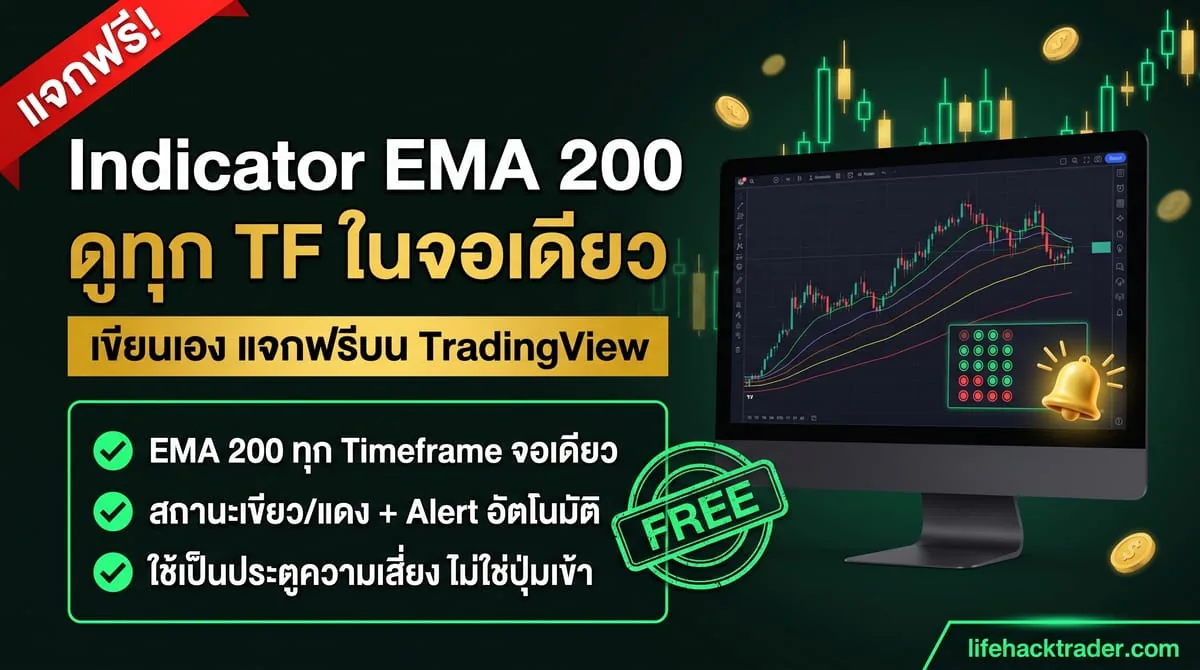
เราเขียน indicator ฟรีบน TradingView พล็อต EMA 200 หลาย timeframe พร้อมสถานะเขียว/แดงและ alert อัตโนมัติ — ใช้เป็นประตูความเสี่ยง ไม่ใช่ปุ่มเข้าไม้
6 ส.ค. 2569
Bollinger Bands ถูกสอนสองแบบตรงข้ามกัน อย่างน้อยหนึ่งสำนักต้องผิด เราเทสทั้งคู่บนทองด้วยกติกาเดียวกัน
ทะลุกรอบแล้วไปต่อจริงไหม และทำไมผลเทส breakout ถึงถูกฟีดราคาผิดหลอกได้ง่ายที่สุด
backtest ไม่ตรงกับเทรดจริงเพราะอะไร? เราแกะเคส breakout ทองที่ฟีดเทสถูก smooth จน ATR ต่างเกือบเท่าตัว รันซ้ำบนข้อมูลโบรกจริงแล้วเจ๊งทั้งสามเจ้า
13 มิ.ย. 2569
เรา mechanize กฎ Trend Template 8 ข้อ + VCP ของ Mark Minervini แล้วเทสจริง: หลังหักต้นทุน ผลไม่ต่างจาก baseline อย่างมีนัย บทความนี้อธิบายว่าทำไม
9 ส.ค. 2569
PEAD คือ anomaly คลาสสิกที่บอกว่าหุ้นงบดีเกินคาดจะขึ้นต่อ เราเทสเองบนหุ้น US ราว 43,000 earnings events พบส่วนต่าง Q5−Q1 ประมาณ 0 — drift หายไปแล้ว
20 มิ.ย. 2569
กำแพง OI, max pain, เงิน ETF, คืนประกาศ NFP — สิ่งที่คนอ้างว่า "นำราคา" เราเอาข้อมูลจริงมาวางเทียบ
สอนอ่าน OI wall, expected move, max pain และ term structure ของ options BTC และทอง ด้วยข้อมูลจริงจาก Deribit และ OCC พร้อมกับดักที่ต้องรู้ก่อนใช้
10 ส.ค. 2569
กราฟไวรัลบอกเงินสถาบันสะสมบิทคอยน์ต่อเนื่อง เราเช็คเลขจริง 32 เดือน corr เดือนเดียวกัน 0.78 แต่ทำนายเดือนถัดไป 0.06 คือไล่ราคา ไม่ได้นำราคา
31 ส.ค. 2569
NFP คืออะไร ทำไมบิทคอยน์กับทองร่วงพร้อมกันคืน 4 ก.ย. 2026 แกะตัวเลขจ้างงานสหรัฐ +162,000 ไทม์ไลน์เวลาไทย และวิธีเช็คเองครั้งหน้า
4 ก.ย. 2569
แกะคืนศุกร์ 28 ส.ค. 2026 ที่บิทคอยน์กับทองร่วงพร้อมกัน สุนทรพจน์ Jackson Hole ของ Warsh ดอลลาร์ yield และ options หมดอายุ พร้อมวิธีเช็คเองครั้งหน้า
29 ส.ค. 2569
grid, martingale, scalping, all-in — ระบบที่กราฟกำไรเรียบสวยจนถึงวันที่มันไม่สวย
เราเทส EA grid martingale บนทอง M5 เจอเส้น equity สวยหลายเดือน ก่อนระเบิดหมดบัญชีในครั้งเดียว ชันสูตรกลไกว่าทำไมระบบที่ชนะทุกเดือนถึงตาย
10 มิ.ย. 2569
เราเทสระบบ FX ทอง ดัชนีหลายสิบตัว พบว่าต่ำกว่ากรอบ Daily แรงเสียดทาน spread ค่าธรรมเนียม slippage ฆ่า edge เกือบทุกตัว พร้อมวิธีเทสเอง
18 ก.ค. 2569
จำลอง all-in ทองทุน $1,000 บนข้อมูลรายนาที 6 ปีครึ่ง ตลาดขึ้น 170% แต่รอดถึงปลายทาง 1.3% พร้อมเส้นแบ่งความเสี่ยงต่อไม้
16 ส.ค. 2569
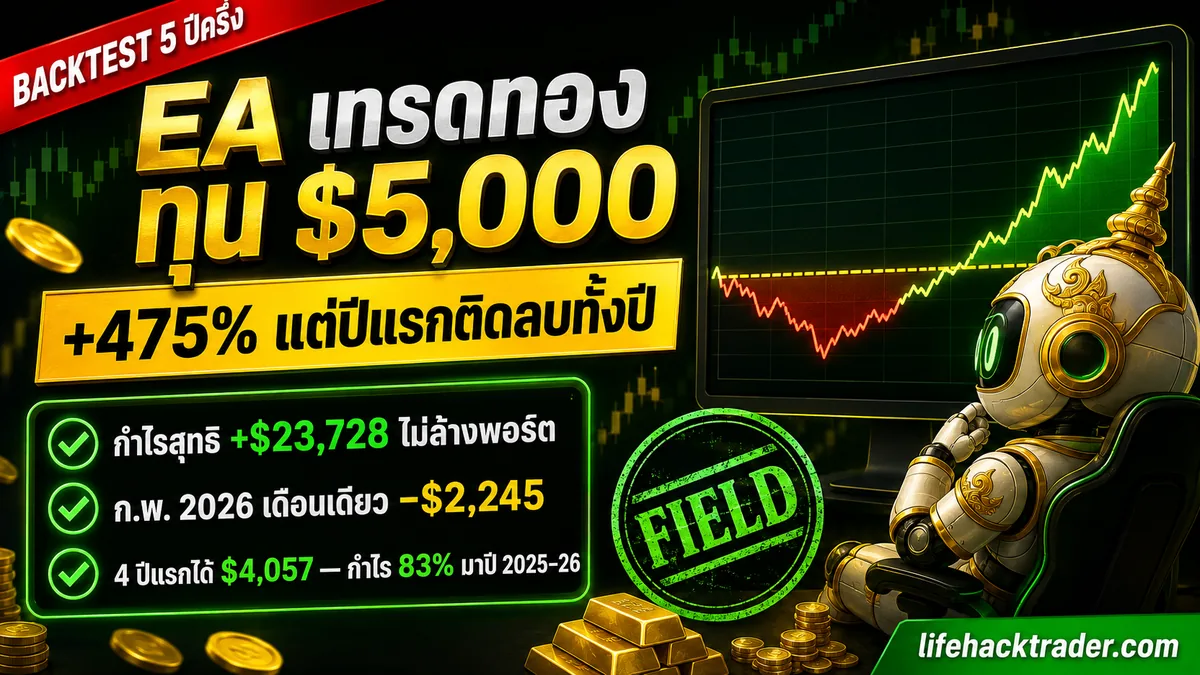
รายงาน backtest EA LifeHack V2 ทุน $5,000 ม.ค. 2021 – ส.ค. 2026 กำไร +$23,728 ไม่ล้างพอร์ต แต่ปีแรกขาดทุน −$920 และ drawdown ลอยตัวสูงสุด 26.9%
29 ส.ค. 2569
มาตรฐานที่ทุกบทในหน้านี้ต้องผ่าน: ชนะการเข้าแบบสุ่ม นับหลักฐานที่เป็นอิสระจริง ไม่ปั้น Sharpe ไม่ตัดสินจากเหตุการณ์ 2% ของเวลา
วัดผลระบบเทรดยังไงให้รู้ว่าดีจริง? เราจับบอทที่ขาดทุนไปชนกับการเข้า random 500 รอบ ผลคือ random ชนะ +358bps พร้อมวิธีเทส random baseline ด้วยตัวเอง
17 มิ.ย. 2569
เราเทสขาย option 9,113 ไม้ แต่ไม้ทับซ้อนกันจน effective n เหลือแค่ ~400 สรุป edge ไม่ได้ — วิธีเช็ค sample size ก่อนเชื่อ backtest
11 ก.ค. 2569
Sharpe ratio ต่อปีสวย ๆ อาจเป็นภาพลวงจากการ annualize ด้วย sqrt(252) เราเทสกลยุทธ์ overnight แล้วพบว่าต้นทุนแค่ 2bps ต่อรอบก็ฆ่าทั้งระบบได้
4 ก.ค. 2569
max drawdown สำคัญไหม? หลายระบบมี maxDD ที่ถูกขับด้วยช่วง crash แค่ 2.3% ของเวลา วิธีวัดผลกลยุทธ์ที่ถูกคือแตกตาม regime แล้วถ่วงด้วยเวลาจริง
15 ก.ค. 2569
สอนวิธี backtest EA MT5 ผ่าน Strategy Tester ทีละขั้น ตั้งแต่เตรียมข้อมูล เลือก modeling mode อ่านรายงาน จนถึงวิธีตรวจว่าผลเทสไม่ได้หลอกตัวเอง
9 ส.ค. 2569
ทุกบทในหน้านี้เริ่มจากการแปลงเทคนิคเป็นกฎที่คอมพิวเตอร์รันได้ ซึ่งเป็นทักษะเดียวกับที่ใช้สร้างบอทเทรด ถ้าอยากทำเองโดยไม่ต้องเขียนโค้ด ดู คอร์สสอนเขียน Bot Trade ด้วย AI หรือเริ่มจาก วิธี backtest EA ใน MT5 และศัพท์ที่เจอในบทเหล่านี้อยู่ที่ คลังศัพท์เทรด