ลองคิดเลขง่าย ๆ ตามนี้
ช่วง 6 ปีครึ่งที่ผ่านมา ทองคำขึ้นจาก 1,517 ไป 4,099 ดอลลาร์ต่อออนซ์ คิดเป็น +170% ใครที่ซื้อแล้วถือเฉย ๆ ไม่ต้องเก่ง ไม่ต้องดูกราฟ ก็ได้กำไรก้อนใหญ่
ทีนี้สมมติมีคนคนหนึ่ง ทายทิศถูก 100% เขารู้ว่าทองจะขึ้น เขาจึงเปิดฝั่งซื้ออย่างเดียว แล้วเขาอยากได้เร็วกว่านั้น เขาเลยเอาเงินทั้งพอร์ต 1,000 ดอลลาร์ไปเป็นมาร์จิ้นในไม้เดียว
คำถามคือ เขามีโอกาสรอดถึงวันนี้กี่เปอร์เซ็นต์
เราจำลองให้แล้ว โดยลองเข้าทุกวันที่ตลาดเปิดตลอดช่วงนั้น รวม 2,232 วัน คำตอบคือ 1.3%
บทความนี้คือรายงานว่าอีก 98.7% ตายจากอะไรบ้าง และตายเร็วแค่ไหน
Stop out คืออะไร และทำไมมันมาถึงเร็วกว่าที่คนคิด
ก่อนอื่นต้องเข้าใจตัวเลขหนึ่งตัวคือ มาร์จิ้นเลเวล = เงินคงเหลือในพอร์ต ÷ มาร์จิ้นที่ถูกล็อกไว้
- ตกลงมาถึงราว 100% → margin call คือคำเตือนว่าหลักประกันเริ่มไม่พอ
- ตกต่อไปถึงราว 50% → stop out คือระบบบังคับปิดออร์เดอร์ให้เอง ไม่ถามคุณ
จุดที่คนทุนน้อยมักไม่ทันคิดคือ ถ้าเอาเงินทั้งก้อนไปเป็นมาร์จิ้น มาร์จิ้นเลเวลตอนกดเปิดจะเท่ากับ 100% พอดี แปลว่าแตะเส้นเตือนตั้งแต่วินาทีแรก และเหลือระยะถึงจุดบังคับปิดแค่ครึ่งเดียวของเงินที่มี
(อันที่จริงโบรกเกอร์ส่วนใหญ่ต้องมีมาร์จิ้นว่างเหลือถึงจะเปิดออร์เดอร์ได้ การ all-in เต็มร้อยจริง ๆ จึงกดไม่ผ่านด้วยซ้ำ ในงานนี้เราปล่อยให้เปิดได้เพื่อวัดขอบบนของกรณีนี้)
เทสยังไง ให้เชื่อได้
| สิ่งที่เราทำ | |
|---|---|
| ตลาด | ทองคำ spot (XAUUSD) ราคา bid |
| ช่วงเวลา | ม.ค. 2020 - มิ.ย. 2026 = 6 ปีครึ่ง |
| ข้อมูล | แท่งรายนาทีจริง 2,980,605 แท่ง |
| ทุนตั้งต้น | 1,000 ดอลลาร์ |
| ขนาดสัญญา | 1 ล็อต = 100 ออนซ์ · ล็อตต่ำสุด 0.01 |
| จุดบังคับปิด | มาร์จิ้นเลเวล 50% · คำนวณมาร์จิ้นใหม่ตามราคาปัจจุบันทุกจังหวะ |
| ต้นทุน | สเปรด 37 จุดต่อรอบ ไม่มีคอมมิชชั่น ไม่มีค่าถือข้ามคืน และมีเงินคืน 20 ดอลลาร์ต่อล็อต |
| จุดเข้า | สุ่มทั้งหมด ไม่มีอินดิเคเตอร์ ไม่มีสัญญาณ |
ต้นทุนชุดนี้เป็นสมมติฐานของแบบจำลอง ไม่ใช่ต้นทุนจริงของบัญชีใดหรือโบรกเกอร์ใด และมีจุดที่ต้องระวัง: สเปรดถูกหักเต็มจำนวนตอนเปิดออร์เดอร์ ส่วนเงินคืนเข้าบัญชีทีหลัง เราจึงแยกคิดสองชุด — ตัวเลขเรื่อง “รอดไหม” ใช้ต้นทุนเต็ม 37 ส่วนตัวเลขเรื่องกำไรสะสมข้ามหลายไม้ใช้ต้นทุนสุทธิ 17
สิ่งที่งานนี้ไม่ใช่: ไม่ใช่การทดสอบกลยุทธ์ ไม่มีสัญญาณอะไรทั้งนั้น สิ่งที่วัดคือ กลไกของการวางขนาดไม้ ล้วน ๆ ต่างจากบททดสอบอินดิเคเตอร์ก่อนหน้าที่ถามว่าสัญญาณมีของจริงไหม บทนี้ถามว่าต่อให้สัญญาณดี โครงสร้างการวางเงินฆ่าคุณได้ไหม
กลไกที่ 1: ระยะทางถึงความตายสั้นกว่าความผันผวนปกติ
ทุน 1,000 ดอลลาร์ ใช้เป็นมาร์จิ้นทั้งก้อน ที่ราคาทอง 4,099
| เลเวอเรจ | ได้กี่ล็อต | มูลค่าสัญญา | พอร์ตขยับเท่าไหร่ เมื่อทองขยับ $1 | ทองสวนกี่ $ ถึงถูกบังคับปิด |
|---|---|---|---|---|
| 1:50 | 0.12 | 49,188 | 12 | 42.40 |
| 1:100 | 0.24 | 98,377 | 24 | 20.91 |
| 1:200 | 0.48 | 196,754 | 48 | 10.24 |
| 1:500 | 1.21 | 495,983 | 121 | 3.80 |
| 1:1000 | 2.43 | 996,066 | 243 | 1.70 |
| 1:2000 | 4.87 | 1,996,230 | 487 | 0.66 |
ตัวเลขคอลัมน์สุดท้ายจะไม่มีความหมายเลยถ้าไม่วางคู่กับความจริงข้อนี้:
- ทองแกว่ง วันละ 79.6 ดอลลาร์ (ค่ากลาง 12 เดือนล่าสุด)
- ทองแกว่ง นาทีละ 0.40 ดอลลาร์ (ค่ากลาง) และนาทีที่แรงกว่าปกติเล็กน้อยแกว่ง 2.38 ดอลลาร์
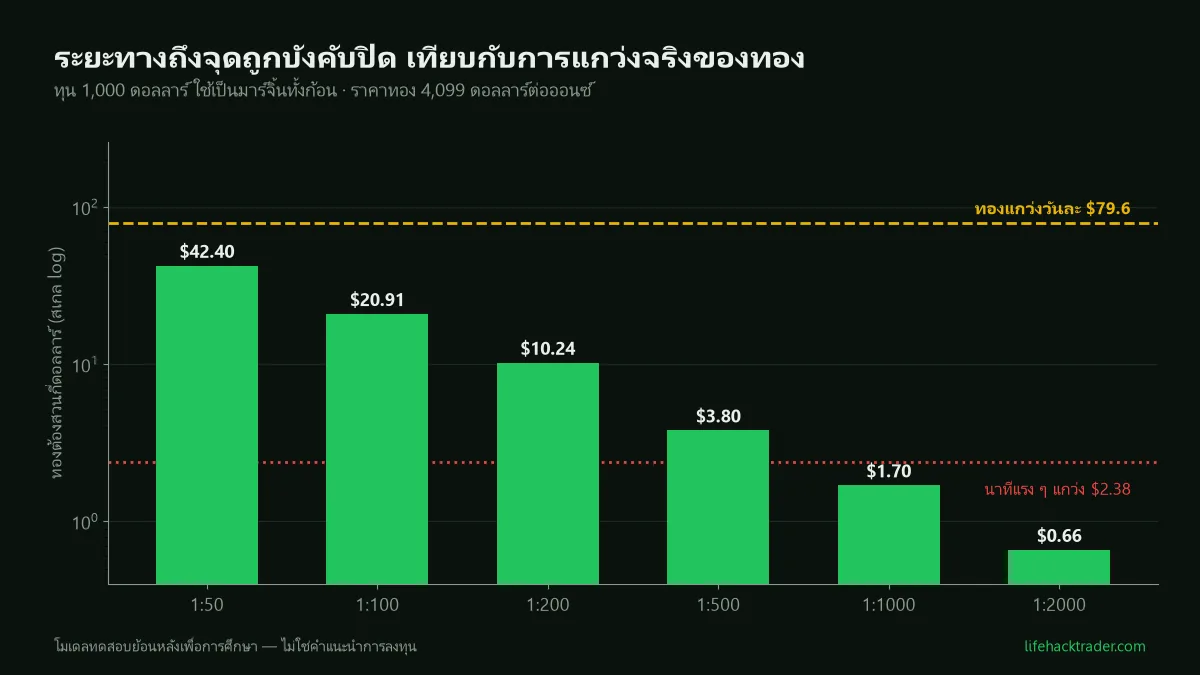
พูดอีกแบบ: ที่เลเวอเรจ 1:500 บัฟเฟอร์ทั้งชีวิตของพอร์ตคุณคือ 4.8% ของการแกว่งวันธรรมดา และ นาทีแรง ๆ นาทีเดียวกินไป 63%
ยังไม่หมด สเปรดถูกหักตั้งแต่วินาทีที่กดเปิด ที่ 1:500 คือ 44.77 ดอลลาร์ หรือ 4.5% ของทุน ซึ่งเท่ากับ 8.9% ของระยะรอดทั้งหมดหายไปก่อนราคาจะขยับสักจุด ที่ 1:1000 หายไป 17.9% และที่ 1:2000 หายไป 36%
กลไกที่ 2: ครึ่งหนึ่งของพอร์ตตายภายในสองชั่วโมง
เราสุ่มจุดเข้า 99,354 จุด กระจายทั่ว 6 ปีครึ่ง ทั้งฝั่งซื้อและฝั่งขาย แล้ววัดว่ากี่นาทีกว่าราคาจะสวนไปถึงจุดบังคับปิด
| เลเวอเรจ | ถูกปิดใน 5 นาที | ใน 1 ชม. | ใน 1 วัน | ใน 30 วัน | อายุค่ากลาง |
|---|---|---|---|---|---|
| 1:50 | 0.0% | 0.6% | 19.3% | 76.0% | 2.8 วัน |
| 1:100 | 0.1% | 3.4% | 42.5% | 87.2% | 25.5 ชม. |
| 1:200 | 0.9% | 12.8% | 62.7% | 93.5% | 9.4 ชม. |
| 1:500 | 8.4% | 39.3% | 77.9% | 97.1% | 116 นาที |
| 1:1000 | 26.6% | 58.5% | 83.2% | 98.4% | 29 นาที |
| 1:2000 | 50.5% | 70.2% | 86.0% | 99.1% | 5 นาที |
ที่ 1:2000 ครึ่งหนึ่งของบัญชีตายไม่ถึงห้านาที นั่นคือเวลาที่ยังไม่ทันได้ลุกไปเข้าห้องน้ำ
กลไกที่ 3: ทายถูกทั้ง 6 ปีครึ่งก็ยังไม่รอด
นี่คือส่วนที่เราคิดว่าสำคัญที่สุดของงานนี้
เราจำลองการเข้าซื้อฝั่งเดียวแบบ all-in ที่แท่งแรกของทุกวันที่ตลาดเปิด รวม 2,232 วัน แล้วถือยาวจนกว่าจะถูกบังคับปิดหรือจนจบข้อมูล คนกลุ่มนี้คือคนที่ทายทิศถูกหมด เพราะช่วงที่ทดสอบทองขึ้น +170%
| เลเวอเรจ | รอดถึงปลายทาง | อายุค่ากลาง | ถูกปิดใน 24 ชม.แรก |
|---|---|---|---|
| 1:50 | 268 วัน = 12.0% | 4.0 วัน | 21.9% |
| 1:100 | 161 วัน = 7.2% | 1.34 วัน | 45.1% |
| 1:200 | 73 วัน = 3.3% | 10.6 ชม. | 64.8% |
| 1:500 | 30 วัน = 1.3% | 1.4 ชม. | 79.8% |
| 1:1000 | 8 วัน = 0.36% | 15 นาที | 85.2% |
| 1:2000 | 3 วัน = 0.13% | < 5 นาที | 87.5% |
| ไม่ใช้เลเวอเรจ | 100% | — | +170% |
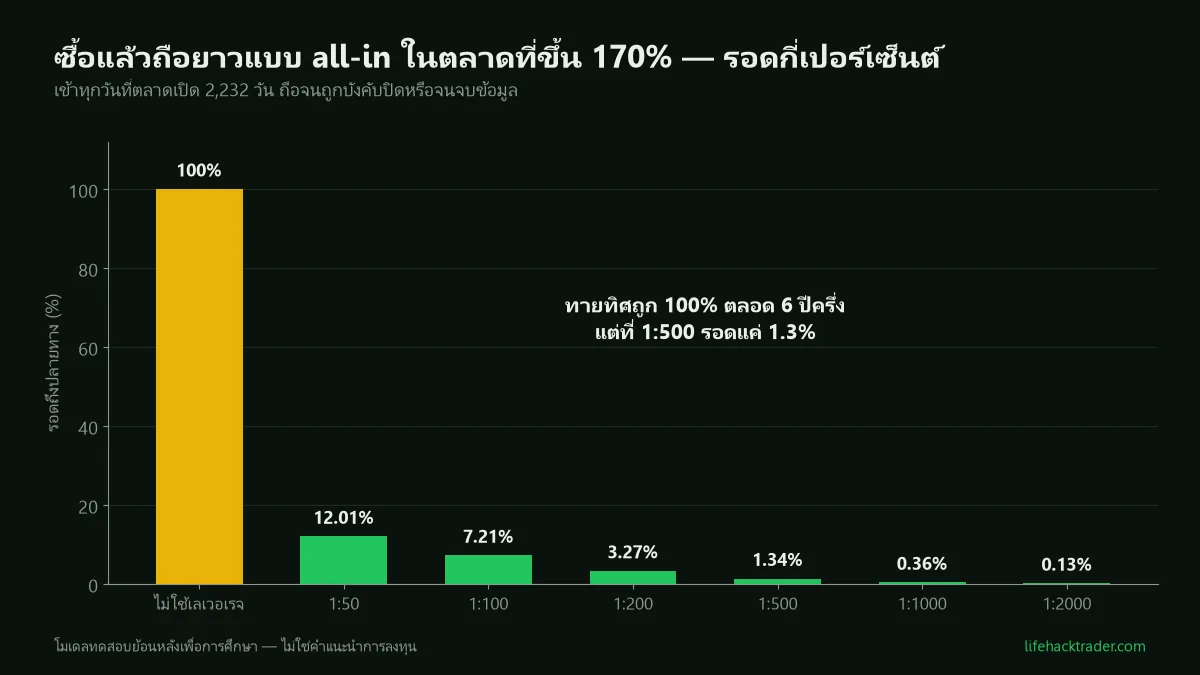
ทีนี้ลองดูตัวเลข 8 วันที่รอดที่เลเวอเรจ 1:1000 ให้ละเอียด วันเหล่านั้นคือ
20 มี.ค. 2020 (ก้นเหวโควิด) · 4 พ.ย. 2022 · 7 และ 8 ต.ค. 2023 · 12 ก.ย. 2024 · 22 และ 28 ก.ย. 2025 · 9 พ.ย. 2025
ทุกวันคือจุดต่ำสุดของรอบพอดี และที่เลเวอเรจ 1:2000 เหลือแค่ 3 วัน โดยที่แม้แต่ก้นเหวโควิดก็ไม่รอดแล้ว
เลเวอเรจไม่ได้ลงโทษคนที่ทายผิด มันลงโทษ คนที่ทายถูกแต่จังหวะไม่เป๊ะ ซึ่งคือเกือบทุกคน
กลไกที่ 4: จุดตัดขาดทุนไม่คุ้มครองช่องว่างราคา
คำแก้ตัวยอดฮิตคือ “ผมตั้ง stop loss ไว้แล้ว” ปัญหาคือจุดตัดขาดทุนทำงานได้ต่อเมื่อมีราคาให้ตัด
ในข้อมูล 6 ปีครึ่งมีช่วงที่ตลาดปิดแล้วเปิดใหม่ 648 ครั้ง ราคากระโดดเฉลี่ย 0.73 ดอลลาร์ แต่ครั้งที่แรงที่สุดคือ 111.94 ดอลลาร์ เมื่อ 12 เม.ย. 2026 ที่ปิดไปที่ 4,746.94 แล้วเปิดใหม่ที่ 4,635.00 หลังตลาดปิดไป 49 ชั่วโมง
| เลเวอเรจ | % ของการเปิดตลาด ที่กระโดดข้ามจุดบังคับปิด | % ที่ทำให้ยอดเงินติดลบ |
|---|---|---|
| 1:100 | 2.47% | 1.08% |
| 1:200 | 6.17% | 2.47% |
| 1:500 | 12.50% | 7.10% |
| 1:1000 | 26.39% | 11.88% |
| 1:2000 | 53.09% | 22.38% |
ที่ 1:500 แปลว่าทุก ๆ 8 ครั้งที่ตลาดเปิดใหม่ จะมี 1 ครั้งที่ราคากระโดดข้ามจุดตัดของคุณไปเลย และ 1 ใน 14 ครั้งของการเปิดตลาดทำให้ยอดเงินติดลบ คือขาดทุนมากกว่าเงินที่ฝากเข้าไป ถ้าบัญชีนั้นไม่มีการคุ้มครองยอดติดลบ ส่วนเกินกลายเป็นหนี้
กลไกที่ 5: ลดขนาดไม้แต่ไม่ตั้งจุดตัดเอง ไม่ช่วยอะไรเลย
ข้อนี้คือข้อที่คนมองข้ามมากที่สุด และเป็นเหตุผลที่คนจำนวนมากคิดว่าตัวเอง “ไม่ได้ all-in”
เราจำลอง 2,000 บัญชี สุ่มจุดเข้า ตั้งเป้ากำไรเท่าระยะขาดทุน แต่ไม่ตั้งจุดตัดเอง ปล่อยให้ระบบบังคับปิดของโบรกเกอร์เป็นตัวตัดแทน แล้วไล่ลดมาร์จิ้นที่ใช้ลงเรื่อย ๆ
| มาร์จิ้นที่ใช้ (1:500) | ทายถูก 50% | ทายถูก 60% |
|---|---|---|
| 100% (all-in) | เจ๊ง 100% · 28 ไม้ · ไม่ถึงวัน | เจ๊ง 96.8% · 59 ไม้ |
| 50% | เจ๊ง 100% · 11 ไม้ | เจ๊ง 100% · 17 ไม้ |
| 25% | เจ๊ง 100% · 5 ไม้ | เจ๊ง 100% · 8 ไม้ |
| 10% | เจ๊ง 100% · 4 ไม้ | เจ๊ง 100% · 4 ไม้ |
| 2% | เจ๊ง 34.6% | เจ๊ง 26.7% |
ลดจาก 100% เหลือ 10% คือลดขนาดไม้ลงสิบเท่า แต่ผลลัพธ์ยังเป็นเจ๊ง 100% เหมือนเดิม
และถ้าลดเลเวอเรจลงมาที่ 1:100 แล้ว all-in เหมือนเดิม คนที่ทายถูกครึ่งหนึ่งยังเจ๊ง 100% ภายใน 21 ไม้ ส่วนคนที่ทายถูก 60% เจ๊ง 89.6% ใช้เวลาเฉลี่ย 52 ไม้ คือยืดเวลาออกไปได้ แต่ปลายทางเหมือนเดิม
เหตุผลอยู่ที่นิยามของ stop out เอง ระบบบังคับปิดมาถึงตอนพอร์ตเหลือราวครึ่งหนึ่งของมาร์จิ้นเสมอ ไม่ว่าไม้จะเล็กแค่ไหน ซึ่งแปลว่าขาดทุนต่อไม้ยังคงเป็นสัดส่วนใหญ่มากของพอร์ตอยู่ดี ขนาดไม้จึงเปลี่ยนแค่ ตายเร็วหรือตายช้า ไม่ได้เปลี่ยน ตายหรือไม่ตาย
สิ่งที่เปลี่ยนสมการได้จริงคือการตั้งจุดตัดของตัวเองให้ใกล้กว่าจุดที่ระบบจะบังคับปิดมาก ๆ ซึ่งพาเราไปหัวข้อถัดไป
กลไกที่ 6: เส้นแบ่งอยู่ที่ 10% ต่อไม้ และความแม่นช่วยน้อยกว่าที่คิด
คราวนี้เราให้ทุกบัญชีตั้งจุดตัดเองที่ 5 ดอลลาร์ แล้วไล่ระดับความเสี่ยงต่อไม้ 2,000 บัญชีต่อช่อง ครบ 500 ไม้
| เสี่ยงต่อไม้ | ทายถูก 50% | ทายถูก 55% | ทายถูก 60% |
|---|---|---|---|
| 1% | เจ๊ง 0% · จบที่ 889 | 0% · 1,266 | 0% · 1,908 |
| 2% | 0% · 690 | 0% · 1,632 | 0% · 4,152 |
| 5% | เจ๊ง 14.6% | 0.1% | 0% |
| 10% | เจ๊ง 81.0% | 9.4% | 0.1% |
| 25% | เจ๊ง 99.9% | 89.2% | เจ๊ง 23.8% |
| 50% | เจ๊ง 98.2% | 98.2% | เจ๊ง 97.8% |
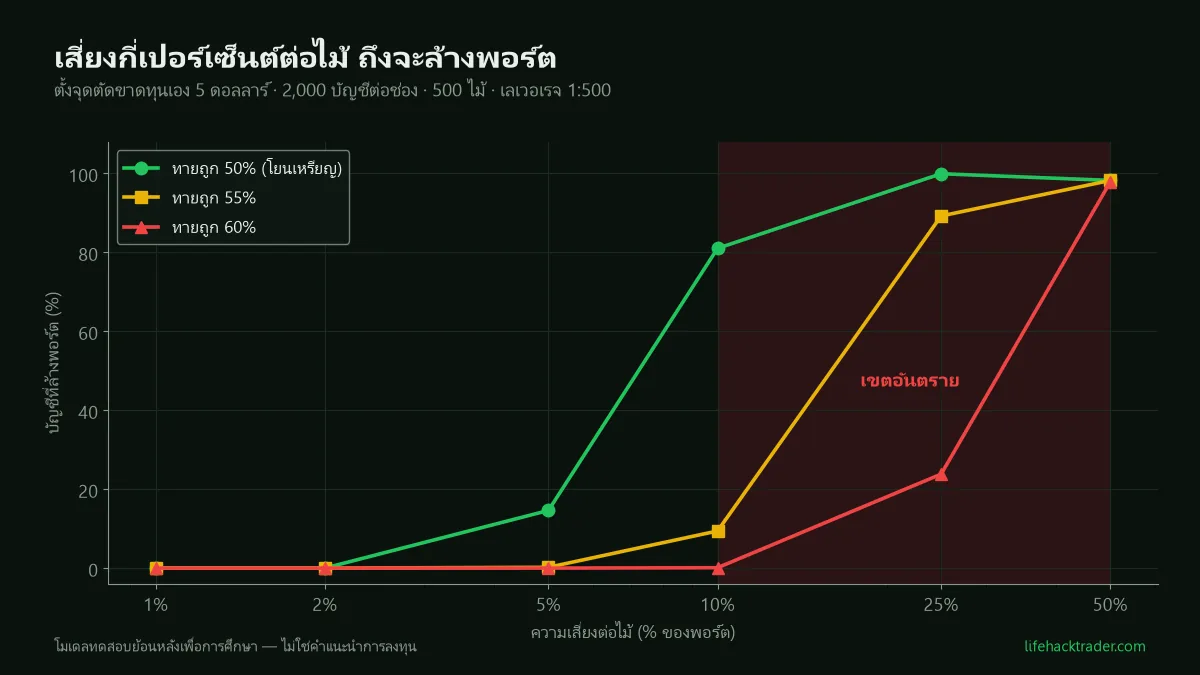
อ่านตารางนี้ตามแนวนอนจะเห็นเรื่องหนึ่ง อ่านตามแนวตั้งจะเห็นอีกเรื่องหนึ่ง
แนวตั้ง: คนที่ทายทิศแบบโยนเหรียญ แต่เสี่ยงแค่ 1-2% ต่อไม้ ไม่มีบัญชีไหนล้างพอร์ตเลย ตลอด 500 ไม้ ขาดทุนช้า ๆ ตามต้นทุน แต่ไม่ตาย
แนวนอน: คนที่ทายถูก 60% ซึ่งเก่งกว่ามนุษย์จริงมาก ถ้าเสี่ยง 25% ต่อไม้ ยังล้างพอร์ต 23.8% และระหว่างทางต้องทนเห็นพอร์ตหดลง 99%
ความแม่นไม่ได้ป้องกันการล้างพอร์ต ขนาดไม้ต่างหากที่ป้องกัน
ที่มันเป็นแบบนี้เพราะการแพ้ติดกันเป็นเรื่องปกติ เราวัดจากข้อมูลจริง 20,000 ไม้ พบว่าสตรีคแพ้ยาวที่สุดคือ 12 ไม้ติด และโอกาสเจอสตรีคแพ้ 7 ไม้ขึ้นไปอยู่ที่ 1.45% ซึ่งเจอแน่ถ้าเทรดนานพอ คนที่เสี่ยง 20% ต่อไม้ เจอ 7 ไม้ติดเหลือทุน 21% ส่วนคนที่เสี่ยง 50% เหลือ 0.78%
กับดักที่ไม่มีใครเตือน: ล็อตต่ำสุดใหญ่เกินทุน
ถึงตรงนี้คำแนะนำที่ควรจะเป็นคือ “งั้นก็เสี่ยง 1-2% ต่อไม้สิ” ปัญหาคือบนทองด้วยทุน 1,000 ดอลลาร์ มันทำไม่ได้
ขนาดออร์เดอร์เล็กที่สุดที่ระบบยอมให้เปิดคือ 0.01 ล็อต = ทอง 1 ออนซ์ = พอร์ตขยับ 1 ดอลลาร์เมื่อทองขยับ 1 ดอลลาร์
| จุดตัดขาดทุนที่ใช้ | ความเสี่ยงต่ำสุดที่เป็นไปได้ | = กี่ % ของทุน 1,000 |
|---|---|---|
| 5 ดอลลาร์ | 5 | 0.5% |
| 10 ดอลลาร์ | 10 | 1.0% |
| 20 ดอลลาร์ | 20 | 2.0% |
| 40 ดอลลาร์ | 40 | 4.0% |
| 80 ดอลลาร์ | 80 | 8.0% |
นี่คือคีมหนีบสองทาง
- ตั้งจุดตัดกว้างพอที่จะไม่โดนความผันผวนปกติเขี่ย (20-80 ดอลลาร์) → ถูกบังคับให้เสี่ยง 2-8% ต่อไม้ ซึ่งอยู่ในเขตอันตรายตามตารางก่อนหน้า
- ตั้งจุดตัดแคบพอที่จะเสี่ยงแค่ 1% (5-10 ดอลลาร์) → ต้นทุนกลายเป็นสัดส่วนใหญ่ของระยะที่เล่น
เราวัดข้อหลังไว้ด้วย โดยโยนหัวก้อย 20,000 ไม้ที่ระยะจุดตัดต่าง ๆ
| จุดตัด | ต้นทุนคิดเป็น % ของระยะที่เล่น | ต้องชนะกี่ % ถึงเสมอตัว | ชนะจริงในข้อมูล |
|---|---|---|---|
| 1 ดอลลาร์ | 17.0% | 58.5% | 48.0% |
| 2 ดอลลาร์ | 8.5% | 54.2% | 49.2% |
| 5 ดอลลาร์ | 3.4% | 51.7% | 49.7% |
| 10 ดอลลาร์ | 1.7% | 50.8% | 50.3% |
| 20 ดอลลาร์ | 0.9% | 50.4% | 50.1% |
สรุปเป็นตัวเลขเดียว: อยากเสี่ยง 1% ต่อไม้ด้วยจุดตัด 40 ดอลลาร์ ต้องมีทุนราว 4,000 ดอลลาร์ · อยากเสี่ยง 0.5% ต้องมี 8,000
คำแนะนำที่ได้ยินบ่อยว่า “เริ่มด้วยเงินน้อย ๆ ก่อน เดี๋ยวค่อยเพิ่ม” บนสินค้าตัวนี้จึงไม่ใช่คำแนะนำที่ระมัดระวัง แต่เป็นคำแนะนำที่เป็นไปไม่ได้ทางคณิตศาสตร์ เพราะทุนที่น้อยเกินไปบังคับให้คุณเสี่ยงหนักต่อไม้โดยอัตโนมัติ ไม่ว่าคุณจะมีวินัยแค่ไหน
ทำไมบทนี้ไม่มี pre-registration
ใครที่ตามบททดสอบชุดก่อนของเราจะคุ้นกับการที่เราประกาศกติกาและคำทำนายล็อกไว้ก่อนแตะข้อมูล บทนี้ไม่มี และเราคิดว่าต้องอธิบายว่าทำไม ไม่ใช่เงียบ ๆ ผ่านไป
pre-registration มีไว้กันการไล่จูนพารามิเตอร์จนเจอผลที่ชอบแล้วรายงานเฉพาะตัวที่สวย งานนี้ไม่มีพื้นที่ให้ทำแบบนั้นตั้งแต่แรก เพราะ
- ไม่มีอินดิเคเตอร์ ไม่มีสัญญาณ ไม่มีพารามิเตอร์ให้ปรับ จุดเข้าเป็นการสุ่มล้วน
- ระยะทางถึงจุดบังคับปิดเป็นสูตรคณิตศาสตร์ปิด ไม่ใช่ผลการค้นหา
- เกณฑ์คำว่า “เจ๊ง” นิยามไว้ตายตัวก่อนรัน (ยอดเงินต่ำกว่า 100 ดอลลาร์)
สิ่งที่เราทำแทนคือรายงานทุกช่องของทุกตาราง ไม่มีการเลือกเฉพาะช่องที่เข้าทาง และรันซ้ำด้วยชุดต้นทุนมากกว่าหนึ่งชุดเพื่อดูว่าข้อสรุปเปลี่ยนไหม คำตอบคือไม่เปลี่ยน
ความซื่อสัตย์ระหว่างทาง: เราพลาดอะไรบ้าง
เราตั้งสมมติฐานต้นทุนผิดสองรอบ ก่อนจะได้ชุดที่ใช้จริง ผลรอบแรกกับรอบสองจึงถูกทิ้งทั้งชุด ไม่ได้เอามาใช้ในบทความนี้
และเราเจอบั๊กในเครื่องมือของตัวเอง ตัวคอมไพล์ที่ใช้เร่งความเร็วการคำนวณมีระบบแคชผลคอมไพล์ลงดิสก์ ซึ่งฝังค่าคงที่ไว้ตั้งแต่การรันครั้งแรก พอรันรอบถัดมาด้วยต้นทุนชุดใหม่ มันโหลดของเก่ามาใช้โดยไม่เตือน ผลคือการรันเทียบต้นทุนชุดที่สองได้ตัวเลขของชุดแรกมาทั้งชุด
ที่จับได้เพราะต้นทุนสองชุดต่างกัน 2.5 เท่า แต่ค่าคาดหวังต่อไม้และอัตราล้างพอร์ตออกมาเท่ากันเป๊ะทุกหลัก ซึ่งเป็นไปไม่ได้
ผลทดสอบที่เท่ากันเป๊ะทั้งที่ input ต่างกัน ไม่ใช่ความบังเอิญ มันคือบั๊กเสมอ
แก้แล้วโดยส่งต้นทุนเข้าเป็นตัวแปรของฟังก์ชันแทนการอ่านจากค่าคงที่ และรันใหม่ทั้งหมด ตารางหลักในบทความนี้ไม่ได้รับผลกระทบเพราะรับพารามิเตอร์เป็นตัวแปรอยู่แล้ว แต่เรารันใหม่ทั้งชุดเพื่อความแน่นอน
สิ่งที่งานนี้ไม่ได้พิสูจน์
- ไม่ได้พิสูจน์ว่าเทรดทองไม่มีทางกำไร สิ่งที่เทสคือโครงสร้างการวางเงิน ไม่ใช่การเทรดทองโดยทั่วไป
- ไม่ได้พิสูจน์ว่าเลเวอเรจต่ำแล้วจะกำไร จุดเข้าเป็นการสุ่ม ไม่มีสัญญาณอะไรเลย ตัวเลขในตารางบันไดความเสี่ยงบอกแค่ว่าอะไรทำให้ ไม่ตาย ไม่ได้บอกว่าอะไรทำให้ กำไร
- แบบจำลอง “ทายถูก 60%” คือคนที่รู้อนาคตบางส่วน เราให้มันเลือกฝั่งที่จะชนะได้ถูก 60% ของครั้ง ซึ่งเก่งกว่ามนุษย์จริงมาก ใช้เป็นขอบบนเท่านั้น
- ตัวเลขทั้งหมดเอนเข้าข้างนักเทรดเกินจริง เพราะใช้สเปรดคงที่ทั้งที่ของจริงถ่างตอนข่าว ใช้ราคาสูงสุดต่ำสุดของแท่งนาทีแทนราคาทุกทิก และไม่ได้จำลองความล่าช้าในการส่งคำสั่ง ของจริงตายเร็วกว่านี้
- ผลผูกกับช่วงเวลาและสินค้าที่ทดสอบ คือทองคำในช่วง 2020-2026 ซึ่งเป็นขาขึ้นและผันผวนสูงผิดปกติ
สรุป
คำถามตั้งต้นคือ เอาเงิน 1,000 ดอลลาร์ไป all-in ทอง จะตายจากอะไรได้บ้าง คำตอบจากข้อมูล 6 ปีครึ่งคือตายได้ 6 ทางที่ไม่เกี่ยวกับการทายทิศเลยสักทาง
- ระยะถึงจุดบังคับปิดสั้นกว่าความผันผวนปกติ ที่ 1:500 คือทองสวน 3.80 ดอลลาร์ เท่ากับ 4.8% ของการแกว่งวันธรรมดา
- ต้นทุนกินระยะรอดตั้งแต่วินาทีที่กดเปิด 8.9% ของบัฟเฟอร์หายไปก่อนราคาขยับ
- เวลา ครึ่งหนึ่งของบัญชี 1:500 ตายใน 2 ชั่วโมง และ 8.4% ตายไม่ถึง 5 นาที
- ทายถูกก็ไม่รอด ตลาดขึ้น 170% แต่รอดถึงปลายทาง 1.3% และคนที่รอดต้องเข้าตรงก้นเหวพอดี
- ช่องว่างราคา 12.50% ของการเปิดตลาดกระโดดข้ามจุดตัด และ 7.10% ทำให้ยอดเงินติดลบ
- ลดขนาดไม้โดยไม่ตั้งจุดตัดเอง ไม่ช่วย เพราะระบบบังคับปิดกินพอร์ตเกือบทั้งก้อนอยู่ดี
และข้อที่เจ็บที่สุดสำหรับคนทุนน้อยคือข้อที่เจ็ด ซึ่งไม่ใช่เรื่องของการตัดสินใจแต่เป็นเรื่องของเลขคณิตล้วน ๆ: ล็อตต่ำสุด 0.01 บังคับให้คุณเสี่ยงอย่างน้อย 2-8% ต่อไม้ ถ้าใช้จุดตัดขาดทุนที่สมเหตุสมผล ซึ่งอยู่ในเขตที่ตารางของเราบอกว่าอันตราย
ถ้าจะสรุปเป็นประโยคเดียวสำหรับคนที่กำลังจะเปิดบัญชีด้วยทุนหลักพันดอลลาร์: ปัญหาไม่ได้อยู่ที่คุณจะดูกราฟเป็นหรือเปล่า ปัญหาอยู่ที่ ขนาดไม้ที่เล็กที่สุดที่ระบบยอมให้คุณเปิด ยังใหญ่เกินกว่าพอร์ตของคุณจะรับไหว
สำหรับคนที่สนใจทองคำแต่ไม่อยากเจอกลไกพวกนี้ เราเขียนเส้นทางที่ถูกกฎหมายสำหรับคนไทยไว้แล้ว และถ้าอยากเห็นว่าการวางเงินแบบอื่นพังยังไง Grid กับ Martingale บนทองเป็นอีกเคสที่กลไกคนละแบบแต่ปลายทางเดียวกัน
บทความนี้เป็นผลจากแบบจำลองเพื่อการศึกษา ไม่ใช่คำแนะนำการลงทุน ตัวเลขทั้งหมดมาจากการทดสอบย้อนหลังบนข้อมูลในอดีต ซึ่งไม่รับประกันผลในอนาคต การเทรดสินค้าที่มีเลเวอเรจมีความเสี่ยงสูงที่จะสูญเสียเงินทั้งหมด และในบางกรณีอาจขาดทุนเกินเงินฝาก