มีอินดิเคเตอร์อยู่ตัวหนึ่งที่ถูกสอนกัน สองแบบตรงข้ามกันสุดขั้ว และมีคนสอนแต่ละแบบเยอะพอ ๆ กัน
- สำนัก “เด้งกรอบ” — ราคาหลุดกรอบล่างแปลว่าถูกเกินไป ให้ซื้อ · ทะลุกรอบบนแปลว่าแพงเกินไป ให้ขาย
- สำนัก “ทะลุกรอบ” — ราคาทะลุกรอบบนแปลว่าแรงจริง ให้ซื้อตาม · หลุดกรอบล่างแปลว่าอ่อนจริง ให้ขายตาม
กราฟใบเดียวกัน เส้นเดียวกัน สัญญาณเดียวกัน คำสั่งกลับทางกันเป๊ะ
นั่นแปลว่าอย่างน้อยหนึ่งฝ่ายต้องผิด เราจึงเอามาเทสทั้งคู่ด้วยกติกาเดียวกันบนข้อมูลชุดเดียวกัน 6 ปีครึ่ง
แล้วผลที่ออกมาแปลกกว่าที่เราคิดไว้: ไม่ใช่ฝ่ายหนึ่งถูกฝ่ายหนึ่งผิด แต่ทั้งคู่หักล้างกันเป็นศูนย์เป๊ะถึงทศนิยม แล้วแพ้ทั้งคู่เพราะค่าธรรมเนียม
นี่คือรายงานฉบับเต็ม
Bollinger Band คืออะไร และสองสำนักเถียงกันเรื่องอะไร
Bollinger Bands คือกรอบสามเส้นที่วาดคร่อมราคา
- เส้นกลาง = ค่าเฉลี่ยเคลื่อนที่ 20 แท่ง (SMA20)
- กรอบบน = เส้นกลาง + 2 เท่าของส่วนเบี่ยงเบนมาตรฐานของราคา 20 แท่งล่าสุด
- กรอบล่าง = เส้นกลาง − 2 เท่าของส่วนเบี่ยงเบนมาตรฐาน
พูดเป็นภาษาคนคือมันวัดว่า ราคาตอนนี้ห่างจากค่าเฉลี่ยของตัวเองไปกี่เท่าของความผันผวนปกติ ตลาดนิ่งกรอบก็บีบแคบ ตลาดผันผวนกรอบก็ถ่างออก ค่ามาตรฐานที่สอนกันมากที่สุดคือ 20 กับ 2 ซึ่งเป็นค่าเดียวที่งานนี้ทดสอบ ไม่มีการไล่จูน
ที่น่าสนใจคือตัวเลขชุดนี้ไม่ได้บอกว่าให้ทำอะไร มันบอกแค่ว่าราคาอยู่ตรงไหน การแปลงมันเป็นคำสั่งซื้อขายคือส่วนที่มนุษย์ใส่เข้าไปเอง และตรงนั้นเองที่สองสำนักแยกทางกัน ฝ่ายหนึ่งเห็น “ห่างจากค่าเฉลี่ยมาก” แล้วอ่านว่าเดี๋ยวมันต้องกลับ อีกฝ่ายเห็นสิ่งเดียวกันแล้วอ่านว่าแรงพอที่จะไปต่อ
เพราะ BB ถูกเอาไปใช้หลายแบบมาก เราจึงต้องขีดเส้นให้ชัด งานนี้ประกาศ 3 เวอร์ชันครบก่อนแตะข้อมูล
- B1 เด้งกรอบ — ราคาหลุดกรอบล่าง = Long · ทะลุกรอบบน = Short · สลับฝั่งตลอด ไม่มีจุดตัดขาดทุน ไม่มีเป้ากำไร
- B2 ทะลุกรอบ — ภาพสะท้อนของ B1 เป๊ะ ๆ ทะลุกรอบบน = Long · หลุดกรอบล่าง = Short
- B3 เด้งกรอบ ออกที่เส้นกลาง — เข้าเหมือน B1 แต่ปิดเมื่อราคากลับมาแตะ SMA20 แล้วถือเงินสดรอสัญญาณถัดไป (รูปแบบเต็มที่ตำราสอนจริง)
สิ่งที่ไม่ได้อยู่ในงานนี้: squeeze หรือการดูความกว้างของกรอบ, การใช้ BB เป็นตัวกรองร่วมกับอินดิเคเตอร์อื่น, ค่า period หรือค่า SD อื่นนอกจาก 20/2 และตลาดอื่นนอกจากทอง ทุกอย่างที่อ่านต่อจากนี้พูดถึงกฎสามข้อข้างบนเท่านั้น
เทสยังไง ให้เชื่อได้
| สิ่งที่เราทำ | |
|---|---|
| ตลาด | ทองคำ spot (XAUUSD) ราคา bid |
| ช่วงเวลา | ม.ค. 2020 - มิ.ย. 2026 = 6 ปีครึ่ง |
| ข้อมูล | แท่งรายนาทีจริง 2,980,605 แท่ง รวมขึ้นเป็น M5 ได้ 596,160 แท่ง |
| สัญญาณ | BB(20, 2.0) มาตรฐาน · ค่าเดียว ไม่ไล่จูน |
| การส่งคำสั่ง | สัญญาณจากแท่งที่ปิดแล้ว เข้าไม้ที่ราคาเปิดแท่งถัดไป |
| ต้นทุน | 0.30 USD/oz ต่อไม้ พร้อมตารางเทียบที่ 0 และ 0.50 |
| หน่วย | USD ต่อ 1 ออนซ์ ไม่คิด leverage |
บรรทัดการส่งคำสั่งคือการกัน lookahead ถ้าคำนวณกรอบจากแท่งที่ยังไม่ปิดแล้วเข้าไม้ในแท่งเดียวกัน เท่ากับใช้ข้อมูลอนาคต ผลจะสวยแบบที่ทำจริงไม่ได้
ส่วนบรรทัดต้นทุนคือด่านที่กลยุทธ์ที่เทรดถี่กว่ารายวันตายกันมาแล้วนับไม่ถ้วน และในบทนี้มันจะไม่ใช่แค่ตัวประกอบ มันจะเป็นตัวเอก
และสิ่งที่เราล็อกไว้ก่อนรันไม่ใช่แค่พารามิเตอร์ แต่คือเกณฑ์ผ่าน 3 ข้อ ที่ต้องผ่านครบถึงจะนับว่าไอเดียนี้มีของ
- กำไรสุทธิเป็นบวกที่ต้นทุน 0.30 USD/oz ต่อไม้
- ชนะการซื้อแล้วนอนถือในช่วงเดียวกัน
- อยู่เหนือ percentile 95 ของการสุ่ม
พร้อมกับคำทำนาย 6 ข้อที่เขียนล็อกไว้ก่อนเห็นตัวเลข ซึ่งเราจะเล่าตอนท้ายว่าผิดไปข้อหนึ่ง
ผลรวม 6 ปีครึ่ง — ตกเกณฑ์ทั้งสามเวอร์ชัน
ตัวเทียบคือการซื้อทองแล้วนอนถือช่วงเดียวกัน: +2,582 USD/oz (+170%) โดยขาดทุนสูงสุดระหว่างทาง 27.9%
| B1 เด้งกรอบ | B2 ทะลุกรอบ | B3 ออกเส้นกลาง | |
|---|---|---|---|
| จำนวนไม้ | 10,892 | 10,892 | 17,740 |
| อัตราชนะ | 63.6% | 32.5% | 63.6% |
| Profit factor | 0.90 | 0.92 | 0.87 |
| P/L สุทธิ (หัก 0.30) | −3,588 | −2,947 | −4,499 |
| P/L ดิบ (ไม่คิดต้นทุน) | −321 | +321 | +823 |
| แพ้ติดกันยาวสุด | 7 ไม้ | 24 ไม้ | 13 ไม้ |
| เดือนที่กำไร (จาก 78) | 27 (34.6%) | 21 (26.9%) | 16 (20.5%) |
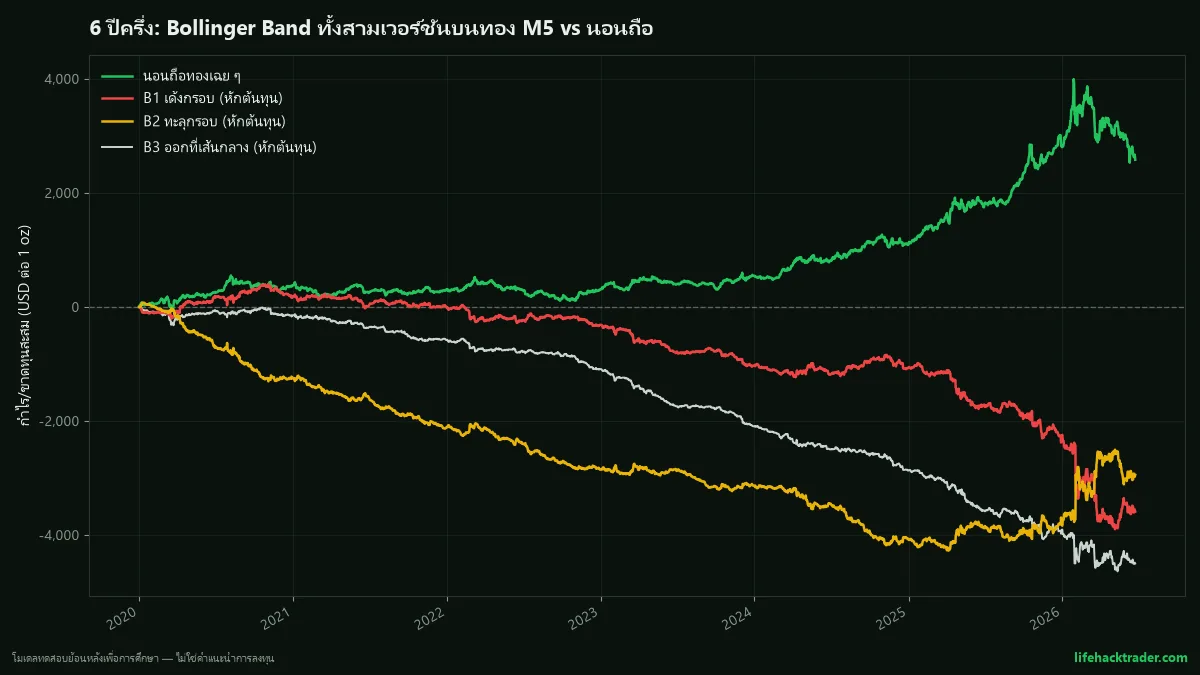
อ่านตารางนี้ให้ออกในบรรทัดเดียวคือ ทั้งสามเวอร์ชันตกเกณฑ์ข้อแรกตั้งแต่ยังไม่ต้องไปเทียบกับใคร และเวอร์ชันที่ตำราสอนละเอียดที่สุดคือ B3 กลับเป็นตัวที่แย่ที่สุด
ผลรายปีของ B1 บอกเรื่องเดียวกันแบบไม่ต้องตีความ: 2020 = +180 · 2021 = −185 · 2022 = −308 · 2023 = −717 · 2024 = −45 · 2025 = −1,177 · ครึ่งปี 2026 = −1,338
มีปีที่บวกอยู่ปีเดียวคือปีแรก แล้วหลังจากนั้นก็ไหลลงเรื่อย ๆ โดยเจ็บหนักขึ้นตามเวลา ยิ่งทองเข้าเทรนด์แรงในช่วงหลัง ฝั่งที่บังคับตัวเองให้สวนทางยิ่งจ่ายแพงขึ้น จำจุดนี้ไว้ เดี๋ยวมันจะกลับมาอธิบายเกือบทุกอย่าง
จุดพีคของงานนี้: สองสำนักหักล้างกันเป็นศูนย์เป๊ะ
ถึงตรงนี้คำถามที่ควรค้างอยู่ในหัวคือ ถ้า B1 กับ B2 เป็นภาพสะท้อนกัน ทำไมมันถึงติดลบทั้งคู่ ไม่ควรจะมีฝ่ายหนึ่งบวกหรือ
คำตอบอยู่ในสองบรรทัดนี้ และมันคือหัวใจของบทความทั้งบท
P/L ดิบของ B1 = −320.834 · P/L ดิบของ B2 = +320.834 · ผลต่างจากการหักล้างกันพอดี = 0.00000000
เราไม่ได้ดูแค่ยอดรวม แต่ตรวจระดับไม้ต่อไม้ครบทั้ง 10,892 ไม้ ค่าสูงสุดของผลรวม B1 บวก B2 ในทุกไม้คือ 0.0000000000 — สะท้อนกันเป๊ะจริง ไม่ใช่ประมาณ
นี่ไม่ใช่เรื่องบังเอิญ มันเป็นคณิตศาสตร์ล้วน ๆ สองสำนักอ่านสัญญาณเดียวกันแล้วสั่งกลับทาง ฝ่ายหนึ่งได้เท่าไหร่ อีกฝ่ายเสียเท่านั้นพอดี ก่อนหักต้นทุน มันคือเกมผลรวมศูนย์ระหว่างคนสองกลุ่มที่ดูกราฟใบเดียวกัน
แล้วทั้งคู่จ่ายค่า spread คนละ 3,268 USD/oz (10,892 ไม้ × 0.30) ผลจึงเป็นลบทั้งคู่
คำถามที่ถูกไม่ใช่ “สำนักไหนถูก” เพราะต่อให้เดาถูกว่าฝ่ายไหนได้เปรียบ ส่วนได้เปรียบทั้งหมดที่มีอยู่ (321 เหรียญใน 6 ปีครึ่ง) ก็เล็กกว่าค่าผ่านทางที่ต้องจ่าย (3,268) ถึงสิบเท่า
พิสูจน์ซ้ำได้ทุกช่อง
ถ้ามันเป็นเกมผลรวมศูนย์จริง ไม่ใช่แค่ยอดรวมที่บังเอิญตรงกัน มันต้องตรงในทุกวิธีที่เราแบ่งข้อมูล เราจึงแยก P/L ตามเวลาถือ แล้วบวกสองสำนักเข้าด้วยกัน ผลคือทุกช่องได้ค่าลบเท่ากับ ค่า spread สองฝั่งพอดี
| เวลาถือ | จำนวนไม้ | B1 เด้งกรอบ | B2 ทะลุกรอบ | รวมกัน | −2 × spread |
|---|---|---|---|---|---|
| ไม่เกิน 30 นาที | 524 | +2,914 | −3,228 | −314.4 | −314.4 |
| 30 นาที - 2 ชั่วโมง | 3,422 | +17,324 | −19,377 | −2,053.2 | −2,053.2 |
| 2 - 8 ชั่วโมง | 5,945 | −7,710 | +4,143 | −3,567.0 | −3,567.0 |
| เกิน 8 ชั่วโมง | 1,001 | −16,117 | +15,516 | −600.6 | −600.6 |
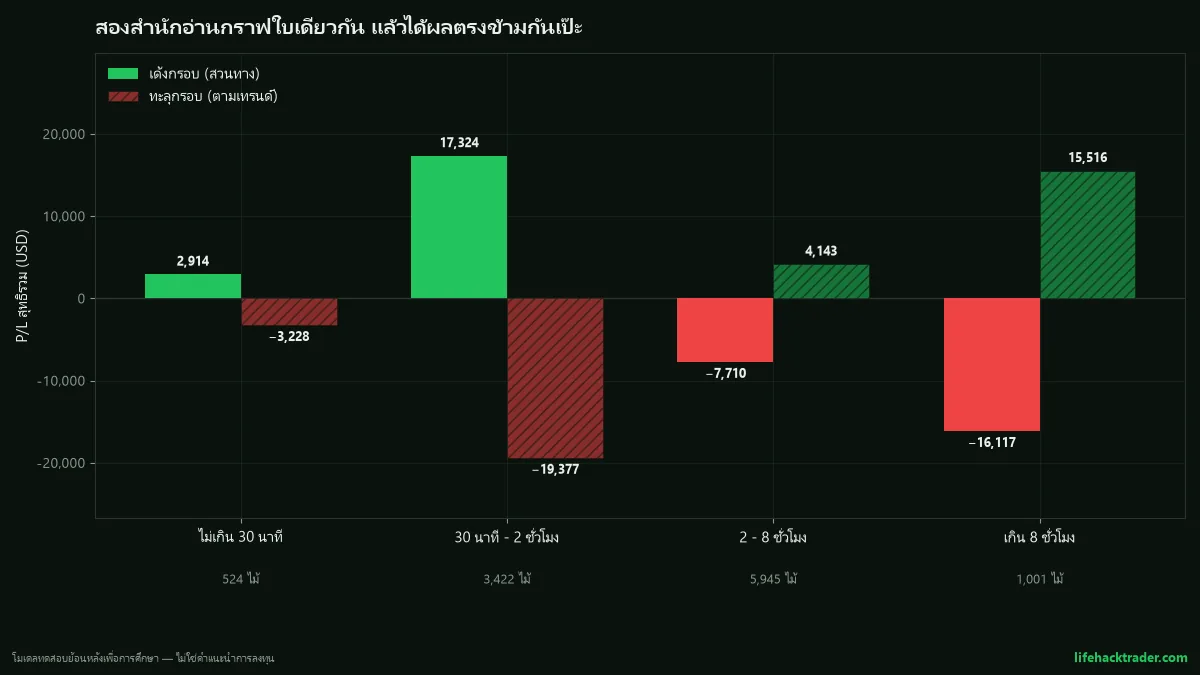
ตารางนี้อ่านได้สองชั้น และชั้นที่สองสำคัญกว่า
ชั้นแรกคือชั้นคณิตศาสตร์ — ทุกช่องรวมกันได้ค่าลบเท่ากับค่าธรรมเนียมสองฝั่งพอดี ไม่มีช่องไหนเลยที่ทั้งคู่ได้ ไม่ว่าจะแบ่งข้อมูลยังไง
ชั้นที่สองคือชั้นกลไก — ฝั่งเด้งกรอบทำเงินจากไม้สั้น เฉลี่ย +5.06 ต่อไม้ ในช่วง 30 นาทีถึง 2 ชั่วโมง แต่ไปตายที่ไม้ยาว เฉลี่ย −16.10 ต่อไม้ เมื่อถือเกิน 8 ชั่วโมง ส่วนฝั่งทะลุกรอบกลับด้านเป๊ะ กำไรทั้งหมดมาจากไม้ยาวที่เฉลี่ย +15.50 ต่อไม้
นี่คือหน้าตาของ “ตัดกำไรสั้น ปล่อยขาดทุนยาว” กับ “ปล่อยกำไรวิ่ง ตัดขาดทุนสั้น” ที่วัดออกมาเป็นตัวเลขจากข้อมูลชุดเดียวกัน ประโยคที่คนพูดกันจนเบื่อ กลายเป็นตัวเลขในตารางเดียวกันได้พอดี เพราะมันคือคนสองกลุ่มที่ถือกฎกลับทางกัน
และสิ่งที่ต้องเน้นคือ ต่อให้คุณอยู่ฝั่งที่ “ทำถูก” ตามคติที่ดีกว่า — ปล่อยกำไรวิ่ง ตัดขาดทุนสั้น — ผลสุทธิของคุณในงานนี้ก็ยังเป็น −2,947 เพราะส่วนที่ชนะได้มามีแค่ 321 แต่ค่าผ่านทางที่จ่ายไปคือ 3,268
อินดิเคเตอร์ตัวเดียว ให้บุคลิกนักเทรดสองแบบที่ตรงข้ามกัน
| อัตราชนะ | กำไรเฉลี่ยไม้ชนะ | ขาดทุนเฉลี่ยไม้แพ้ | payoff | แพ้ติดกันยาวสุด | |
|---|---|---|---|---|---|
| B1 เด้งกรอบ | 63.6% | +4.85 | −9.39 | 0.52 | 7 ไม้ |
| B2 ทะลุกรอบ | 32.5% | +9.89 | −5.15 | 1.92 | 24 ไม้ |
สองบรรทัดนี้คือคนละบุคลิกกันคนละโลก
B1 คือสาย “ชนะบ่อย” ถูก 6 ไม้จาก 10 ไม้ เปิดพอร์ตมาเห็นไม้เขียวเป็นส่วนใหญ่ รู้สึกดีแทบทุกวัน แต่ไม้ที่ผิดกินคืนหมดเพราะแพ้ทีละเกือบสองเท่าของตอนชนะ
B2 คือสาย “ผิดบ่อยแต่ได้ก้อนใหญ่” ผิด 2 ใน 3 ไม้ และเคยแพ้ติดกัน 24 ไม้รวด ซึ่งเป็นตัวเลขที่ควรหยุดอ่านสักครู่ — ระบบที่มี payoff ดีกว่าบนกระดาษ ในทางปฏิบัติแทบไม่มีใครทนถือผ่านช่วงแบบนั้นได้โดยไม่เปลี่ยนกฎกลางทาง
และทั้งสองบุคลิกมาจากอินดิเคเตอร์ตัวเดียวกันเป๊ะ ต่างกันแค่ตีความกลับทาง ซึ่งแปลว่าถ้าเห็นใครโชว์สถิติแล้วบอกว่า “บุคลิกระบบนี้เหมาะกับคนแบบนี้” สิ่งที่เขากำลังบรรยายอาจไม่ใช่คุณสมบัติของเครื่องมือเลย แต่เป็นคุณสมบัติของทิศที่เขาเลือกอ่านมัน
อัตราชนะขายคอร์สได้ แต่มันไม่ใช่ตัวเลขที่บอกว่าคุณได้เงินหรือเสียเงิน
กฎออกที่ฟังดูมีวินัย กลับทำให้แย่ลง
B3 คือเวอร์ชันที่ตำราสอนละเอียดที่สุด: เข้าที่กรอบ ออกที่เส้นกลาง ฟังดูเป็นวินัยที่ดีกว่าปล่อยให้ไม้สลับฝั่งไปเรื่อย ๆ เพราะมี “จุดออกที่ชัดเจน” ซึ่งเป็นคำที่ขายได้เสมอ
ผลจริงคือมันแย่กว่าทุกทาง
| B1 เด้งกรอบ | B3 ออกเส้นกลาง | |
|---|---|---|
| จำนวนไม้ | 10,892 | 17,740 (+63%) |
| P/L ดิบ | −321 | +823 |
| ต้นทุนรวมที่จ่าย | 3,268 | 5,322 |
| P/L สุทธิ | −3,588 | −4,499 |
| ไม้ที่ถือสั้นกว่า 30 นาที | 4.8% | 27.4% |
| เดือนที่กำไร (จาก 78) | 27 (34.6%) | 16 (20.5%) |
จุดที่ต้องอ่านคือคอลัมน์ P/L ดิบ B3 เป็นบวก +823 ในระดับสัญญาณล้วน ๆ ซึ่งดีกว่า B1 ที่ −321 ด้วยซ้ำ แปลว่ากฎออกที่เส้นกลางช่วยเรื่องคุณภาพสัญญาณได้จริงนิดหน่อย
แต่มันสร้างไม้เพิ่มขึ้น 63% เพราะสวิงเดียวที่ B1 นับเป็นไม้เดียว ถูกสับเป็นหลายไม้ — ราคาแตะเส้นกลาง ปิด แล้วเด้งกลับไปกรอบเดิม เข้าใหม่ วนแบบนี้ไปเรื่อย ๆ สัดส่วนไม้สั้นกว่า 30 นาทีจึงพุ่งจาก 4.8% เป็น 27.4% ต้นทุนที่เพิ่มขึ้นกลืนส่วนที่ดีขึ้นจนหมด แล้วยังเหลือแย่กว่าเดิม
บทเรียนที่ควรเก็บกลับไปคือ กฎที่เพิ่ม “จุดออก” มักถูกขายว่าเป็นการเพิ่มวินัย แต่ในทางบัญชีมันคือ การเพิ่มจำนวนครั้งที่ต้องจ่ายค่าผ่านทาง ถ้าสัญญาณตัวตั้งต้นไม่มีของจริง การเพิ่มวินัยแบบนี้ทำให้แพ้เร็วขึ้น ไม่ใช่ช้าลง
และในระดับเดือน B3 มีเดือนที่กำไรแค่ 16 จาก 78 เดือน แย่ที่สุดในสามเวอร์ชัน แปลว่าราวสี่ในห้าของเดือนทั้งหมดคือเดือนที่พอร์ตลดลง
ด่านสุ่ม: ทั้งสองสำนักแยกจากการมั่วไม่ออก
เกณฑ์ข้อสามที่ล็อกไว้ก่อนรันคือด่านที่โหดที่สุดของเว็บนี้ — การเทียบกับการสุ่ม
วิธีคือสุ่ม 200 รอบ โดยคุมทุกอย่างให้เหมือนของจริงเป๊ะ: จำนวนไม้เท่ากันที่ 10,892 ไม้ · การกระจายเวลาถือชุดเดียวกัน · สัดส่วน long/short เท่ากัน · ต้นทุนเดียวกัน ต่างกันข้อเดียวคือเวลาเข้าไม้สุ่มมั่ว ไม่ดู Bollinger เลย
| ผลสุทธิ (USD/oz) | |
|---|---|
| สุ่มมั่ว — ค่ากลางของ 200 รอบ | −3,098 |
| สุ่มมั่ว — percentile 95 (รอบที่ดวงดีมาก) | −537 |
| ของจริง B1 เด้งกรอบ | −3,588 → percentile 37.5 |
| ของจริง B2 ทะลุกรอบ | −2,947 → percentile 54.5 |
B1 แย่กว่าค่ากลางของการมั่ว ส่วน B2 ตกลงไปกองอยู่ตรงกลางกลุ่มพอดี ซึ่งคือนิยามของ “แยกไม่ออกจากการโยนเหรียญ” ทั้งคู่ไม่ผ่านเกณฑ์ข้อสาม และเกณฑ์ผ่านที่เราตั้งไว้คือ percentile 95 ที่ −537 ซึ่งทั้งคู่ยังห่างมาก
ตรงนี้ต้องเบรกให้แรงพอ ๆ กับที่ต่อยไป ห้ามอ่านผลนี้ว่า “BB แพ้การสุ่มเสมอ” สิ่งที่ข้อมูลบอกได้จริงคือ “ในช่วงและตลาดที่ทดสอบ กฎ 20/2 แบบสัญญาณเข้าออกเดี่ยว ๆ อยู่ที่ percentile 37.5 และ 54.5 ของการสุ่ม” ไม่มากไปกว่านั้น
และควรพูดให้ชัดด้วยว่าฝั่ง short เป็นตัวถ่วงทุกเวอร์ชัน ซึ่งสอดคล้องกับสองงานก่อนหน้าบนทอง
| Long | Short | |
|---|---|---|
| B1 เด้งกรอบ | −505 | −3,083 |
| B2 ทะลุกรอบ | −184 | −2,763 |
| B3 ออกเส้นกลาง | −1,027 | −3,472 |
ช่วงทดสอบเป็นขาขึ้นใหญ่ของทอง ระบบที่บังคับตัวเองให้ยืนทั้งสองฝั่งตลอดเวลาจึงต้องจ่ายค่าสวนโครงสร้างตลาดซ้ำ ๆ นี่คือคำอธิบายเชิงกลไก ไม่ใช่ข้อพิสูจน์ และมันเป็นกลไกคนละแบบกับที่เราเจอตอนผ่ากฎ MACD ตัดเส้นศูนย์บนทอง และกฎ Stochastic 20/80 บนทอง ซึ่งเป็นเครื่องมือคนละตระกูลและกติกาคนละชุด เราจึงเทียบตัวเลขข้ามงานตรง ๆ ไม่ได้ เทียบได้แค่กลไก
อีกข้อที่ต้องปิดคือ ระบบพวกนี้ไม่ได้แพ้เพราะไม้เทพไม่กี่ไม้หายไป ไม้ที่ดีที่สุด 10 ไม้คิดเป็นแค่ 1.9% (B1) · 6.5% (B2) · 1.6% (B3) ของกำไรดิบ การแพ้กระจายทั้งระบบ ไม่ใช่เรื่องดวงของไม้ไม่กี่ไม้
สิ่งที่ยังไม่สรุป: ฝั่งทะลุกรอบบนไทม์เฟรมใหญ่
ท่อนนี้คือท่อนที่เราต้องซื่อสัตย์ที่สุด เพราะมันคือช่องเดียวในงานทั้งหมดที่ตัวเลขดูดี และการเล่าให้ครบมันยากกว่าการซ่อนมันไว้เยอะ
เรารันทุกเวอร์ชันบนทุกไทม์เฟรมด้วยกติกาเดิมเป๊ะทุกข้อ ต้นทุนเท่ากัน ช่วงข้อมูลเดียวกัน
P/L สุทธิหลังหักต้นทุน 0.30 (USD/oz)
| ไทม์เฟรม | B1 เด้งกรอบ | B2 ทะลุกรอบ | B3 ออกเส้นกลาง |
|---|---|---|---|
| M5 | −3,588 | −2,947 | −4,499 |
| M15 | −2,541 | +220 | −3,158 |
| M30 | −4,182 | +2,964 | −3,014 |
| H1 | −1,986 | +1,317 | −2,477 |
| H4 | −901 | +709 | −1,338 |
| D1 | −1,933 | +1,907 | −47 |
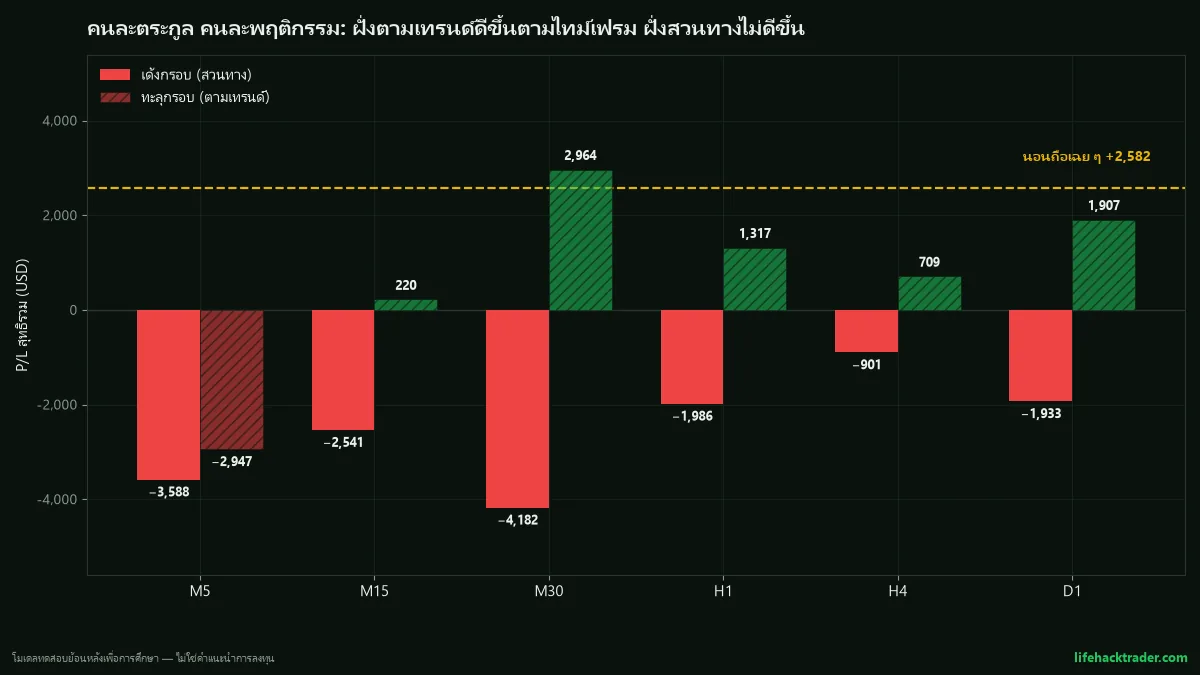
สิ่งที่เห็นชัดมีสองอย่าง
หนึ่ง B1 ติดลบทุกไทม์เฟรมโดยไม่มีข้อยกเว้น และไม่เป็นขั้นบันได M30 (−4,182) แย่กว่า M5 (−3,588) ด้วยซ้ำ ฝั่งสวนทางไม่ได้ถูกช่วยด้วยการขยับไทม์เฟรม
สอง B2 เป็นบวกทุกไทม์เฟรมที่ใหญ่กว่า M5 และช่อง M30 ได้ +2,964 ซึ่งชนะการนอนถือที่ +2,582 โดยขาดทุนสูงสุดระหว่างทาง 34.8% เทียบกับนอนถือที่ 27.9%
ถึงตรงนี้ถ้าเราเป็นคนขายคอร์ส บทความจะจบตรงนี้ด้วยพาดหัวว่า “เจอแล้ว” เราจะไม่เขียนแบบนั้น และเหตุผลมีห้าข้อ ซึ่งต้องอ่านให้ครบทั้งห้า
หนึ่ง — เกณฑ์ที่ล็อกไว้ตัดสินที่ M5 ซึ่ง B2 ตก เราเขียนไว้ก่อนรันว่าจะตัดสินที่ไทม์เฟรมไหน การเลื่อนเส้นชัยมาที่ M30 หลังเห็นผลแล้ว คือสิ่งเดียวกับที่เราวิจารณ์คนอื่นมาตลอดทั้งเว็บ ถ้ายกเว้นให้ตัวเองครั้งนี้ ทุกคำตัดสินก่อนหน้าก็ไม่มีความหมาย
สอง — M30 คือ 1 ช่องจาก 18 ช่อง เรารัน 3 เวอร์ชัน × 6 ไทม์เฟรม = 18 ช่อง เมื่อดูตัวเลข 18 ตัว การมีช่องที่ดูดีที่สุดโผล่ขึ้นมาหนึ่งช่องเป็นเรื่องที่เกิดขึ้นได้เองแม้ไม่มีอะไรจริงอยู่เลย การหยิบช่องที่ดีที่สุดมาโชว์คือ การขุดข้อมูล ไม่ใช่การค้นพบ
สาม — ยังไม่ผ่านด่านสุ่มที่ M30 เรารันด่านสุ่มเฉพาะ M5 ตามที่ล็อกไว้ก่อน และที่ M5 ทั้งสองสำนักแยกจากการมั่วไม่ออก เราไม่มีสิทธิ์เดาว่าที่ M30 จะผ่าน จนกว่าจะรันจริง — และการรันมันตอนนี้บนข้อมูลชุดเดิมที่เห็นผลไปแล้วก็ยังไม่นับอยู่ดี
สี่ — ยังไม่มีข้อมูลนอกกลุ่มทดสอบ และช่วงที่ทดสอบเข้าทางระบบนี้อยู่แล้ว 6 ปีครึ่งนี้เป็นขาขึ้นใหญ่ของทอง ระบบตามเทรนด์ฝั่งซื้อได้เปรียบโดยธรรมชาติในสภาพตลาดแบบนี้ ตัวเลข +2,964 จึงอาจเป็นการวัดคุณสมบัติของช่วงเวลา มากกว่าคุณสมบัติของกฎ
ห้า — กำไรเกือบทั้งหมดมาจากไม้ 10 ไม้ ข้อนี้เราไม่ได้เห็นตั้งแต่แรก แต่กลับไปผ่าตัวเลข M30 ต่อหลังจากตั้งคำถามกับตัวเองว่า +2,964 มันคือกำไรแบบไหนกันแน่ ผลที่ได้คือข้อที่หนักที่สุดในห้าข้อ
| ตัดอะไรออกจากผล | เหลือกำไรเท่าไหร่ |
|---|---|
| ไม่ตัดอะไรเลย | +2,964 |
| ตัดไม้ที่ดีที่สุด 1 ไม้ | +2,255 |
| ตัดไม้ที่ดีที่สุด 10 ไม้ | +94 |
จากทั้งหมด 2,030 ไม้ ไม้ที่ดีที่สุดเพียง 10 ไม้คิดเป็น 96.8% ของกำไรทั้งหมด อีก 2,020 ไม้ที่เหลือรวมกันได้ 94 USD/oz ตลอด 6 ปีครึ่ง — แบนราบ
และมันกระจุกในเวลาด้วย
| ปี | กำไรสุทธิ | จำนวนไม้ |
|---|---|---|
| 2020 | +24 | 308 |
| 2021 | −108 | 362 |
| 2022 | +102 | 342 |
| 2023 | −109 | 361 |
| 2024 | +107 | 284 |
| 2025 | +734 | 260 |
| ครึ่งปี 2026 | +2,214 | 113 |
ห้าปีแรกรวมกันได้ 16 USD/oz แล้วครึ่งปี 2026 ปีเดียวทำไป 74.7% ของกำไรทั้งหมด (สามเดือนที่ดีที่สุดรวมกัน 82.4%)
ภาพจริงของกฎนี้จึงไม่ใช่ “ระบบที่ทำเงินสม่ำเสมอ” แต่คือ ระบบที่ไม่ได้อะไรเลยห้าปี แล้วบังเอิญยืนอยู่ถูกทางตอนทองระเบิดขาขึ้นในช่วง 18 เดือนสุดท้าย จับได้สิบไม้ใหญ่ ซึ่งเป็นช่วงเวลาเดียวกับที่คนซื้อทองแล้วนอนหลับก็ได้กำไรก้อนนั้นเหมือนกัน โดยไม่ต้องเทรดสักไม้
แล้ว +2,964 คิดเป็นผลตอบแทนกี่เปอร์เซ็นต์
คำถามนี้ตอบตรง ๆ ไม่ได้ เพราะตัวเลขในงานนี้เป็น USD ต่อทอง 1 ออนซ์ ขนาดไม้คงที่ ไม่ทบต้น ไม่มีบัญชี จะแปลงเป็นเปอร์เซ็นต์ได้ต้องสมมติก่อนว่าใช้เงินเท่าไหร่ถือทองหนึ่งออนซ์นั้น และคำตอบจะเปลี่ยนทันทีตามที่สมมติ
ฐานที่ป้องกันตัวได้ที่สุดคือจ่ายเต็มไม่ยืมเงิน ใช้ทุนเท่าราคาทองวันแรก (1,516.91) ตลอด 6.475 ปี
| B2 บน M30 | นอนถือเฉย ๆ | |
|---|---|---|
| ผลตอบแทนรวม | 191.7% | 170.2% |
| ผลตอบแทนทบต้นต่อปี | 17.98% | 16.59% |
| ขาดทุนสูงสุด | 34.8% | 27.6% |
| ผลตอบแทน ÷ ขาดทุนสูงสุด | 5.59 | 6.40 |
ชนะผลตอบแทนต่อปีอยู่ 1.4 จุด แต่แพ้เมื่อคิดต่อความเสี่ยงที่รับ และฐานทุนนี้ยังเข้าข้างระบบอยู่ เพราะทองขึ้นจาก ~1,517 เป็น ~4,099 เงินที่ต้องใช้ถือหนึ่งออนซ์จึงโตตามไปด้วย มูลค่าไม้ตอนเข้าเฉลี่ยทั้งช่วงอยู่ที่ 2,250 ไม่ใช่ 1,517 — ถ้าหารด้วยทุนเฉลี่ยจริง ผลตอบแทนทบต้นเหลือ 13.86% ต่อปี ซึ่งแพ้การนอนถือ
สุดท้าย ส่วนต่างที่ชนะนอนถืออยู่ห่างจากการหายไปแค่นิดเดียว: ระบบหยุดชนะการนอนถือทันทีที่ต้นทุนขึ้นถึง 0.4882 USD/oz ต่อไม้ จากที่ทดสอบไว้ 0.30 และถ้ามีค่าถือข้ามคืน (งานนี้ไม่ได้คิดเลย ขณะที่ 63.2% ของไม้ค้างข้ามคืนอย่างน้อยหนึ่งคืน) แค่ 0.16 USD/oz ต่อคืน ก็กินส่วนต่างหมดพอดี
สถานะที่ถูกต้องของเรื่องนี้จึงเป็น “สมมติฐาน” ไม่ใช่ “ข้อค้นพบ”
สิ่งที่เราจะทำต่อคือประกาศกติกาใหม่ให้ครบก่อนแตะข้อมูล — ระบุไทม์เฟรม เกณฑ์ผ่าน ด่านสุ่ม และช่วงข้อมูลนอกกลุ่มทดสอบไว้ล่วงหน้า — แล้วเทสรอบใหม่ และเราจะรายงานผลไม่ว่ามันจะออกมาทางไหน รวมถึงกรณีที่มันพังทันทีที่เจอกติกาที่เข้มขึ้น ซึ่งเป็นผลลัพธ์ที่เจอบ่อยที่สุดเวลาเอาช่องสวย ๆ ไปทดสอบซ้ำ
ที่เขียนท่อนนี้ไว้ไม่ใช่เพื่อแย้มว่ามีของดีรออยู่ แต่เพื่อบันทึกไว้ว่า ณ วันที่ปิดงานนี้ เรารู้เท่านี้ และเรายังไม่มีสิทธิ์บอกใครว่าให้ไปทำตาม
เราเดาผิด 1 ข้อจาก 6
ธรรมเนียมของเว็บนี้คือเขียนคำทำนายล็อกไว้ก่อนรัน แล้วยอมรับตรง ๆ เวลาผิด รอบนี้เขียนไว้ 6 ข้อ ถูก 5 ผิด 1
| ทำนายไว้ก่อนรัน | ผลจริง |
|---|---|
| B1 จะขาดทุนสุทธิและแพ้นอนถือ | ✅ ถูก −3,588 |
| P/L ดิบของ B2 = ลบของ B1 พอดี และติดลบสุทธิทั้งคู่ | ✅ ถูก ผลต่าง 0.00000000 |
| P/L ดิบของ B2 จะดีกว่า B1 | ✅ ถูก +321 เทียบกับ −321 |
| B3 จะเทรดน้อยกว่าและเสียหายน้อยกว่า B1 | ❌ ผิดทั้งสองอย่าง — เทรดมากกว่า 63% และขาดทุนหนักกว่า |
| บันได TF จะแยกตามตระกูล: ตามเทรนด์ดีขึ้น สวนเทรนด์ไม่ดีขึ้น | ✅ ถูก B2 บวกทุก TF ใหญ่ · B1 ลบทุก TF |
| B1 จะไม่ชนะ percentile 95 ของการสุ่ม | ✅ ถูก อยู่ที่ 37.5 |
ข้อที่ผิดคือข้อ B3 เราเดาว่า “มีจุดออกที่ชัดเจน = เทรดน้อยลง” ซึ่งฟังดูสมเหตุสมผลจนเราไม่ได้เอะใจตอนเขียน ความจริงคือจุดออกที่เส้นกลางไปสับสวิงเดียวให้กลายเป็นหลายไม้ กฎที่ตั้งใจลดความเสี่ยง กลับเพิ่มความถี่และเพิ่มต้นทุน ซึ่งเป็นบทเรียนตัวเดียวกับที่เจอตอนทดสอบการบังคับตัดไม้ตามเวลาในบทก่อนหน้า — เราเจอมันมาแล้วครั้งหนึ่งและก็ยังเดาผิดซ้ำในรูปแบบใหม่
แต่ข้อที่น่าพูดถึงกว่าคือข้อ 5 ที่ทำนายถูก เพราะมันคือข้อที่เราเคยเดาผิดในบทก่อน ตอนนั้นเราทำนายว่าไทม์เฟรมใหญ่จะช่วยให้ผลดีขึ้นเป็นขั้นบันได แล้วมันไม่เป็นแบบนั้น เพราะเราเผลอเอาบทเรียนจากเครื่องมือตระกูลตามเทรนด์ไปทึกทักกับเครื่องมือตระกูลสวนทาง
รอบนี้เราจึงแก้สมมติฐานใหม่ก่อนรันว่า ผลของการขยับไทม์เฟรมควรแยกตามตระกูลเครื่องมือ ไม่ใช่กฎเดียวใช้ได้กับทุกตัว แล้วผลออกมาตรงตามนั้นพอดี — ฝั่งตามเทรนด์ (B2) ดีขึ้นเมื่อขยับขึ้นไทม์เฟรมใหญ่ ฝั่งสวนทาง (B1) ไม่ดีขึ้นเลยสักช่อง
นี่คือเหตุผลที่เราเขียนคำทำนายทุกครั้งและยอมรับตอนผิดทุกครั้ง เพราะข้อที่ทายถูกในวันนี้จะมีค่าก็ต่อเมื่อมันมาจากข้อที่ทายผิดเมื่อวาน ถ้าเก็บเฉพาะข้อที่ถูกไว้เล่า บทความจะกลายเป็น “เรารู้อยู่แล้ว” ซึ่งเป็นการโกงย้อนหลังที่คอนเทนต์เทรดทำกันจนเป็นเรื่องปกติ
สิ่งที่งานนี้ไม่ได้พิสูจน์
ข้อจำกัดสำคัญกว่าข้อสรุป เพราะมันกันเราจากการเอาผลไปใช้เกินขอบเขต
- ที่เทสคือ BB(20, 2.0) ใช้เป็นสัญญาณเข้าออกเดี่ยว ๆ บนทองเท่านั้น ไม่ได้เทส squeeze หรือความกว้างของกรอบ ไม่ได้เทสการใช้ BB ร่วมกับอินดิเคเตอร์อื่น และไม่ได้เทสค่า period หรือค่า SD อื่น — เราจงใจไม่เทส เพราะการไล่เปลี่ยนค่าจนเจอตัวที่กำไรบนข้อมูลชุดเดิมคือการขุดข้อมูล ถ้าจะทดสอบเพิ่มต้องประกาศกติกาใหม่ก่อนรันรอบใหม่
- ผลนี้อยู่บน ทอง (XAUUSD) เท่านั้น เอาไปสรุปแทนฟอเร็กซ์คู่อื่น หุ้น คริปโต หรือดัชนีไม่ได้
- ช่วงทดสอบเป็นขาขึ้นใหญ่ของทอง ซึ่งเข้าทางฝั่งตามเทรนด์และไม่เข้าทางฝั่งสวนทางตั้งแต่ต้น ผลนี้ตอบว่า “ใช้ในตลาดแบบนี้ได้หรือไม่ได้” ไม่ได้ตอบว่าใช้ไม่ได้ในทุกสภาพตลาด
- ต้นทุน 0.30 USD/oz ต่อไม้เป็น สมมติฐานฝั่งถูก ถ้าคิดที่ 0.50 B1 จะเหลือ −5,767 และเรายังไม่ได้คิด slippage กับค่าถือข้ามคืน ซึ่งใส่เข้าไปแล้วมีแต่แย่ลง
- ข้อมูลช่วงปี 2020-2023 เป็นฟีดที่เติมราคานิ่งช่วงตลาดปิด ซึ่งไม่สร้างสัญญาณหลอก แต่โครงสร้างข้อมูลสองยุคก็ไม่เหมือนกัน 100%
- ตัวเลขขาดทุนสูงสุดฝั่งระบบคิดจากฐานราคาทองต้นงวด ไม่ใช่จากบัญชีจริง เราจึงรายงานผลเป็นหน่วย USD ต่อออนซ์เป็นหลัก
สรุป
Bollinger Bands ไม่ได้ “หลอก” มันคำนวณสิ่งที่มันบอกว่าจะคำนวณได้ถูกต้องทุกประการ คือระยะห่างของราคาจากค่าเฉลี่ยของตัวเองในหน่วยความผันผวน ปัญหาอยู่ที่ขั้นตอนถัดไป — การแปลงตัวเลขนั้นเป็นคำสั่งซื้อขายเดี่ยว ๆ ด้วยกฎ 20/2 บนทองในช่วงที่เราทดสอบ ไม่เหลือส่วนเกินให้ทำเงิน ไม่ว่าจะแปลงไปทางไหนก็ตาม
และนั่นคือสิ่งที่ทำให้งานนี้ต่างจากงานอื่น เพราะเราไม่ได้พบว่าสำนักไหนอ่านกรอบผิด เราพบว่าคำถามเรื่องใครอ่านถูกมีมูลค่ารวมแค่ 321 เหรียญใน 6 ปีครึ่ง ขณะที่ค่าเข้าร่วมวงเถียงอยู่ที่ 3,268 เหรียญต่อฝ่าย
ถ้าจะเก็บอะไรกลับไปข้อเดียว ขอให้เป็นข้อนี้: ก่อนจะถามว่ากฎไหนถูก ให้ถามก่อนว่า ต่อให้ถูก มันใหญ่พอจ่ายค่าผ่านทางไหม — คำถามแรกเถียงกันได้ทั้งชีวิตโดยไม่ต้องมีข้อมูล ส่วนคำถามที่สองตอบได้ด้วยการคูณเลขสองตัว และมันคือคำถามที่ตัดสินว่าเงินเพิ่มหรือลดจริง ๆ
สองสำนักที่เถียงกันมาทั้งชีวิตว่าใครอ่านกรอบถูก — พอเอาข้อมูลจริงมาวาง คำตอบคือทั้งคู่อ่านได้พอ ๆ กัน ฝ่ายหนึ่งได้ 321 เหรียญ อีกฝ่ายเสีย 321 เหรียญ เท่ากันเป๊ะถึงทศนิยม แล้วทั้งคู่จ่ายค่าผ่านทางคนละ 3,268 เหรียญเพื่อเข้าไปเถียงกัน คนที่ได้เงินจากบทสนทนานี้ไม่ใช่ทั้งสองฝ่าย
คำเตือนความเสี่ยง: บทความนี้จัดทำเพื่อการศึกษาเท่านั้น ไม่ใช่คำแนะนำการลงทุน ตัวเลขทั้งหมดมาจากการทดสอบย้อนหลังบนข้อมูลราคาทองในอดีต ซึ่งไม่การันตีผลลัพธ์ในอนาคตและไม่ครอบคลุมตลาดอื่นหรือสภาพตลาดอื่น การเทรดมีความเสี่ยง ผู้เทรดควรศึกษาข้อมูลและประเมินความเสี่ยงที่ตนเองรับได้ก่อนตัดสินใจทุกครั้ง