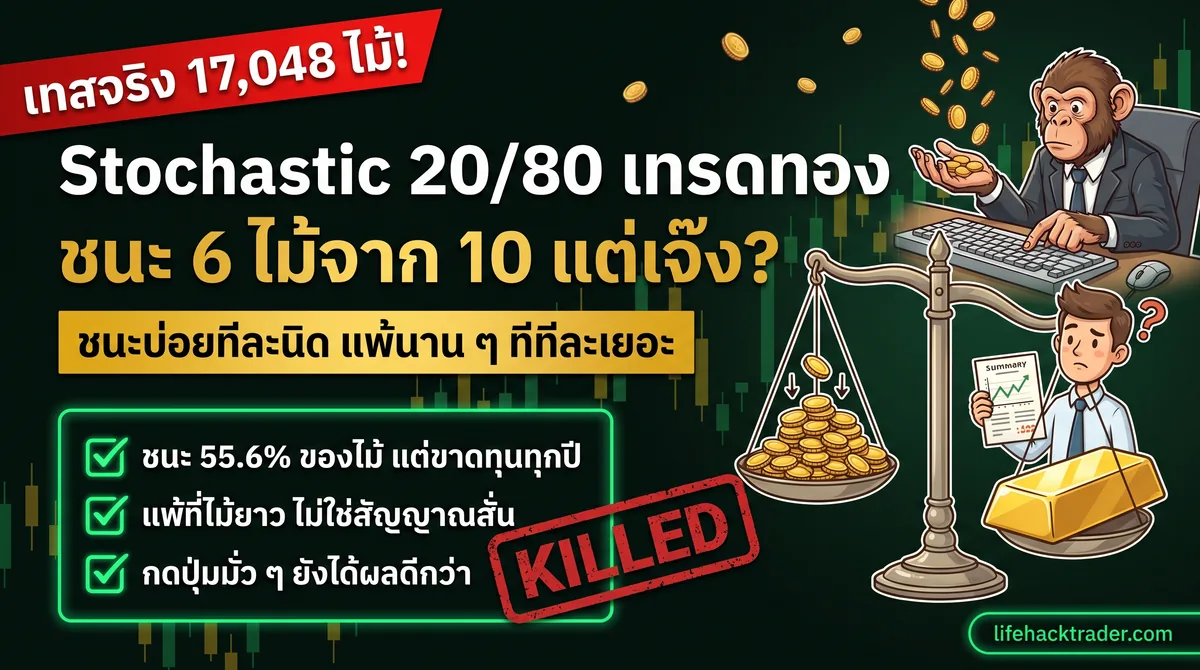
ลองนึกภาพว่ามีคนเอาผลเทรดมาให้คุณดู แล้วบอกว่า “ระบบนี้ชนะ 55.6% ของไม้” อีกเวอร์ชันหนึ่งชนะถึง 61.4% — ชนะ 6 ไม้จาก 10 ไม้
ถ้าไม่ถามอะไรต่อ คนส่วนใหญ่จะเชื่อทันทีว่านี่คือระบบที่ใช้ได้ เพราะตัวเลขนี้คือตัวเลขเดียวที่คอนเทนต์สอนเทรดเอามาโชว์กันมากที่สุด
ความจริงคือระบบที่ชนะ 55.6% ตัวนั้น ขาดทุนสุทธิ 5,733 USD/oz ตลอด 6 ปีครึ่ง และติดลบทุกปีไม่มียกเว้น ส่วนตัวที่ชนะ 61.4% ขาดทุน 3,495
และเมื่อเราเอามันไปวางข้างการกดปุ่มเข้าไม้แบบมั่ว ๆ ที่ควบคุมทุกอย่างให้เหมือนกันเป๊ะ การมั่วยังทำได้ดีกว่า 69 จาก 100 รอบ
นี่คือรายงานฉบับเต็มของกฎ Stochastic 20/80 บนทอง
Stochastic คืออะไร และเราเทสแบบไหนบ้าง
Stochastic ตอบคำถามเดียวสั้น ๆ คือ “ราคาปิดล่าสุดอยู่ตรงไหนของช่วงที่ผ่านมา”
ถ้าย้อนดู 14 แท่งล่าสุดแล้วเอาจุดสูงสุดกับต่ำสุดมาขึ้นเป็นกรอบ ราคาปิดที่ก้นกรอบจะให้ค่าใกล้ 0 ปิดที่ยอดกรอบจะให้ค่าใกล้ 100 เส้นที่ได้เรียกว่า %K ส่วน %D คือค่าเฉลี่ยของ %K อีกชั้นหนึ่งเพื่อให้เส้นนิ่งลง งานนี้ใช้ค่ามาตรฐาน (14,3,3) แบบ slow
ธรรมเนียมที่สอนกันคือ
- ต่ำกว่า 20 = oversold คือถูกขายมากเกินไป ควรกลับตัวขึ้น จึงซื้อ
- สูงกว่า 80 = overbought คือถูกซื้อมากเกินไป ควรกลับตัวลง จึงขาย
จุดสำคัญที่ต้องเข้าใจตั้งแต่ต้นบทคือ นี่เป็นเครื่องมือสวนทาง มันไม่ได้บอกให้ตามราคา มันบอกให้สวนราคา ซึ่งเป็นตรรกะคนละขั้วกับเครื่องมือตระกูลตามเทรนด์ และจะเป็นหัวใจของทุกอย่างที่เกิดขึ้นต่อจากนี้
เพราะ Stochastic ถูกเอาไปใช้หลายแบบมาก เราจึงต้องขีดเส้นให้ชัด งานนี้ประกาศ 3 เวอร์ชันครบก่อนแตะข้อมูล ไม่ได้ไล่จูนจนเจอตัวที่กำไร
- V1 ตำราเป๊ะ — %K ตัดขึ้นผ่าน 20 = Long · ตัดลงผ่าน 80 = Short · สลับฝั่งตลอด ไม่มีจุดตัดขาดทุน ไม่มีเป้ากำไร
- V2 %K ตัด %D ในโซน — ตัดกันใต้ 20 = Long · ตัดกันเหนือ 80 = Short (อีกรูปแบบที่คอร์สสอนบ่อยพอกัน)
- V3 = V1 แต่ Long อย่างเดียว — ตัด short ทิ้ง ถือเงินสดแทน ไว้ตอบคำถามว่า “ที่แพ้เพราะฝั่ง short อย่างเดียวหรือเปล่า”
สิ่งที่ไม่ได้อยู่ในงานนี้: divergence, การใช้ Stochastic เป็นตัวกรองร่วมกับระบบอื่น, ค่า period อื่น, โซนอื่นนอกจาก 20/80 และตลาดอื่นนอกจากทอง ทุกอย่างที่อ่านต่อจากนี้พูดถึงกฎเดียวข้างบนเท่านั้น
เทสยังไง ให้เชื่อได้
| สิ่งที่เราทำ | |
|---|---|
| ตลาด | ทองคำ spot (XAUUSD) ราคา bid |
| ช่วงเวลา | ม.ค. 2020 - มิ.ย. 2026 = 6 ปีครึ่ง |
| ข้อมูล | แท่งรายนาทีจริง 2,980,605 แท่ง รวมขึ้นเป็น M5 ได้ 596,160 แท่ง |
| สัญญาณ | Stochastic(14,3,3) slow · โซน 20/80 มาตรฐาน · ค่าเดียว ไม่ไล่จูน |
| การส่งคำสั่ง | สัญญาณจากแท่งที่ปิดแล้ว เข้าไม้ที่ราคาเปิดแท่งถัดไป |
| ต้นทุน | 0.30 USD/oz ต่อไม้ พร้อมตารางเทียบที่ 0 และ 0.50 |
| หน่วย | USD ต่อ 1 ออนซ์ ไม่คิด leverage |
บรรทัดการส่งคำสั่งคือการกัน lookahead ถ้าคำนวณสัญญาณจากแท่งที่ยังไม่ปิดแล้วเข้าไม้ในแท่งเดียวกัน เท่ากับใช้ข้อมูลอนาคต ผลจะสวยแบบที่ทำจริงไม่ได้
ส่วนบรรทัดต้นทุนคือด่านที่กลยุทธ์ที่เทรดถี่กว่ารายวันตายกันมาแล้วนับไม่ถ้วน
และสิ่งที่เราล็อกไว้ก่อนรัน ไม่ใช่แค่พารามิเตอร์ แต่คือเกณฑ์ผ่าน 3 ข้อ ซึ่งต้องผ่านครบทั้งหมดถึงจะนับว่าไอเดียนี้มีของ
- กำไรสุทธิเป็นบวกที่ต้นทุน 0.30 USD/oz ต่อไม้
- ชนะการซื้อแล้วนอนถือในช่วงเดียวกัน
- อยู่เหนือ percentile 95 ของการสุ่ม
การเขียนเกณฑ์ไว้ก่อนสำคัญกว่าที่คิด เพราะถ้าไม่เขียน พอเห็นตัวเลขแล้วสมองจะหาเหตุผลรองรับได้เสมอ การล็อกไว้ล่วงหน้าคือการปิดประตูนั้นทิ้ง — พร้อมกับคำทำนาย 6 ข้อที่เราจะเล่าตอนท้ายว่าผิดไปข้อหนึ่ง
ผลรวม 6 ปีครึ่ง — ตกเกณฑ์ทั้งสามเวอร์ชัน
ตัวเทียบคือการซื้อทองแล้วนอนถือช่วงเดียวกัน: +2,582 USD/oz (+170%) โดยขาดทุนสูงสุดระหว่างทาง 27.9%
| V1 ตำราเป๊ะ | V2 %K ตัด %D | V3 Long อย่างเดียว | |
|---|---|---|---|
| จำนวนไม้ | 17,048 | 10,898 | 8,524 |
| อัตราชนะ | 55.6% | 61.4% | 56.9% |
| Profit factor | 0.87 | 0.91 | 0.92 |
| กำไรคาดหวังต่อไม้ | −0.34 | −0.32 | −0.19 |
| P/L สุทธิ (หัก 0.30) | −5,733 | −3,495 | −1,577 |
| P/L ดิบ (ไม่คิดต้นทุน) | −619 | −226 | +980 |
| แพ้ติดกันยาวสุด | 12 ไม้ | 9 ไม้ | 9 ไม้ |
| เดือนที่กำไร (จาก 78) | 21 (26.9%) | 23 (29.5%) | 30 (38.5%) |
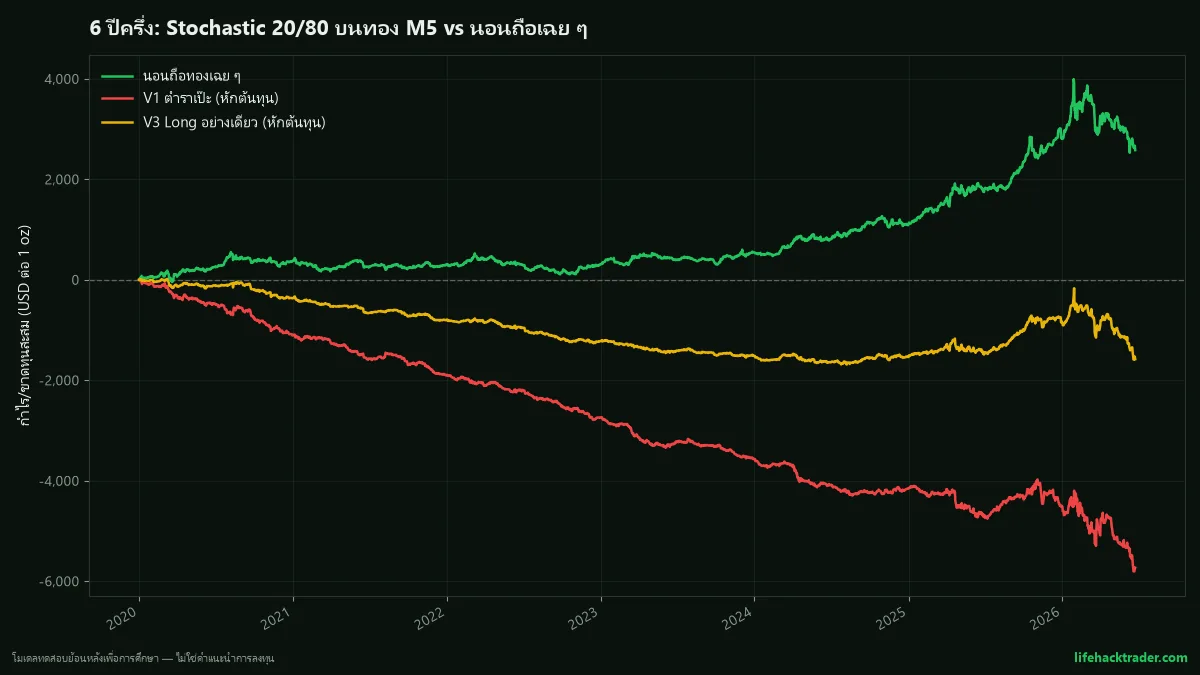
อ่านตารางนี้ให้ออกในบรรทัดเดียวคือ เทรดหนึ่งหมื่นเจ็ดพันไม้ตลอด 6 ปีครึ่ง เพื่อไปจบที่แย่กว่าการไม่ทำอะไรเลย และนี่ไม่ใช่การพลาดแบบเฉียดฉิว ทั้งสามเวอร์ชันตกเกณฑ์ข้อแรกตั้งแต่ยังไม่ต้องไปเทียบกับใคร
ผลรายปีของ V1 (หักต้นทุน 0.30 ทั้งหมด) บอกเรื่องเดียวกันแบบไม่ต้องตีความ: 2020 = −1,099 · 2021 = −794 · 2022 = −847 · 2023 = −828 · 2024 = −589 · 2025 = −354 · ครึ่งปี 2026 = −1,222
ติดลบทุกปีไม่มียกเว้น และปีที่เจ็บที่สุดคือครึ่งแรกของปี 2026 ซึ่งเป็นช่วงที่ทองวิ่งเป็นเทรนด์แรงที่สุดในทั้งชุดข้อมูล — จำจุดนี้ไว้ เดี๋ยวมันจะกลับมาอธิบายทุกอย่าง
ในระดับเดือนภาพยิ่งชัด V1 มีเดือนที่กำไรแค่ 21 จาก 78 เดือน แปลว่าเกือบสามในสี่ของเดือนทั้งหมดคือเดือนที่พอร์ตลดลง
ชนะ 6 ไม้จาก 10 แล้วทำไมยังเจ๊ง
ถึงตรงนี้คำถามที่ควรค้างอยู่ในหัวคือ ชนะบ่อยขนาดนั้นแล้วเงินหายไปไหน คำตอบอยู่ในสองบรรทัด
| กำไรเฉลี่ยไม้ที่ชนะ | ขาดทุนเฉลี่ยไม้ที่แพ้ | payoff | |
|---|---|---|---|
| V1 ตำราเป๊ะ (ชนะ 55.6%) | +4.00 | −5.78 | 0.69 |
| V2 %K ตัด %D (ชนะ 61.4%) | +5.01 | −8.79 | 0.57 |
คณิตศาสตร์ของ V1 ตรงไปตรงมามาก: ชนะ 55.6% × 4.00 = 2.22 ส่วนแพ้ 44.4% × 5.78 = 2.57
ติดลบตั้งแต่ก่อนคิดค่า spread ด้วยซ้ำ ค่าใช้จ่ายในการเทรดไม่ได้เป็นตัวที่ฆ่ามัน แต่เป็นตัวที่มาซ้ำแผลทีหลัง
และจุดที่กลับด้านกับสัญชาตญาณที่สุดคือ V2 ชนะบ่อยกว่า แต่ payoff แย่กว่า — 0.57 เทียบกับ 0.69 การกรองสัญญาณให้เข้มขึ้นด้วยเงื่อนไข %K ตัด %D ทำให้เทรดน้อยลงจาก 17,048 เหลือ 10,898 ไม้ และเสียหายน้อยลงจริง แต่มันไม่ได้แก้ปัญหาโครงสร้าง มันแค่ทำให้เจ็บช้าลง
อัตราชนะขายคอร์สได้ แต่มันไม่ใช่ตัวเลขที่บอกว่าคุณได้เงินหรือเสียเงิน
มันแพ้ที่ “ไม้ยาว” ไม่ใช่สัญญาณสั่น
นี่คือส่วนที่กลับด้านกับความเชื่อทั่วไปมากที่สุด และเป็นหลักฐานที่แข็งที่สุดในงานนี้
คำอธิบายมาตรฐานเวลาระบบอินดิเคเตอร์เจ๊งคือ “สัญญาณมันสั่น เข้า ๆ ออก ๆ จนโดนค่าธรรมเนียมกิน” ซึ่งเป็นคำอธิบายที่ถูกในหลายกรณี แต่ไม่ใช่กรณีนี้
| เวลาถือไม้ | จำนวนไม้ | P/L รวม (USD/oz) | เฉลี่ยต่อไม้ |
|---|---|---|---|
| ไม่เกิน 30 นาที | 908 | +1,178 | +1.30 |
| 30 นาที - 2 ชั่วโมง | 8,798 | +20,690 | +2.35 |
| 2 - 8 ชั่วโมง | 6,878 | −21,532 | −3.13 |
| เกิน 8 ชั่วโมง | 464 | −6,068 | −13.08 |
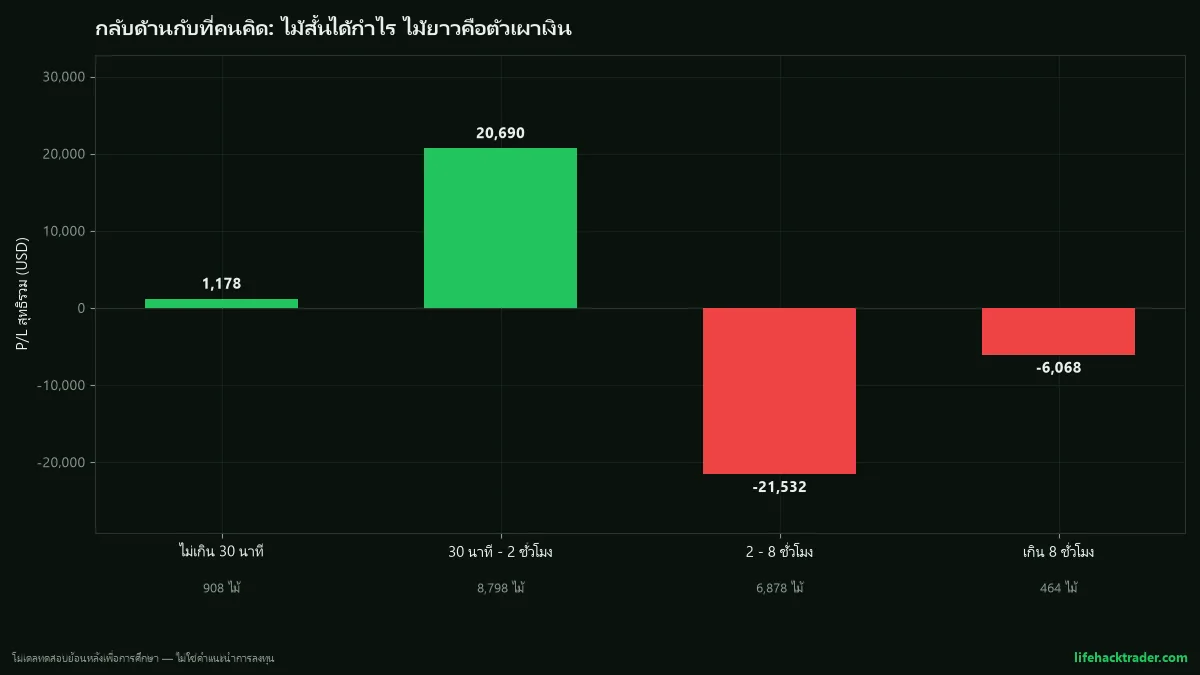
ตารางนี้ควรอ่านซ้ำสองรอบ
ไม้สั้นที่ถือไม่เกิน 2 ชั่วโมงรวมกันกำไร +21,868 ส่วน ไม้ยาวที่ถือเกิน 2 ชั่วโมงรวมกันขาดทุน −27,600 และไม้ที่ค้างเกิน 8 ชั่วโมงขาดทุนเฉลี่ยไม้ละ −13.08 ซึ่งแพงกว่าไม้ปกติราวสิบเท่า
อีกตัวเลขที่ปิดประตูข้อแก้ตัวเรื่องสัญญาณสั่นไปเลยคือ V1 มีไม้ที่ถือสั้นกว่า 30 นาทีแค่ 5.3% ของไม้ทั้งหมด ระบบนี้ไม่ได้เข้า ๆ ออก ๆ ถี่ยิบ มันถือไม้นานพอสมควรเป็นปกติ
เหตุผลเชิงกลไก — ย้ำว่านี่คือคำอธิบาย ไม่ใช่ข้อพิสูจน์ — อยู่ที่ธรรมชาติของเครื่องมือสวนทาง มันสั่งให้ซื้อตอนราคาลงมาอยู่ที่ก้นของช่วง 14 แท่ง ถ้าราคาเด้งจริงก็ได้กำไรเล็ก ๆ เร็ว ๆ แต่ถ้าราคาไหลต่อ ไม้นั้นจะค้างยาวและบวมขึ้นเรื่อย ๆ จนกว่าสัญญาณฝั่งตรงข้ามจะมา
กำไรถูกตัดสั้น ขาดทุนถูกปล่อยยาว โดยโครงสร้างของกฎเอง ไม่ใช่เพราะวินัยของคนเทรด นี่คือสิ่งที่กฎบังคับให้ทำ
ตรงนี้ควรพูดให้ชัดว่ามันคนละกลไกกับสิ่งที่เราเจอตอนผ่ากฎ MACD ตัดเส้นศูนย์บนทอง ซึ่งเป็นเครื่องมือคนละตระกูลและตายด้วยเหตุผลคนละแบบ เราเทียบตัวเลขสองงานตรง ๆ ไม่ได้เพราะกติกาไม่เหมือนกัน แต่เทียบกลไกได้ และมันต่างกันชัดเจน
หมัดน็อก: แพ้กระทั่งการสุ่ม
เกณฑ์ข้อสามที่เราล็อกไว้ก่อนรันคือด่านที่โหดที่สุดของเว็บนี้ — การเทียบกับการสุ่ม
วิธีคือสุ่ม 200 รอบ โดย คุมทุกอย่างให้เหมือน V1 เป๊ะ: จำนวนไม้เท่ากันที่ 17,048 ไม้ · การกระจายเวลาถือใช้ชุดเดียวกันเป๊ะ · สัดส่วน long/short เท่ากันที่ 50/50 · ต้นทุนเดียวกัน
ต่างกันข้อเดียวคือเวลาเข้าไม้สุ่มมั่ว ไม่ดู Stochastic เลย
| ผลสุทธิ (USD/oz) | |
|---|---|
| สุ่มมั่ว — ค่ากลางของ 200 รอบ | −4,955 |
| สุ่มมั่ว — percentile 95 (รอบที่ดวงดีมาก) | −2,637 |
| ของจริง V1 (ดู Stochastic) | −5,733 |
| ของจริงอยู่ percentile | 31 |
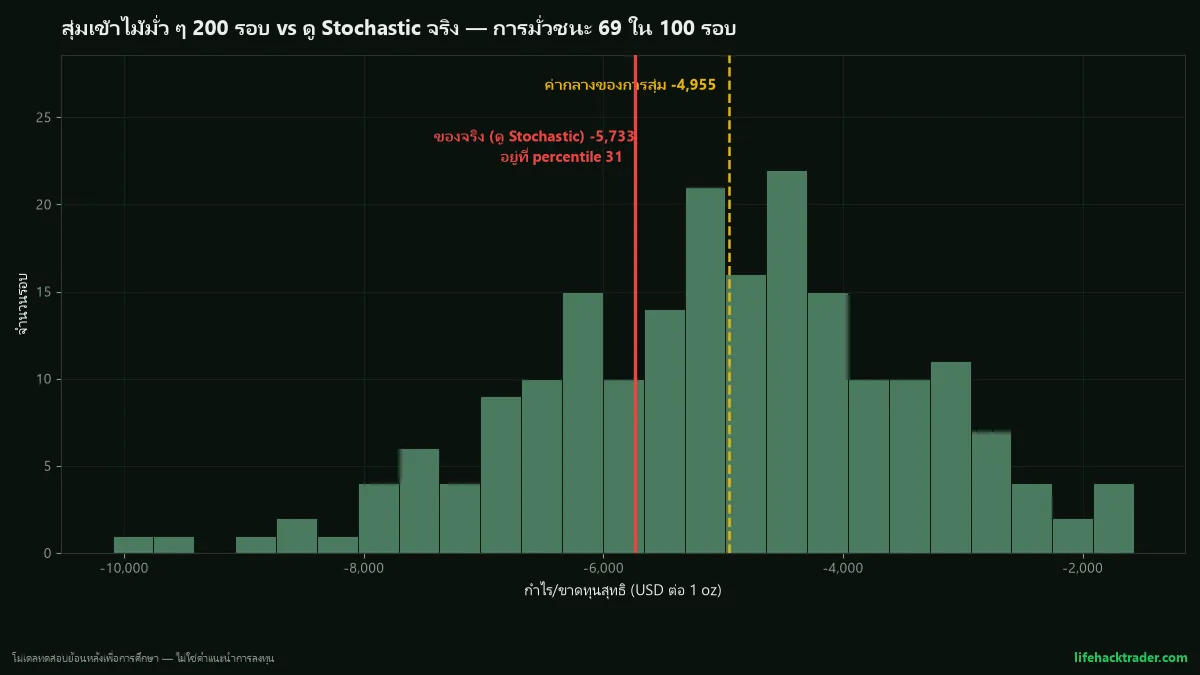
percentile 31 แปลตรง ๆ ว่า การกดปุ่มมั่ว ๆ ให้ผลดีกว่าการดู Stochastic ตัดสินใจ ใน 69 จาก 100 รอบ
เขียนให้ตรงกว่านั้นคือ นี่ไม่ใช่แค่ “ไม่มี edge” แบบที่ผลจะไปกองอยู่กลาง ๆ กลุ่มการสุ่ม แต่ในช่วงเวลาและตลาดที่ทดสอบ ตัวสัญญาณเองทำให้ผลแย่ลงกว่าการไม่คิดอะไรเลย และ percentile 95 ที่เป็นเกณฑ์ผ่านของเราอยู่ที่ −2,637 ซึ่งของจริงห่างจากมันมาก
แต่ตรงนี้ต้องเบรกให้แรงพอ ๆ กับที่ต่อยไป และเป็นข้อจำกัดที่สำคัญที่สุดของทั้งบทความ
ช่วงทดสอบ 6 ปีครึ่งนี้เป็น ขาขึ้นใหญ่ของทอง ซึ่งเป็นสภาพตลาดที่แย่ที่สุดเท่าที่จะแย่ได้สำหรับเครื่องมือสวนทาง เครื่องมือที่ออกแบบมาให้ซื้อตอนราคาลงและขายตอนราคาขึ้น ถูกโยนเข้าไปในตลาดที่ราคาขึ้นเรื่อย ๆ ตลอดหกปีครึ่ง มันจึงถูกบังคับให้ขายของที่กำลังจะขึ้นต่อ ซ้ำแล้วซ้ำอีก
ดังนั้น ห้ามอ่านผลนี้ว่า “Stochastic แพ้การสุ่มเสมอ” สิ่งที่ข้อมูลบอกได้จริงคือ “ในช่วงและตลาดที่ทดสอบ กฎ 20/80 แบบสัญญาณเดี่ยวอยู่ที่ percentile 31 ของการสุ่ม” งานนี้ตอบว่ามันใช้ในสภาพตลาดแบบนี้ไม่ได้ ไม่ได้ตอบว่ามันใช้ไม่ได้ในทุกสภาพตลาด และเราไม่มีข้อมูลที่จะตอบข้อหลัง
ฝั่ง short คือหลุมดำ แต่ตัดออกก็ยังไม่รอด
เมื่อรู้ว่าช่วงทดสอบเป็นขาขึ้น คำถามถัดไปที่ยุติธรรมคือ “ก็เพราะมันบังคับ short ในตลาดขาขึ้นไง ตัด short ทิ้งสิ” — เราเตรียมคำตอบไว้แล้วในรูปของ V3
| จำนวนไม้ | อัตราชนะ | gross | สุทธิ (หัก 0.30) | |
|---|---|---|---|---|
| V1 Long | 8,524 | 56.9% | +980 | −1,577 |
| V1 Short | 8,524 | 54.4% | −1,599 | −4,156 |
| V2 Long | 5,449 | 63.0% | +1,177 | −458 |
| V2 Short | 5,449 | 59.7% | −1,402 | −3,037 |
ฝั่ง short กินขาดทุนสุทธิของ V1 ไปถึง 73% และช่อง gross ของมันติดลบตั้งแต่ยังไม่หักต้นทุน แปลว่าต่อให้เทรดฟรีก็ยังขาดทุน นั่นคืออาการของการยืนสวนโครงสร้างหลักของตลาดตลอดเวลา
แต่ประเด็นที่สำคัญกว่าคือ V3 ที่ตัด short ออกหมดแล้วก็ยังขาดทุน −1,577 ทั้งที่ gross เป็นบวก +980
ตัวเลขนี้เล่าเรื่องได้ครบในตัวเอง: ฝั่ง long มี “ของ” อยู่จริง แต่มีอยู่แค่ 980 ขณะที่การเทรด 8,524 ไม้ที่ต้นทุน 0.30 ต่อไม้คิดเป็น 2,557 ต้นทุนกินของที่มีอยู่หมดเกลี้ยงแล้วยังเหลือติดลบ
นี่คือสิ่งที่เราเรียกว่า ตายเพราะต้นทุนล้วน ๆ ซึ่งเป็นการตายคนละแบบกับ “ตายเพราะไม่มีของ” ที่เจอในฝั่ง short — และเป็นการแยกแบบเดียวกับที่ใช้ตอนผ่ากฎ RSI 30/70 บนหุ้นสหรัฐ 31 ปี แบบแรกยังพอมีทางแก้ด้วยการลดความถี่ แบบที่สองแก้ไม่ได้เพราะไม่มีอะไรให้แก้
สรุปท่อนนี้คือ ตัดฝั่งที่แย่ที่สุดออกแล้วยังไม่พอ ปัญหาไม่ได้อยู่แค่ทิศทาง
แล้วถ้าเปลี่ยนไทม์เฟรมล่ะ
ข้อแก้ตัวยอดฮิตอันดับหนึ่งเวลาระบบเจ๊งบนไทม์เฟรมเล็กคือ “ก็ไปเล่นไทม์เฟรมใหญ่สิ” เรารันให้แล้วด้วยกติกาเดิมเป๊ะทุกข้อ ต้นทุนเท่ากัน ช่วงข้อมูลเดียวกัน
P/L สุทธิหลังหักต้นทุน 0.30 (USD/oz)
| ไทม์เฟรม | V1 ตำราเป๊ะ | V2 %K ตัด %D | V3 Long อย่างเดียว |
|---|---|---|---|
| M5 | −5,733 | −3,495 | −1,577 |
| M15 | −4,938 | −2,889 | −1,179 |
| M30 | −1,611 | −1,898 | +470 |
| H1 | −4,020 | −879 | −745 |
| H4 | −506 | −1,447 | +1,018 |
| D1 | −1,088 | −1,648 | +664 |
สองอย่างที่ต้องอ่านจากตารางนี้
หนึ่ง V1 และ V2 ติดลบทุกไทม์เฟรมโดยไม่มีข้อยกเว้น ตั้งแต่ M5 ยาวไปจนถึง D1 การขยับไทม์เฟรมไม่ได้ช่วยอะไรเลย
สอง มันไม่เป็นขั้นบันได ซึ่งแปลกกว่าข้อแรกอีก — H1 (−4,020) แย่กว่า M30 (−1,611) และ D1 (−1,088) แย่กว่า H4 (−506) ถ้ากลไกการแพ้คือต้นทุนคูณความถี่ล้วน ๆ ตัวเลขต้องดีขึ้นเรียงตัวตามไทม์เฟรม แต่มันไม่เรียง
ส่วนช่องที่พลิกบวกทั้งสามช่องเป็นของ V3 ทั้งหมด (M30 +470 · H4 +1,018 · D1 +664) และเราจะไม่เขียนว่าแบบนี้ใช้ได้ ด้วยเหตุผลสองข้อ
ข้อแรกคือไม้น้อยเกินกว่าจะสรุปอะไรได้ — M30 มี 1,382 ไม้ · H4 มี 196 ไม้ · D1 มีแค่ 36 ไม้ ตัวอย่างขนาดนั้นเล็กเกินกว่าที่จะแยกฝีมือออกจากความบังเอิญ ไม้ใหญ่ไม่กี่ไม้ก็เปลี่ยนตัวเลขทั้งช่องได้แล้ว
ข้อที่สองคือทุกช่องยังแพ้การนอนถือที่ +2,582 ช่องที่ดีที่สุดคือ H4 ที่ +1,018 ซึ่งยังไม่ถึงครึ่งของการซื้อแล้วเลิกยุ่ง เกณฑ์ข้อสองที่ล็อกไว้ก่อนรันจึงยังไม่ผ่านอยู่ดี
“งั้นก็ตัดไม้ทิ้งที่ 2 ชั่วโมงสิ” — เราเทสให้แล้ว
พอเห็นตารางเวลาถือข้างบน คำถามที่เกิดขึ้นในหัวแทบทุกคนคือ ถ้าไม้สั้นกำไร ไม้ยาวขาดทุน ก็บังคับปิดที่ 2 ชั่วโมงไปเลยสิ จบ
คำถามนี้ดีมาก และเป็นกับดักที่สวยที่สุดในบทความนี้ เพราะมันฟังดูเป็นตรรกะที่หลีกเลี่ยงไม่ได้ — แต่มันตั้งอยู่บนความเข้าใจผิดข้อเดียวที่ใหญ่มาก
เวลาถือไม่ใช่สิ่งที่เราเลือก มันคือผลลัพธ์
ไม้จะจบเร็วก็ต่อเมื่อสัญญาณฝั่งตรงข้ามมาเร็ว ซึ่งแปลว่าราคาเด้งกลับตามที่กฎคาดไว้จริง — ไม้นั้นชนะอยู่แล้วโดยธรรมชาติ ส่วนไม้ที่ค้างยาว มันค้างเพราะราคาไหลสวนไปเรื่อย ๆ ไม่ยอมเด้ง ตอนที่เรากดเข้าไม้ ไม้ทั้งสองแบบหน้าตาเหมือนกันเป๊ะ เราไม่มีทางรู้ว่าไม้ที่กำลังเปิดอยู่จะไปลงช่องไหนของตาราง
ดังนั้นการตัดที่ 2 ชั่วโมงจึงไม่ได้เปลี่ยนไม้แย่ให้เป็นไม้ดี มันแค่เปลี่ยนจาก “ขาดทุนก้อนใหญ่ตอนจบ” เป็น “ขาดทุนก้อนที่มีอยู่แล้ว ณ นาทีที่ 120”
แต่นั่นเป็นแค่เหตุผล เราจึงรันมันจริง
ไม้ที่ถือยาว ติดลบไปแล้วตั้งแต่ชั่วโมงที่สอง
เอาไม้ทุกไม้ของ V1 ที่ถือเกิน 2 ชั่วโมง — มีทั้งหมด 7,342 ไม้ — แล้ววัดว่า ณ นาทีที่ 120 พอดี มันอยู่ตรงไหน
| ค่า | |
|---|---|
| ติดลบไปแล้วตั้งแต่ครบ 2 ชั่วโมง | 5,375 ไม้ = 73.2% |
| ถ้าปิดตรงนั้นทันที (ก่อนหักต้นทุน) | −24,874 |
| ถ้าถือต่อจนจบจริง (ก่อนหักต้นทุน) | −25,398 |
สามในสี่ของไม้ที่กลายเป็นก้อนขาดทุนใหญ่ ติดลบไปแล้วตั้งแต่ก่อนถึงเวลาตัด และการตัดตรงนั้นประหยัดได้แค่ 524 จาก 25,398 หรือราว 2% ซึ่งยังไม่ได้นับต้นทุนที่จะเพิ่มขึ้นจากการเทรดถี่ขึ้นด้วยซ้ำ
รันเป็นระบบจริง แพ้ของเดิมทุกแบบ
กติกา: เข้าไม้เหมือน V1 ทุกอย่าง แต่ปิดเมื่อสัญญาณตรงข้ามมา หรือ ครบเวลาที่กำหนด อย่างใดถึงก่อน แล้วถือเงินสดรอสัญญาณถัดไป
| ตัดที่ | จำนวนไม้ | อัตราชนะ | ก่อนหักต้นทุน | สุทธิ |
|---|---|---|---|---|
| 1 ชั่วโมง | 25,466 | 46.0% | −850 | −8,490 |
| 2 ชั่วโมง | 21,119 | 51.5% | −16 | −6,352 |
| 4 ชั่วโมง | 18,244 | 54.7% | −979 | −6,452 |
| ของเดิม ไม่ตัด | 17,048 | 55.6% | −619 | −5,733 |
ไม่มีตัวไหนชนะของเดิม และไม่มีตัวไหนเข้าใกล้การนอนถือ
จุดที่น่าสนใจที่สุดในตารางนี้คือช่อง “ก่อนหักต้นทุน” ของการตัดที่ 2 ชั่วโมง: −16 ซึ่งเกือบเสมอตัวพอดี ดีขึ้นจากของเดิมที่ −619 จริง ๆ แปลว่าในระดับสัญญาณล้วน ๆ การตัดช่วยได้นิดหน่อย
แต่การตัดทำให้จำนวนไม้เพิ่มจาก 17,048 เป็น 21,119 คือ เพิ่มขึ้น 23.9% ค่า spread ที่ต้องจ่ายจึงขึ้นจาก 5,114 เป็น 6,336 — ต้นทุนที่เพิ่มกลืนส่วนที่ดีขึ้นจนหมด แล้วยังเหลือแย่กว่าเดิม
หลักฐานปิดคดี: ช่องที่เคยกำไร พลิกเป็นขาดทุน
ถ้าตัดแล้วกำไรจากไม้สั้นยังอยู่จริง ตารางเวลาถือของระบบใหม่ต้องยังสวย ผลคือมันไม่สวย
| ช่วงเวลาถือ | ระบบเดิม | บังคับตัดที่ 2 ชั่วโมง |
|---|---|---|
| ไม่เกิน 30 นาที | +1,178 (908 ไม้) | +1,446 (1,162 ไม้) |
| 30 นาที - 2 ชั่วโมง | +20,690 (8,798 ไม้ · เฉลี่ย +2.35) | −7,798 (19,957 ไม้ · เฉลี่ย −0.39) |
| 2 - 8 ชั่วโมง | −21,532 | ไม่มีไม้เหลือ |
| เกิน 8 ชั่วโมง | −6,068 | ไม่มีไม้เหลือ |
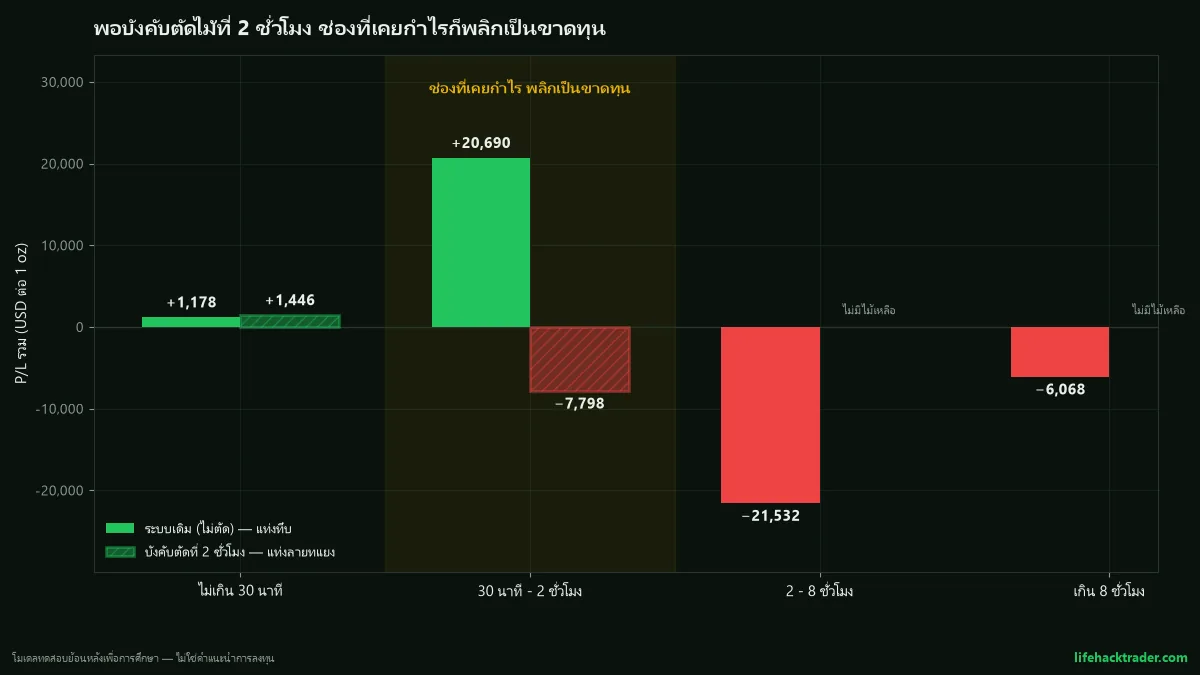
ช่องที่เคยกำไร +20,690 พลิกเป็น −7,798 ทันทีที่บังคับตัด เฉลี่ยต่อไม้ร่วงจาก +2.35 เหลือ −0.39
เพราะไม้ที่เคยไหลสวนยาว ๆ ตอนนี้ถูกตัดให้มาอยู่ในช่องเดียวกับไม้ที่เคยชนะเร็ว กำไรก้อนนั้นไม่เคยเป็นสมบัติของ “การถือสั้น” มันเป็นสมบัติของ “ไม้ที่ราคาเด้งกลับจริง” ซึ่งบังเอิญจบเร็วเป็นผลพลอยได้
บทเรียนที่ใช้ได้กับทุกกลยุทธ์
นี่คือของที่ควรเก็บกลับไปมากกว่าคำตัดสินของ Stochastic เสียอีก
เวลาเห็นตารางที่แบ่งผลออกเป็นช่อง ๆ แล้วมีช่องที่กำไรสวยงาม ให้ถามคำถามเดียวก่อนเสมอ: ตัวแปรที่ใช้แบ่งช่องนั้น เรารู้ค่ามันตอนกดเข้าไม้ หรือรู้ตอนไม้จบไปแล้ว
- รู้ตอนเข้าไม้ — เวลาในวัน ค่าอินดิเคเตอร์ ระยะห่างจากเส้นค่าเฉลี่ย ความผันผวนล่าสุด → เอาไปเขียนเป็นกฎได้จริง
- รู้ตอนไม้จบ — เวลาถือ ไม้นี้ชนะหรือแพ้ กำไรกี่จุด → เอาไปเขียนเป็นกฎไม่ได้ ตารางแบบนั้นบอกได้แค่ว่าอดีตหน้าตาเป็นยังไง ไม่ได้บอกว่าทำอะไรแล้วได้เงิน
เวลาถืออยู่ในกลุ่มหลังเต็มตัว เพราะมันคือผลลัพธ์ของการที่ราคาเดินยังไงหลังเข้าไม้ไปแล้ว
หมายเหตุเรื่องวินัย: การทดสอบในหัวข้อนี้เกิดขึ้นหลังเห็นข้อมูลแล้ว ไม่ได้อยู่ในกติกาที่ล็อกไว้ก่อนรัน เราจึงล็อกไว้แค่ 3 ค่าคือ 1, 2 และ 4 ชั่วโมง และจงใจไม่ไล่หาค่าที่ดีที่สุด เพราะการไล่เปลี่ยนค่าจนเจอตัวที่กำไรบนข้อมูลชุดเดิมคือการขุดข้อมูล ถ้าผลออกมาดี สิ่งที่ถูกต้องคือประกาศกติกาใหม่แล้วทดสอบรอบใหม่บนข้อมูลที่ยังไม่เคยเห็น ไม่ใช่ประกาศว่าเจอวิธีที่ใช้ได้
เราเดาผิด 1 ข้อจาก 6
ธรรมเนียมของเว็บนี้คือเขียนคำทำนายล็อกไว้ก่อนรัน แล้วยอมรับตรง ๆ เวลาผิด รอบนี้เราเขียนไว้ 6 ข้อ ถูก 5 ผิด 1
| ทำนายไว้ก่อนรัน | ผลจริง |
|---|---|
| V1 บน M5 จะขาดทุนสุทธิและแพ้นอนถือ | ✅ ถูก −5,733 เทียบกับ +2,582 |
| ฝั่ง short จะแย่กว่า long ชัดเจน | ✅ ถูก −4,156 เทียบกับ −1,577 |
| V3 จะดีกว่า V1 แต่ยังแพ้นอนถือ | ✅ ถูก −1,577 แต่ยังแพ้ |
| V2 จะเทรดน้อยกว่าและเสียหายน้อยกว่า V1 แต่ยังไม่ผ่าน | ✅ ถูก 10,898 ไม้ · −3,495 · ไม่ผ่าน |
| ผลจะดีขึ้นเป็นขั้นบันไดตามไทม์เฟรม | ❌ ผิด — V1/V2 ติดลบทุก TF และไม่เรียงเป็นบันได |
| V1 จะไม่ชนะ percentile 95 ของการสุ่ม | ✅ ถูก และแรงกว่าที่เดา — อยู่แค่ percentile 31 |
ข้อที่ผิดคือข้อที่เราเดาว่าไทม์เฟรมใหญ่จะช่วย และเหตุผลที่เราเดาแบบนั้นคือ เราเผลอเอาบทเรียนจากเครื่องมือตัวก่อนมาทึกทักกับตัวใหม่
กลไกการแพ้ของเครื่องมือตามเทรนด์คือมันตายเพราะสัญญาณสั่นถี่ พอขยับไทม์เฟรมใหญ่ สัญญาณน้อยลง ค่าผ่านทางน้อยลง ผลจึงดีขึ้นเป็นขั้นเป็นตอน เราคุ้นกับรูปแบบนี้จนนึกว่ามันเป็นกฎทั่วไปของอินดิเคเตอร์
แต่มันใช้อธิบายเครื่องมือสวนเทรนด์ไม่ได้ เพราะตัวหลังไม่ได้แพ้ที่ความถี่ตั้งแต่แรก — หลักฐานคือตารางเวลาถือข้างบนที่บอกว่าไม้สั้นกำไร ไม้ยาวขาดทุน มันแพ้ที่การถือไม้ผิดทางยาว ๆ ซึ่ง ไทม์เฟรมใหญ่ยิ่งทำให้แต่ละไม้ผิดทางนานขึ้น ยาที่รักษาโรคหนึ่งจึงกลายเป็นยาพิษของอีกโรคหนึ่ง
เราเขียนข้อนี้ไว้เพราะถ้าตัดทิ้งแล้วเล่าเฉพาะข้อที่ทายถูก บทความนี้จะกลายเป็น “เรารู้อยู่แล้วว่ามันไม่เวิร์ก” ซึ่งเป็นการโกงย้อนหลัง และเป็นสิ่งที่คอนเทนต์เทรดส่วนใหญ่ทำจนกลายเป็นเรื่องปกติ
สิ่งที่งานนี้ไม่ได้พิสูจน์
ข้อจำกัดสำคัญกว่าข้อสรุป เพราะมันกันเราจากการเอาผลไปใช้เกินขอบเขต
- ที่เทสคือ กฎ 20/80 ใช้เป็นสัญญาณเข้าออกเดี่ยว ๆ บนทองเท่านั้น ไม่ได้เทส divergence ไม่ได้เทสการใช้ Stochastic เป็นตัวกรองร่วมกับระบบอื่น และไม่ได้เทสค่า period หรือโซนอื่น — เราจงใจไม่เทส เพราะการไล่เปลี่ยนค่าจนเจอตัวที่กำไรคือการขุดข้อมูล ถ้าจะทดสอบเพิ่มต้องประกาศกติกาใหม่ก่อนรันรอบใหม่
- ผลนี้อยู่บน ทอง (XAUUSD) เท่านั้น เอาไปสรุปแทนฟอเร็กซ์คู่อื่น หุ้น คริปโต หรือดัชนีไม่ได้
- ช่วงทดสอบเป็นขาขึ้นใหญ่ของทอง ซึ่งเป็นสภาพตลาดที่แย่ที่สุดสำหรับเครื่องมือสวนทาง ผลนี้ตอบว่า “ใช้ในตลาดแบบนี้ไม่ได้” ไม่ได้ตอบว่า “ใช้ไม่ได้ในทุกสภาพตลาด”
- ต้นทุน 0.30 USD/oz ต่อไม้เป็น สมมติฐานฝั่งถูก ที่ 0.50 V1 จะเหลือ −9,143 และเรายังไม่ได้คิด slippage กับค่าถือข้ามคืน ซึ่งใส่เข้าไปแล้วมีแต่แย่ลง
- ข้อมูลช่วงปี 2020-2023 เป็นฟีดที่เติมราคานิ่งช่วงตลาดปิด ซึ่งไม่สร้างสัญญาณหลอก แต่โครงสร้างข้อมูลสองยุคก็ไม่เหมือนกัน 100%
สรุป
Stochastic ไม่ได้ “หลอก” มันคำนวณสิ่งที่มันบอกว่าจะคำนวณได้ถูกต้องทุกประการ คือตำแหน่งของราคาปิดในกรอบที่ผ่านมา ปัญหาคือกฎ 20/80 ที่เอาตัวเลขนั้นมาแปลงเป็นคำสั่งซื้อขายเดี่ยว ๆ บนทองในช่วงที่เราทดสอบ ไม่เหลือส่วนเกินให้ทำเงิน
อัตราชนะ 55.6% ไม่ได้แปลว่าระบบดี มันแปลว่าเราชนะบ่อยทีละนิด แล้วแพ้นาน ๆ ทีทีละเยอะ และเมื่อเอาไปวางข้างการกดปุ่มมั่ว ๆ ที่จำนวนไม้เท่ากัน เวลาถือเท่ากัน — การมั่วยังทำได้ดีกว่า 69 ใน 100 รอบ
ถ้าจะเก็บอะไรกลับไปจากบทความนี้ข้อเดียว ขอให้เป็นข้อนี้: คำถามที่ควรถามอินดิเคเตอร์ทุกตัวไม่ใช่ “มันแม่นไหม” แต่คือ “มันดีกว่าการไม่ใช้มันเลยหรือเปล่า” — คำถามแรกตอบด้วยอัตราชนะได้ ซึ่งเป็นเหตุผลที่คอนเทนต์เทรดชอบถามข้อนั้น ส่วนคำถามที่สองตอบได้ด้วยการนอนถือกับการสุ่มเท่านั้น และเป็นคำถามที่แทบไม่มีใครยอมถาม
คำเตือนความเสี่ยง: บทความนี้จัดทำเพื่อการศึกษาเท่านั้น ไม่ใช่คำแนะนำการลงทุน ตัวเลขทั้งหมดมาจากการทดสอบย้อนหลังบนข้อมูลราคาทองในอดีต ซึ่งไม่การันตีผลลัพธ์ในอนาคตและไม่ครอบคลุมตลาดอื่นหรือสภาพตลาดอื่น การเทรดมีความเสี่ยง ผู้เทรดควรศึกษาข้อมูลและประเมินความเสี่ยงที่ตนเองรับได้ก่อนตัดสินใจทุกครั้ง