ถ้าคุณเคยเปิดคอร์สเทรด อ่านหนังสือเทคนิคอล หรือดูคลิปสอนอินดิเคเตอร์ คุณต้องเคยเจอกฎนี้: RSI ต่ำกว่า 30 คือ oversold ให้ซื้อ · RSI สูงกว่า 70 คือ overbought ให้ขาย
มันเป็นกฎที่ถูกสอนซ้ำมากที่สุดกฎหนึ่งในโลกเทคนิคอล เข้าใจง่าย มีในทุกแพลตฟอร์ม และดูสมเหตุสมผล เราเลยเอามันไปเทสจริงบนหุ้น S&P 500 รายตัว ย้อนหลัง 31 ปี
ผลสั้น ๆ ก่อน: มัน ชนะ 71.4% ของไม้ — และยังแพ้การนอนถือดัชนีเฉย ๆ
แต่สิ่งที่น่าสนใจกว่าคำตัดสิน คือวิธีที่มันตาย เพราะมันไม่ได้ตายแบบที่คนส่วนใหญ่คิด
RSI 30/70 คืออะไร (สั้นที่สุดเท่าที่จะสั้นได้)
RSI ย่อมาจาก Relative Strength Index เป็นการเอาแรงขึ้นกับแรงลงของราคาช่วงหลัง (มาตรฐานคือ 14 วัน) มาชั่งกัน แล้วบีบให้ออกมาเป็นเลข 0-100
- เลขสูง = ช่วงที่ผ่านมาวันบวกแรงกว่าวันลบ
- เลขต่ำ = ช่วงที่ผ่านมาวันลบแรงกว่าวันบวก
ส่วนเลข 30 กับ 70 เป็นเส้นที่ตั้งขึ้นตามธรรมเนียม ไม่ได้คำนวณมาจากอะไร และนี่คือจุดที่ควรตั้งคำถามตั้งแต่ต้น เพราะกฎที่ทั้งตลาดมองเห็นเส้นเดียวกันหมด ถ้ามันทำเงินได้จริง มันจะทำเงินได้นานแค่ไหน
เทสยังไง ให้เชื่อได้
ก่อนดูตัวเลข ต้องรู้ก่อนว่าตัวเลขมาจากไหน เพราะ backtest ส่วนใหญ่ที่เห็นกันบนอินเทอร์เน็ตพังตั้งแต่ขั้นตอนเตรียมข้อมูล
| สิ่งที่เราทำ | |
|---|---|
| ตลาด | หุ้น S&P 500 รายตัว ไม่ใช่ตัวดัชนี |
| ข้อมูล | ฐานข้อมูลที่เก็บ หุ้นที่ตกดัชนี ถูกซื้อกิจการ และเจ๊งไปแล้วครบ 1,271 ตัว พร้อมรายชื่อสมาชิกดัชนี ณ วันนั้นจริง |
| ช่วงเวลา | 1995-2025 = 31 ปี ผ่าน dot-com, วิกฤตแฮมเบอร์เกอร์, โควิด, หมี 2022 |
| ราคา | รวมปันผลแล้ว |
| การส่งคำสั่ง | สัญญาณจากราคาปิดวันนี้ → ซื้อขายที่ ราคาปิดวันถัดไป |
| พอร์ต | ถือพร้อมกัน 10 ตัว น้ำหนักเท่ากัน ไม่ใช้มาร์จิ้น |
| ต้นทุน | ตามยุคจริง 25 bps ต่อขา (ปี 1995) ไล่ลงมาเหลือ 3 bps ต่อขา (2014-ปัจจุบัน) |
จุดที่ต้องเน้นคือข้อสอง หุ้นที่เจ๊งไปแล้วอยู่ในผลด้วย
backtest ทั่วไปเอา “รายชื่อหุ้นในดัชนีวันนี้” ย้อนกลับไป 20-30 ปี ซึ่งเท่ากับทดสอบเฉพาะบริษัทที่รอดชีวิตมาถึงวันนี้ ผลจึงสวยเกินจริงเสมอโดยโครงสร้าง เพราะบริษัทที่พังระหว่างทางหายไปจากการทดสอบหมด งานนี้ใช้รายชื่อสมาชิกดัชนี ณ วันนั้นจริง ถ้าวันนั้นหุ้นตัวนั้นอยู่ในดัชนี มันก็อยู่ในผลทดสอบ ต่อให้วันนี้บริษัทจะไม่มีอยู่แล้วก็ตาม
อีกอย่างที่เราทำก่อนแตะข้อมูลคือ เขียนกติกาล็อกไว้ล่วงหน้า ทั้งพารามิเตอร์ เกณฑ์ตัดสินผ่าน-ไม่ผ่าน และคำทำนายว่าผลจะออกมาอย่างไร แล้วห้ามแก้หลังเห็นตัวเลข (เดี๋ยวจะเล่าว่าเราทำนายผิดไปสองข้อ)
เวอร์ชันที่เทส มีสามตัว ประกาศครบตั้งแต่ก่อนรัน ไม่ได้ไล่จูนจนเจอตัวที่กำไร:
- ตำราเป๊ะ — RSI(14) ต่ำกว่า 30 ซื้อ / สูงกว่า 70 ขาย
- ใส่ตัวกรอง — เงื่อนไขเดิม แต่หุ้นต้องอยู่เหนือ MA200 ด้วย
- ออกเร็ว — ซื้อต่ำกว่า 30 แต่ออกที่ RSI 50 (เส้นกลาง)
ผลรวม 31 ปี
เกณฑ์เทียบคือการนอนถือดัชนี (SPY) หักค่าบริหารกองแล้ว: 10.94% ต่อปี · Sharpe 0.64 · ขาดทุนสูงสุด −55.3%
| ตำราเป๊ะ | ใส่ MA200 | ออกที่ RSI 50 | |
|---|---|---|---|
| ผลตอบแทนต่อปี | 10.69% | 6.21% | 6.84% |
| Sharpe | 0.57 | 0.43 | 0.39 |
| ขาดทุนสูงสุด | −68.7% | −59.4% | −73.0% |
| จำนวนไม้ 31 ปี | 699 | 640 | 2,835 |
| อัตราชนะ | 71.4% | 71.7% | 66.4% |
| ถือเฉลี่ยต่อไม้ | 110 วัน | 110 วัน | 25 วัน |
อ่านตารางนี้ให้ออกใน 1 บรรทัดคือ: เหนื่อยกว่า เสี่ยงกว่า แล้วได้เท่าเดิม
เวอร์ชันที่ดีที่สุด (ตำราเป๊ะ) ให้ผลตอบแทนใกล้ดัชนีมาก คือ 10.69% เทียบกับ 10.94% แต่ระหว่างทางเราต้องทนขาดทุนสูงสุด −68.7% ขณะที่คนที่นอนถือเฉย ๆ ทนแค่ −55.3% เท่ากับจ่ายค่าความเจ็บเพิ่ม 13 จุด เพื่อแลกกับผลตอบแทนที่น้อยกว่า
ชนะ 71% แต่ทำไมไม่รวย
ตัวเลข 71.4% คือตัวเลขที่เอาไปขายคอร์สได้สบาย ๆ แต่พอผ่าไม้ออกมาดูจะเห็นว่าทำไมมันไม่แปลว่ากำไร
| ตำราเป๊ะ | |
|---|---|
| กำไรเฉลี่ยของไม้ที่ชนะ | +17.1% |
| ขาดทุนเฉลี่ยของไม้ที่แพ้ | −23.3% |
| ไม้ที่แย่ที่สุด | −99.3% |
| ไม้แย่สุด 1% (7 ไม้จาก 699) | กินขาดทุนไป 11.7% ของทั้งหมด |
ชนะบ่อยกว่าแพ้ก็จริง แต่ไม้ที่แพ้ใหญ่กว่าไม้ที่ชนะเสมอ นี่คือโครงสร้าง “ชนะบ่อย แพ้หนัก” แบบเดียวกับที่เราเจอตอนผ่ากลยุทธ์ขาย put ดักซื้อหุ้น และมันแปลว่า อัตราชนะไม่ใช่ตัววัดว่ากลยุทธ์ดีหรือไม่ดี
แต่จุดที่แทบไม่มีใครพูดถึงคือที่มาของ 71% ตัวนั้น
กฎนี้ทำให้เรามีหุ้นอยู่ในมือ 89.8% ของเวลา และถือแต่ละไม้เฉลี่ย 110 วัน
หยุดคิดตรงนี้แป๊บนึง กฎที่ทุกคนเข้าใจว่าเป็น “สัญญาณเทรดสั้น” เอาเข้าจริงมันคือการถือหุ้น 10 ตัวเกือบตลอดเวลา อัตราชนะ 71% จึงไม่ได้มาจากความแม่นของ RSI แต่มาจากการที่เราถือหุ้นยาว ๆ ในตลาดขาขึ้น 31 ปี — ใครก็ตามที่ถือหุ้นอเมริกาไว้ 110 วันต่อครั้งตลอด 3 ทศวรรษที่ผ่านมา ก็ได้อัตราชนะประมาณนี้
RSI ไม่ได้ทำให้คุณเทรด มันแค่พาคุณเข้าตลาดแล้วลืมคุณไว้ตรงนั้น
จุดสำคัญที่สุด: มันไม่ได้ตายเพราะค่าคอมฯ
ทุกครั้งที่เราปล่อยผลเทสที่บอกว่ากลยุทธ์ยอดนิยมไม่รอด จะมีคนแย้งกลับด้วยประโยคเดิมเสมอว่า “ก็เพราะคุณคิดค่าธรรมเนียมโหดเกินไปไง”
รอบนี้เราเลยรันทุกสมมติฐานต้นทุนตั้งแต่ 0 ยันโหดสุด แล้ววางเทียบกับกลยุทธ์ตระกูลเดียวกันที่เราเคยเทสไว้ก่อนหน้า คือ RSI แบบระยะสั้นมาก (RSI 2 วัน ซื้อเมื่อต่ำกว่า 5) ซึ่งเป็นสูตรของ Larry Connors
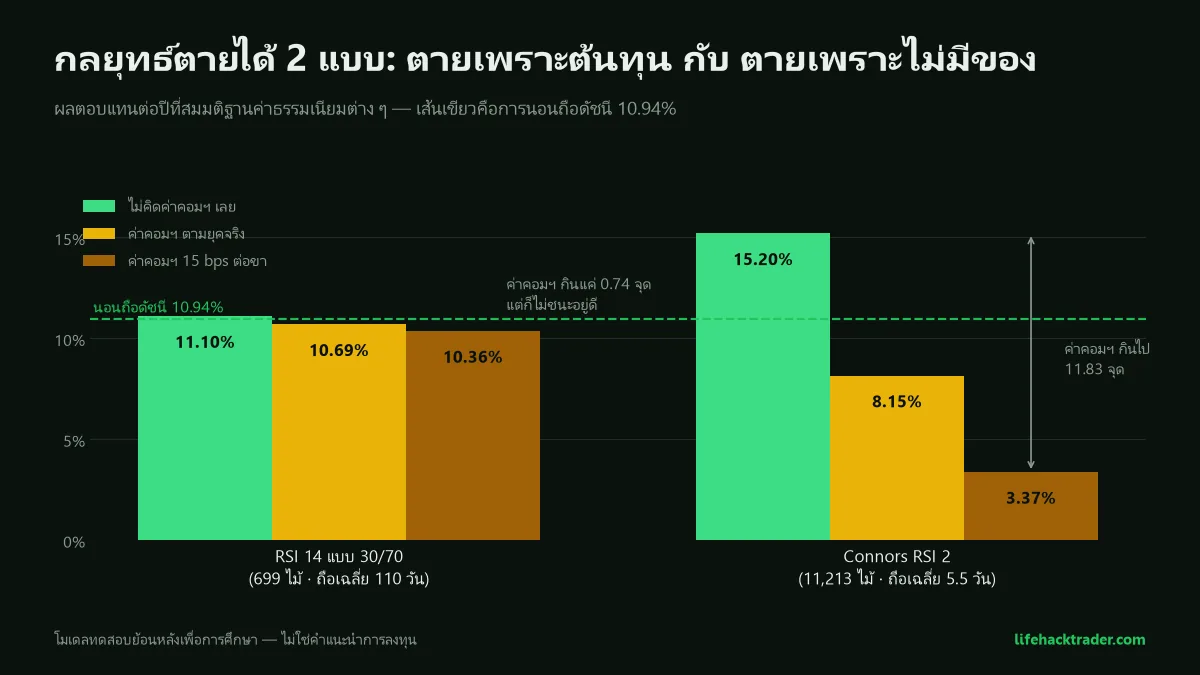
| ต้นทุนต่อขา | RSI 14 (30/70) | Connors RSI 2 |
|---|---|---|
| 0 = ไม่คิดเลย | 11.10% | 15.20% |
| ตามยุคจริง | 10.69% | 8.15% |
| 15 bps (โหดสุด) | 10.36% | 3.37% |
| ต้นทุนกินไปทั้งหมด | 0.74 จุด | 11.83 จุด |
ตารางนี้เล่าเรื่องสองเรื่องที่ต่างกันสิ้นเชิง
Connors RSI 2 คือกลยุทธ์ที่มีของจริง แต่ตายเพราะต้นทุน — ที่ต้นทุนศูนย์มันได้ 15.20% ต่อปี ชนะดัชนีขาดลอย ปัญหาคือมันเทรด 11,213 ไม้ใน 31 ปี แต่ละไม้ถือเฉลี่ยแค่ 5.5 วัน พอคูณค่าธรรมเนียมเข้าไป กำไรหายไป 11.83 จุด เหลือแพ้ดัชนี สัญญาณดี แต่จ่ายค่าผ่านทางจนไม่เหลือ
RSI 14 แบบ 30/70 ตายคนละแบบ — มันเทรดน้อยมาก แค่ 699 ไม้ใน 31 ปี ค่าธรรมเนียมกินไปแค่ 0.74 จุด แทบไม่มีผล แต่ ต่อให้ค่าคอมฯ เป็นศูนย์ มันก็ยังได้แค่ 11.10% ซึ่งพอ ๆ กับการนอนถือดัชนี
พูดอีกแบบคือ ข้อแก้ตัวเรื่องค่าธรรมเนียมใช้กับกฎนี้ไม่ได้เลย เพราะไม่ว่าจะเทรดฟรีแค่ไหน สัญญาณมันก็ไม่ได้พาไปไหน
กลยุทธ์ตายได้สองแบบ: ตายเพราะต้นทุน กับ ตายเพราะไม่มีของ แบบแรกยังพอแก้ได้ด้วยการลดความถี่หรือหาที่เทรดถูกลง แบบที่สองแก้ไม่ได้ เพราะไม่มีอะไรให้แก้
การแยกสองแบบนี้ให้ออกสำคัญมาก เพราะกลยุทธ์ที่ตายเพราะต้นทุนกับกลยุทธ์ที่ไม่มีของ ต้องการการตัดสินใจคนละอย่างสิ้นเชิง และเป็นเหตุผลว่าทำไมเราถึงยืนยันเสมอว่ากลยุทธ์ที่เทรดถี่กว่ารายวันตายเกือบหมดเพราะบัญชี friction — แต่ต้องพิสูจน์ก่อนว่ามันตายด้วยเหตุนั้นจริง
ใส่ MA200 แล้วดีขึ้นไหม — แย่ลง และแพ้การสุ่ม
คนที่ใช้ RSI แบบจริงจังมักจะบอกว่า “ก็อย่าใช้เดี่ยว ๆ สิ ต้องดูเทรนด์ด้วย” ซึ่งฟังดูมีเหตุผลมาก เราเลยเทสเวอร์ชันที่บังคับว่าหุ้นต้องอยู่เหนือเส้น MA200 ก่อน ถึงจะซื้อตอน RSI ต่ำกว่า 30
ผลคือมันแย่ลง จาก 10.69% เหลือ 6.21%
แล้วเพื่อให้รู้ว่าตัวเลขนี้แย่แค่ไหน เราเอาไปชนกับด่านที่โหดที่สุดของเว็บนี้ คือการเทียบกับการสุ่ม — สุ่มเลือกหุ้น 200 รอบ ด้วยจำนวนไม้เท่ากัน ต้นทุนเท่ากัน กติกาขายเหมือนกันทุกอย่าง ต่างกันแค่ “เลือกตัวไหน” กับ “เลือกวันไหน”
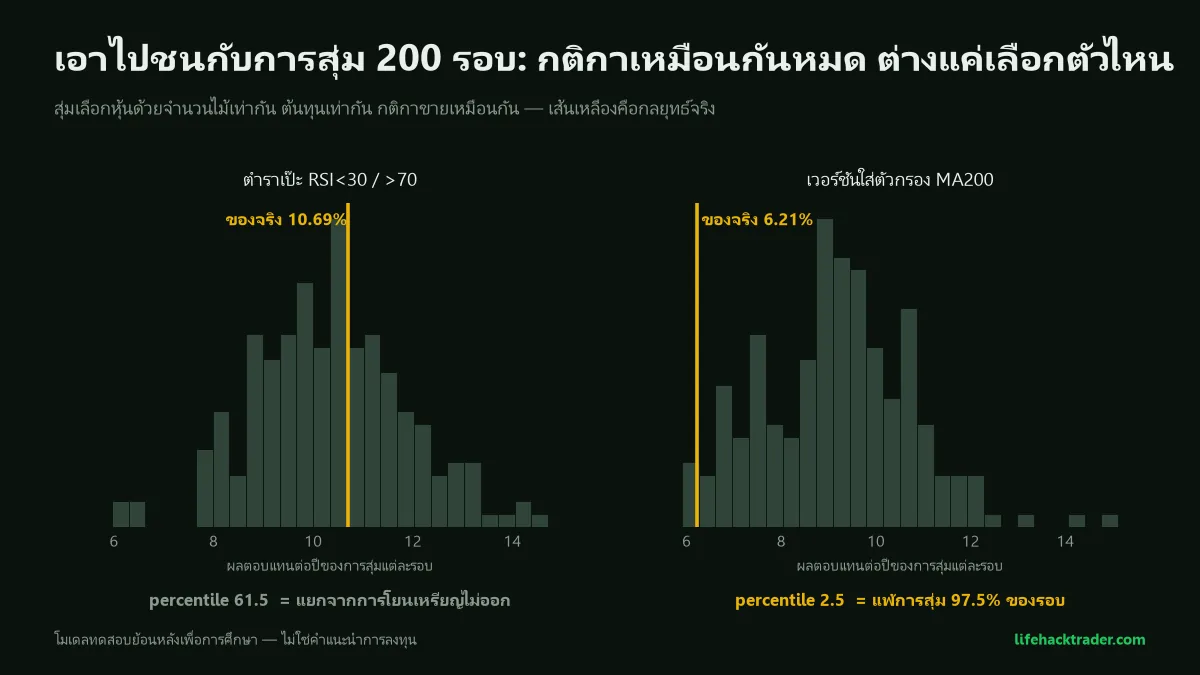
| ของจริง | ค่ากลางของการสุ่ม | ของจริงอยู่ percentile | |
|---|---|---|---|
| ตำราเป๊ะ vs สุ่มเลือกหุ้น | 10.69% | 10.35% | 61.5 |
| ตำราเป๊ะ vs สุ่มทั้งวันทั้งตัว | 10.69% | 10.06% | 66 |
| ใส่ MA200 vs สุ่มเลือกหุ้น | 6.21% | 9.19% | 2.5 |
| ใส่ MA200 vs สุ่มทั้งวันทั้งตัว | 6.21% | 10.33% | 0.5 |
percentile 61.5 กับ 66 แปลว่า แยกจากการโยนเหรียญไม่ออก — ถ้าเราลบ RSI ทิ้งแล้วสุ่มหุ้นในวันเดียวกันแทน ผลก็พอ ๆ กัน
ส่วน percentile 2.5 กับ 0.5 ของเวอร์ชันใส่ตัวกรอง แปลว่า การสุ่มชนะกลยุทธ์จริงถึง 97.5-99.5% ของรอบ นี่ไม่ใช่ “ไม่มี edge” แต่เป็นการเลือกที่แย่กว่าการไม่เลือกอย่างมีนัย
ทำไมถึงเป็นแบบนั้น เรามีสมมติฐาน แต่ต้องบอกตรง ๆ ว่ายังไม่ได้พิสูจน์ คือหุ้นที่อยู่เหนือ MA200 (เทรนด์ยังดี) แต่ RSI ดิ่งต่ำกว่า 30 (ร่วงแรงมากในเวลาสั้น) มักไม่ใช่ “หุ้นดีที่ย่อตามตลาด” แต่คือหุ้นที่เพิ่งโดนข่าวร้ายเฉพาะตัว เช่นงบพลาดหรือเสียลูกค้าใหญ่ ตัวกรองที่ตั้งใจจะคัดของดี เลยกลายเป็นเครื่องคัดของเสียโดยไม่ได้ตั้งใจ
ย้ำอีกครั้งว่านี่คือสมมติฐาน ไม่ใช่ข้อสรุป เรามีแค่ผลลัพธ์ ยังไม่มีหลักฐานเรื่องสาเหตุ
แล้วในสัญญาณมันเหลืออะไรจริง ๆ
ทั้งหมดข้างบนคือระดับ “พอร์ต” ซึ่งมีเรื่องต้นทุน การจัดขนาดไม้ และจำนวนช่องถือหุ้นปนอยู่ คำถามที่สะอาดกว่าคือ ถ้าตัดเรื่องพอร์ตออกให้หมด ตัวเลข RSI มันบอกอะไรเกี่ยวกับราคาข้างหน้าไหม
เราเลยวัดตรง ๆ บน 3.9 ล้านคู่ (หุ้น × วัน) โดยดูว่าหลังเกิด RSI ค่าหนึ่ง ราคาข้างหน้า 5 วันทำได้ดีหรือแย่กว่าค่าเฉลี่ยของหุ้นทุกตัวในวันเดียวกันเท่าไหร่ (การหักค่าเฉลี่ยรายวันออกคือการตัดผลของ “วันนั้นตลาดขึ้นทั้งกระดาน” ทิ้ง เหลือเฉพาะสิ่งที่ RSI บอกจริง ๆ)
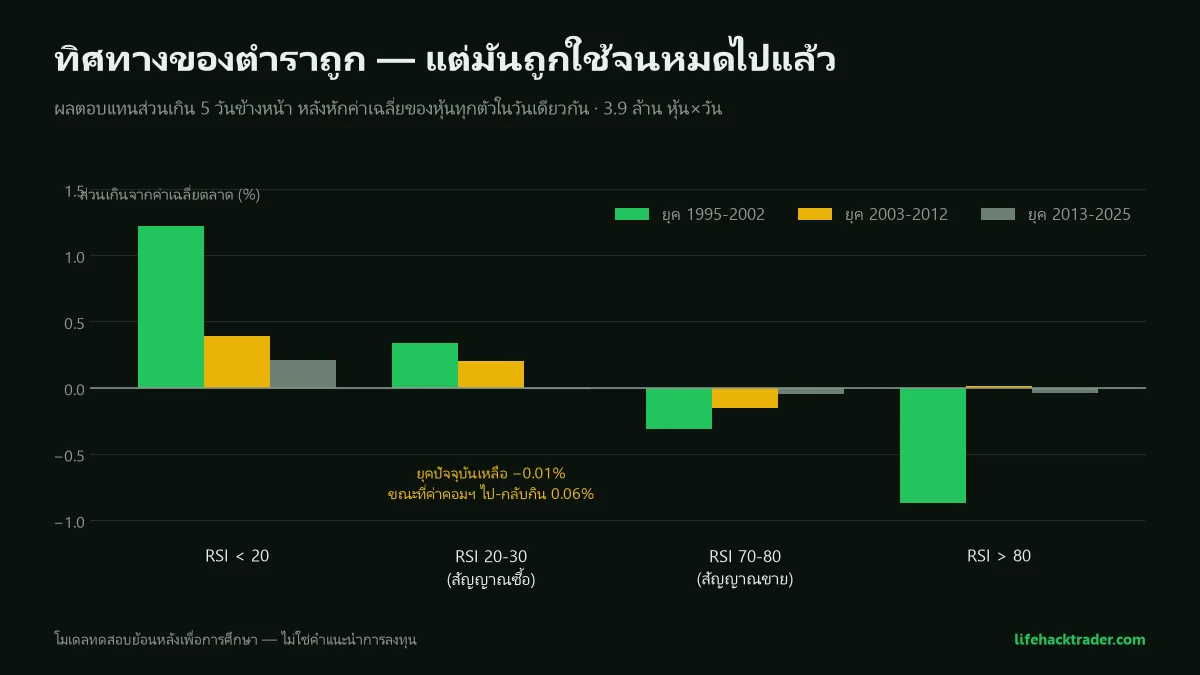
ผลตอบแทนส่วนเกิน 5 วันข้างหน้า (%)
| RSI ณ วันสัญญาณ | 1995-2002 | 2003-2012 | 2013-2025 |
|---|---|---|---|
| ต่ำกว่า 20 | +1.22 | +0.39 | +0.21 |
| 20-30 = สัญญาณซื้อ | +0.34 | +0.20 | −0.01 |
| 70-80 = สัญญาณขาย | −0.31 | −0.15 | −0.05 |
| เกิน 80 | −0.87 | +0.01 | −0.04 |
ตารางนี้คือหัวใจของบทความทั้งบท และมันบอกสามอย่าง
หนึ่ง ทิศทางของตำราถูก — ช่อง oversold เป็นบวก ช่อง overbought เป็นลบ ตรงตามที่ตำราสอนทุกประการ คนที่คิดกฎนี้ขึ้นมาไม่ได้มั่ว เขาเห็นของจริง
สอง มันหดลงเป็นขั้นบันไดทุกยุค จาก +0.34% เหลือ +0.20% เหลือ −0.01% ไม่ใช่หายวูบเดียว แต่ค่อย ๆ ถูกกินไปเรื่อย ๆ ตามจำนวนคนที่รู้จักมัน และในยุคปัจจุบัน ทุกช่องที่สำคัญมีช่วงความเชื่อมั่นคร่อมศูนย์ แปลว่าแยกจากความบังเอิญไม่ออกแล้ว
สาม ต่อให้ยังเหลืออยู่บ้าง มันก็เล็กกว่าค่าผ่านทาง — ส่วนเกินที่เหลือทุกวันนี้อยู่ระดับ 1-5 bps ต่อ 5 วัน ขณะที่ค่าคอมฯ ไป-กลับอยู่ที่ราว 6 bps สัญญาณที่เล็กกว่าค่าธรรมเนียมของตัวเอง ไม่ใช่สัญญาณที่เอาไปทำเงินได้
เกร็ดที่ควรรู้อีกอย่าง: RSI ต่ำกว่า 30 เกิดขึ้นแค่ 3.4% ของเวลาทั้งหมด ส่วนต่ำกว่า 20 เกิดแค่ 0.31% นั่นแปลว่าคนที่รอสัญญาณสุดขั้วจริง ๆ จะได้ไม้น้อยมาก และตัวอย่างที่น้อยแบบนั้นทำให้สรุปอะไรจากมันได้ยากกว่าที่คิด เพราะช่วงความเชื่อมั่นกว้างจนแทบไม่ได้ข้อมูล
เราทำนายผิดสองข้อ
ธรรมเนียมของเว็บนี้คือเขียนคำทำนายล็อกไว้ก่อนรัน แล้วยอมรับตรง ๆ เวลาผิด รอบนี้เราเขียนไว้ 6 ข้อ ผิดไป 2
ข้อที่ผิดข้อแรก: เราเดาว่าฝั่ง RSI สูงกว่า 70 จะไม่แย่กว่าตลาด เพราะหุ้นที่วิ่งแรงมักวิ่งต่อ (โมเมนตัม) แต่ข้อมูลบอกว่าเราเดาผิด — ฝั่ง overbought แย่กว่าตลาดจริงและชัดเจนในสองยุคแรก แปลว่าครึ่งหนึ่งของกฎที่เราคิดว่าจะพัง กลับเป็นครึ่งที่ยืนได้ดีกว่าอีกครึ่ง (แม้ขนาดจะเล็กเกินกว่าจะเทรดได้ก็ตาม)
ข้อที่ผิดข้อสอง: เราเดาว่าเวอร์ชันตำราเปล่า ๆ ที่ไม่มีตัวกรองเทรนด์จะแย่กว่าเวอร์ชันใส่ MA200 เพราะการซื้อหุ้นที่ร่วงในเทรนด์ขาลงคือการรับมีด ผลจริงกลับกันสิ้นเชิง ตำราเปล่าชนะเวอร์ชันใส่ตัวกรองถึง 4.5 จุดต่อปี
เราเขียนสองข้อนี้ไว้เพราะถ้าตัดทิ้งแล้วเล่าเฉพาะข้อที่ทายถูก บทความนี้จะกลายเป็น “ผมรู้อยู่แล้วว่ามันไม่เวิร์ก” ซึ่งเป็นการโกงย้อนหลัง และเป็นสิ่งที่คอนเทนต์เทรดส่วนใหญ่ทำจนเป็นเรื่องปกติ
สิ่งที่งานนี้ไม่ได้พิสูจน์
ข้อจำกัดสำคัญกว่าข้อสรุป เพราะมันกันเราจากการเอาผลไปใช้เกินขอบเขต
- เทสบน หุ้น S&P 500 รายตัว กราฟรายวัน ฝั่งซื้ออย่างเดียว — ไม่ได้ตอบเรื่องคริปโต ทอง ฟอเร็กซ์ ฟิวเจอร์ส ตัวดัชนี หรือกราฟรายชั่วโมง
- ไม่ได้เทส RSI divergence (ราคาทำจุดต่ำใหม่แต่ RSI ไม่ทำ) ซึ่งเป็นคนละกฎกันคนละเรื่อง
- ไม่ได้เทส RSI ในฐานะ ตัวกรองร่วมกับระบบอื่น เทสเป็นสัญญาณเข้า-ออกเดี่ยว ๆ เท่านั้น
- ไม่ได้ลอง 25/75, 20/80, RSI 7 วัน หรือ RSI 21 วัน — และเราจงใจไม่ลอง เพราะการไล่เปลี่ยนพารามิเตอร์จนเจอค่าที่กำไรคือการขุดข้อมูล (data mining) ซึ่งได้คำตอบที่สวยแต่ไม่จริงเสมอ ถ้าจะทดสอบเพิ่มต้องประกาศกติกาใหม่ก่อนรันรอบใหม่
สรุป
RSI 30/70 ไม่ได้ “ผิด” ทิศทางของมันถูกมาตลอด และเคยมีเงินอยู่ในนั้นจริงในยุค 90
สิ่งที่เกิดขึ้นคือมันถูกใช้จนหมด ส่วนเกินที่เคยได้ +0.34% ต่อ 5 วัน วันนี้เหลือ −0.01% และในเมื่อค่าคอมฯ ไป-กลับยังกิน 0.06% สัญญาณที่เล็กกว่าค่าธรรมเนียมของตัวเองก็ไม่ใช่สัญญาณอีกต่อไป
ที่สำคัญกว่านั้นคือ ถึงจะย้อนเวลากลับไปเทรดฟรีได้ กฎนี้ก็ยังให้ผลพอ ๆ กับการนอนถือดัชนี แต่ต้องแลกกับการขาดทุนสูงสุดที่ลึกกว่า 13 จุด และการเฝ้าจอทุกวันเป็นเวลา 31 ปี
ถ้าจะเก็บอะไรกลับไปจากบทความนี้ข้อเดียว ขอให้เป็นข้อนี้: ก่อนจะเชื่ออินดิเคเตอร์ตัวไหน ให้ถามสองคำถาม — มันชนะการสุ่มไหม และถ้าไม่คิดค่าธรรมเนียมเลยมันยังชนะการนอนถืออยู่ไหม กฎที่ทั้งตลาดเห็นเส้นเดียวกันหมด มักตอบสองคำถามนี้ไม่ผ่าน และเรื่องนี้ไม่ได้เกิดกับ RSI ตัวเดียว — EMA cross ก็จบแบบเดียวกัน
คำเตือนความเสี่ยง: บทความนี้จัดทำเพื่อการศึกษาเท่านั้น ไม่ใช่คำแนะนำการลงทุน ตัวเลขทั้งหมดมาจากการทดสอบย้อนหลังบนข้อมูลในอดีตของตลาดหุ้นสหรัฐ ซึ่งไม่การันตีผลลัพธ์ในอนาคตและไม่ครอบคลุมตลาดอื่น การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลและประเมินความเสี่ยงที่ตนเองรับได้ก่อนตัดสินใจทุกครั้ง