ตอบสั้น ๆ ก่อนเลย: short put (ขาย put) คือการขายสัญญาประกันราคาหุ้นให้คนอื่น เรารับเงินค่าเบี้ยเข้ากระเป๋าทันที แลกกับภาระผูกพันว่า ถ้าราคาหุ้นลงต่ำกว่าราคาที่ตกลงกันไว้ (strike) ณ วันหมดอายุ เราต้องรับซื้อหุ้นนั้นที่ราคา strike ไม่ว่าราคาตลาดจะร่วงไปถึงไหน
ผลลัพธ์มีสองทางเท่านั้น หนึ่งคือหุ้นไม่หลุด strike สัญญาหมดอายุทิ้ง เราเก็บเบี้ยเต็ม ๆ สองคือหุ้นหลุด strike เราถูก assign ต้องควักเงินซื้อหุ้นที่ราคา strike ทั้งที่ของในตลาดถูกกว่า
หัวใจที่ต้องจำให้ขึ้นใจตั้งแต่ย่อหน้านี้คือ โครงสร้างกำไร-ขาดทุนไม่สมมาตร: กำไรสูงสุดถูกล็อกไว้ที่เบี้ยที่รับมา ส่วนขาดทุนสูงสุดคือ strike ลบเบี้ย เพราะหุ้นลงได้ถึงศูนย์ เปรียบเทียบให้เห็นภาพคือเรากำลังรับจ้างเป็นบริษัทประกัน เก็บเบี้ยเล็ก ๆ สม่ำเสมอทุกเดือน แล้ววันที่บ้านไฟไหม้ต้องจ่ายก้อนใหญ่ ธุรกิจประกันจะรอดหรือเจ๊งไม่ได้วัดกันที่จำนวนเดือนที่ไม่มีใครเคลม แต่วัดกันที่ว่าเบี้ยสะสมพอจ่ายค่าไฟไหม้หรือเปล่า
บทความนี้จะพาไล่จากนิยาม ไปจนถึงผลทดสอบย้อนหลังของทีมงานบนหุ้นเมกะแคปสหรัฐ 10 ปี 121 รอบเดือน ที่เอาไปชนกับตรรกะยอดฮิตที่สุดของคนขาย put คำตัดสินของเราคือ KILLED — แต่เราจะเล่าเหตุผลของฝั่งตรงข้ามให้แฟร์ด้วย เพราะกลยุทธ์นี้ไม่ได้โง่ มันแค่หมดอายุ
Naked Put กับ Cash Secured Put ต่างกันตรงไหน
สองคำนี้คือคำที่มือใหม่สับสนมากที่สุด ทั้งที่มันไม่ใช่กลยุทธ์คนละตัว มันคือกลยุทธ์เดียวกันที่วางเงินคนละแบบ
| Cash-Secured Put (CSP) | Naked Put | |
|---|---|---|
| เงินสำรอง | วางเงินสดเต็มจำนวน strike | ใช้ margin — วางเงินแค่บางส่วน |
| ถ้าถูก assign | มีเงินซื้อหุ้นพร้อมอยู่แล้ว | อาจต้องหาเงินเพิ่ม หรือโดนบังคับขาย |
| ความเสี่ยง | ขาดทุนหนักได้ แต่ไม่เกินเงินที่วาง | leverage — ขาดทุนเกินเงินที่วางได้ |
| เหมาะกับ | คนที่เข้าใจว่าตัวเองกำลังทำอะไร | มืออาชีพที่มีระบบคุม margin เท่านั้น |
จุดที่ต้องย้ำเพราะคนเข้าใจผิดกันเยอะ: payoff ของสองแบบเหมือนกันเป๊ะ ต่างกันแค่ leverage เท่านั้น naked put ไม่ได้ “เสี่ยงกว่าเชิงกลยุทธ์” แต่เสี่ยงกว่าเพราะขาดทุนคิดเป็นเปอร์เซ็นต์ของเงินที่วางได้หลายเท่า และเพราะมันเรียก margin ในจังหวะที่ตลาดแย่ที่สุดพอดี
ตัวอย่างสาธารณะที่ชัดที่สุดคือกองทุน LJM Preservation and Growth Fund ที่ขาย naked put บน S&P 500 futures ในเหตุการณ์ Volmageddon ต้นเดือนกุมภาพันธ์ 2018 วันที่ 5 ก.พ. 2018 ราคาหน่วยลงทุนร่วงจาก $9.67 เหลือ $4.27 คือ −55.8% ในวันเดียว วันถัดมาลงต่อเหลือ $1.94 อีก −54.6% รวมสองวันคือ −80% สินทรัพย์ภายใต้การบริหารราว $805 ล้านดอลลาร์ ณ ปลายเดือนมกราคม 2018 เหลือ $9.8 ล้านดอลลาร์ ในต้นเดือนมีนาคม ก่อนกองทุนถูกบังคับปิด
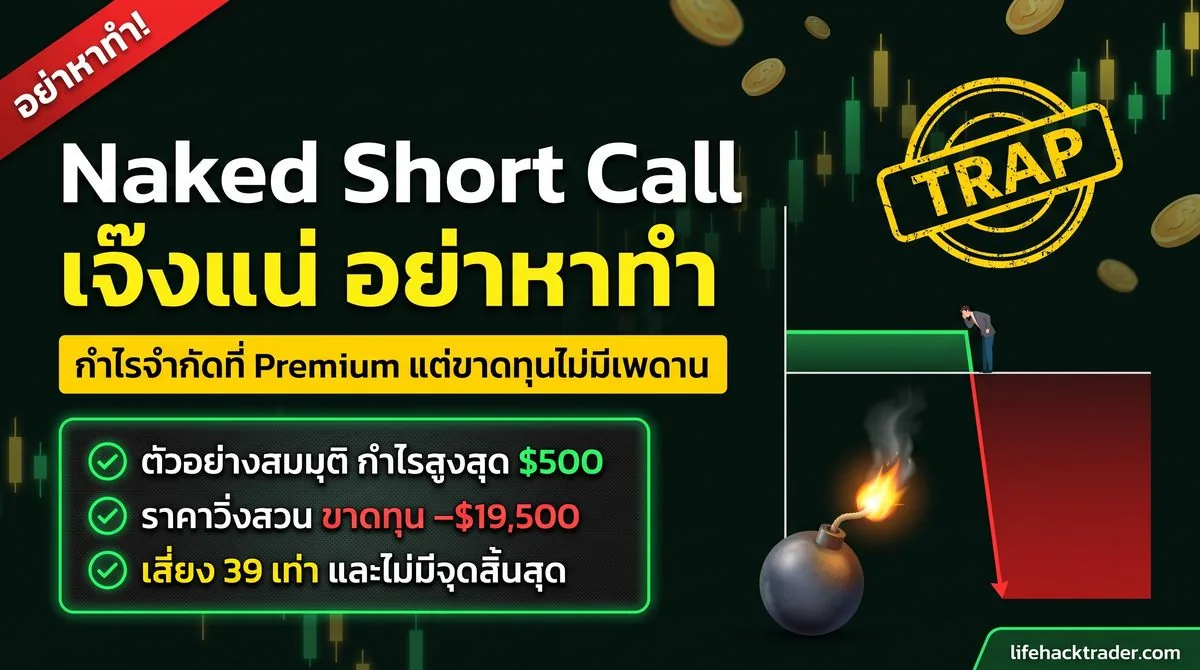
นั่นคือมืออาชีพที่มีทีม risk เต็มรูปแบบ ไม่ใช่คนเปิดพอร์ตจากมือถือ และกลไกที่ฆ่ากองทุนนี้เป็นกลไกเดียวกับที่เราเขียนไว้ละเอียดในบทnaked short call ฝั่ง call คือ margin call กับ vega ทำงานพร้อมกันในวันเดียว
ขาย Put เสี่ยงไหม — ตอบด้วยข้อมูล ไม่ใช่ความรู้สึก
Win rate สูงจริง แต่มันคือกับดัก
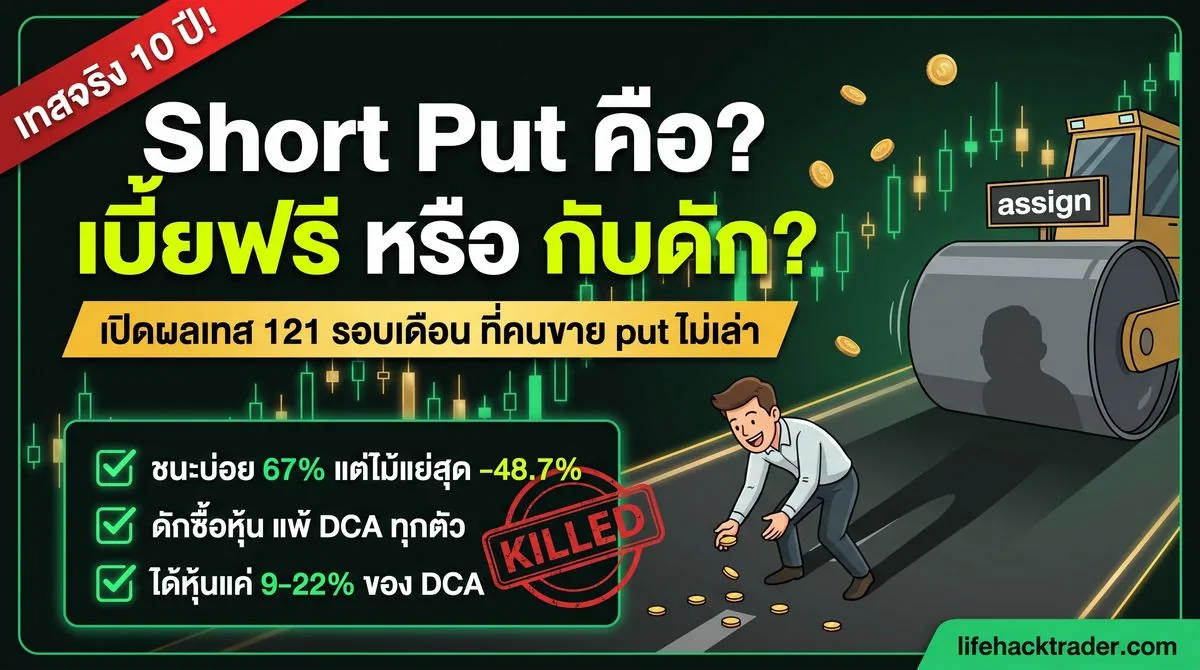
จากการทดสอบย้อนหลังของทีมงานบนหุ้นเมกะแคปสหรัฐ ย้อนหลัง 10 ปี การขาย put ที่ระยะ OTM 5% ชนะ 67% ของไม้ ฟังดูดีมาก คนขายคอร์สชอบเอาตัวเลขนี้ขึ้นสไลด์แรก
แต่ไม้ที่แย่ที่สุดไม้เดียวในชุดข้อมูลเดียวกันคือ −48.7% เกิดกับหุ้นที่ gap ลงแรง ในขณะที่การซื้อหุ้นตรง ๆ พร้อม stop loss คุมขาดทุนไว้ได้ราว −10%
โครงสร้างแบบนี้มีชื่อเล่นตรงตัวว่า “เก็บเหรียญหน้ารถบด” — ชนะบ่อยครั้งละนิด แพ้นาน ๆ ทีแต่ครั้งละมหาศาล บทเรียนสำคัญคือ win rate ไม่ใช่ตัววัดความเสี่ยง ขนาดของไม้ที่แพ้ต่างหาก ซึ่งเป็นบทเรียนเดียวกับตอนที่เราจับระบบไปชนด่าน random baseline แล้วพบว่าตัวเลขที่ดูดีอาจมาจากโครงสร้างกติกา ไม่ใช่ฝีมือ
แล้วทำไม stop loss ถึงช่วยไม่ได้ เพราะหุ้นสหรัฐ gap ข้ามคืนและข้ามงบได้ ราคาเปิดกระโดดข้าม strike ไปเลยโดยไม่มีการซื้อขายระหว่างทาง ภาระ assign เกิดขึ้นสำเร็จรูปตั้งแต่ก่อนเราตื่น แผนที่เขียนว่า “ถ้าถึงจุดนี้ค่อยปิด” ใช้ไม่ได้กับราคาที่ไม่เดินผ่านจุดนั้น
หลักฐานระดับดัชนี: edge เคยมีจริง แต่ตายไปแล้ว
ถ้าไม่เชื่อผลเทสหุ้นรายตัว ลองดูของกลางที่ใครก็ตรวจได้ คือดัชนี PUT ของ CBOE ซึ่งจำลองการขาย put บน S&P 500 อย่างเป็นระบบ มีข้อมูลจริงตั้งแต่ปี 1991
- ก่อนปี 2013 การขาย put ให้ Sharpe ratio ดีกว่าการถือดัชนีเฉย ๆ ราว +0.39 — edge มีจริงในยุคนั้น ไม่ใช่เรื่องเล่า
- หลังปี 2013 ตัวเลขเดียวกันพลิกเป็น −0.08 คือแพ้การถือดัชนีเฉย ๆ ซึ่งสอดคล้องกับงานวิจัยของ Fed สาขาชิคาโก ปี 2025 ที่พบว่า alpha ของการขายออปชั่นบน S&P เข้าใกล้ศูนย์มาตั้งแต่ราวปี 2010
สาเหตุไม่ลึกลับเลย กลยุทธ์นี้ถูกห่อเป็น ETF และกองทุนขายกันทั่วตลาด เงินไหลเข้าฝั่งขายเบี้ยจนเบี้ยถูกบีบลง edge ที่ทุกคนเข้าถึงได้จะถูกแข่งกินเสมอ นี่คือเส้นเวลาเดียวกับที่เราเจอตอนชันสูตรตระกูล covered call กับ wheel strategy เพราะตาม put-call parity มันคือกลยุทธ์เดียวกัน
“ดักซื้อหุ้นที่อยากได้ ถ้าไม่มาก็กินเบี้ย” — เทส 121 รอบเดือน
นี่คือเหตุผลยอดนิยมที่สุดของคนขาย put และเป็นเหตุผลที่ฟังดูมีเหตุผลที่สุดด้วย:
“ตั้ง strike ที่ราคาที่เราอยากได้อยู่แล้ว ถ้าหุ้นไม่ลงมาก็เก็บเบี้ยไปฟรี ๆ ถ้าลงมาก็ได้หุ้นที่อยากได้ในราคาถูก ยังไงก็ชนะ”
ตรรกะนี้ทดสอบได้ตรง ๆ เราจึงทดสอบ
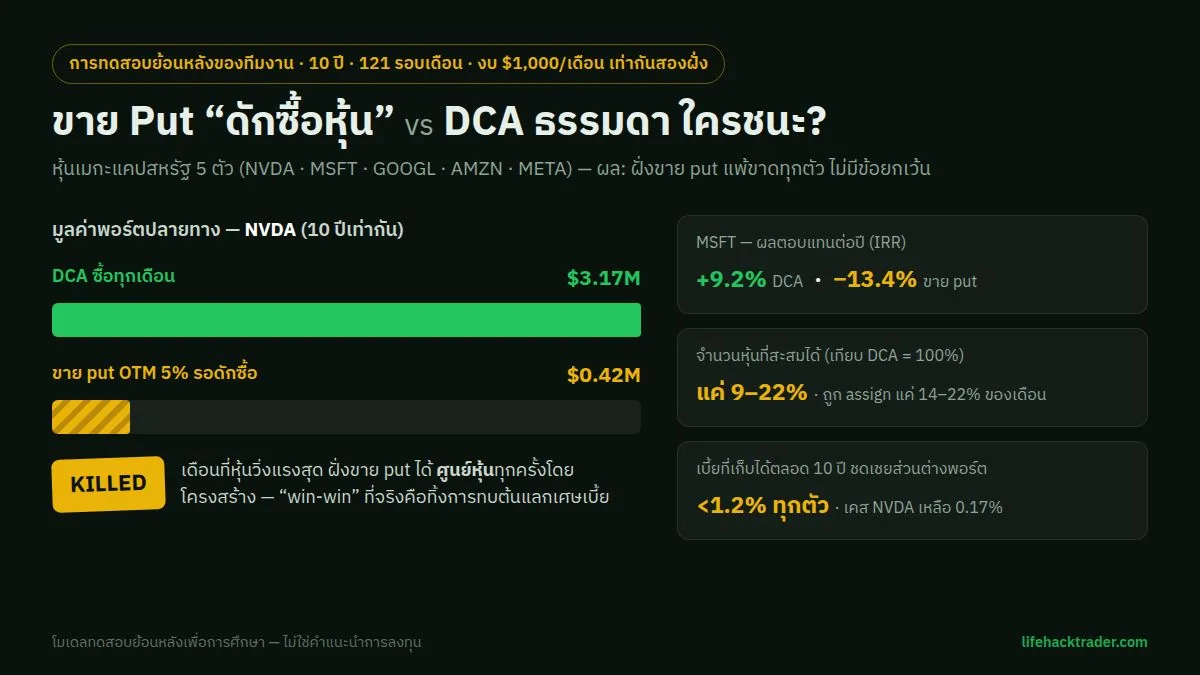
เซ็ตอัพ: หุ้นเมกะแคป 5 ตัว (NVDA, MSFT, GOOGL, AMZN, META) × 10 ปี × 121 รอบเดือน งบเดือนละ $1,000 เท่ากันทั้งสองฝั่ง ฝั่งหนึ่ง DCA ซื้อหุ้นทุกเดือนตามตาราง อีกฝั่งขาย put OTM 5% ตามสูตร “ไม่มาก็เก็บเบี้ย มาก็รับหุ้น” ถือยาว ไม่มี stop
ผล: แพ้ขาดทุกตัว ไม่มีข้อยกเว้น
| ตัวชี้วัด | DCA ธรรมดา | ขาย put ดักซื้อ |
|---|---|---|
| NVDA — มูลค่าปลายทาง | $3.17M | $0.42M |
| MSFT — IRR | +9.2%/ปี | −13.4%/ปี |
| จำนวนหุ้นที่สะสมได้ | 100% | แค่ 9–22% |
ทำไมขา “ได้หุ้นที่อยากได้” พัง
put จะถูก assign เฉพาะเดือนที่หุ้นลงทะลุ strike ซึ่งในชุดข้อมูลนี้เกิดแค่ 14–22% ของเดือน แปลว่าเดือนที่หุ้นขึ้นหรือนิ่ง ซึ่งคือ 78–85% ของเวลา ในหุ้นขาขึ้น เราได้หุ้นศูนย์หุ้น
และจุดที่โหดที่สุดคือเดือนที่หุ้นวิ่งแรงที่สุด เราได้ศูนย์หุ้นทุกครั้งโดยโครงสร้าง ไม่ใช่เพราะดวงไม่ดี แต่เพราะนิยามของสัญญาเป็นแบบนั้น สรุปคือกลยุทธ์ที่ตั้งใจไว้ว่า “ดักซื้อหุ้นที่อยากได้” จบลงด้วยการไม่ได้หุ้นที่อยากได้
แถมหุ้นที่ได้มาจาก assign จริง ๆ ยังมีต้นทุนแพงกว่าต้นทุนเฉลี่ยของ DCA อย่างเป็นระบบด้วย เพราะ strike ถูกตั้งอ้างอิงราคาก่อนหุ้นร่วง ไม่ใช่ราคาหลังร่วง เราจึงไม่ได้ “ซื้อของถูก” อย่างที่เข้าใจ
ทำไมขา “เก็บเบี้ยฟรี” พัง
ถ้าเบี้ยที่เก็บมาตลอด 10 ปีมันหนาพอ การไม่ได้หุ้นก็อาจแลกกันได้ เราจึงวัดตรง ๆ ว่าเบี้ยรวมชดเชยค่าเสียโอกาสได้กี่เปอร์เซ็นต์
คำตอบคือ ต่ำกว่า 1.2% ในทุกตัว
เคสสุดขั้วคือ NVDA เบี้ยที่เก็บได้ทั้ง 10 ปีรวมประมาณ $4,800 เทียบกับส่วนต่างมูลค่าพอร์ตราว $2.75 ล้าน คิดเป็นการชดเชยได้ 0.17% นี่ไม่ใช่ “ยอมหักนิดหน่อยเพื่อแลกความปลอดภัย” แต่คือการทิ้งการทบต้นเกือบทั้งหมดเพื่อแลกเศษเงิน
ท่านี้รู้สึกชนะ 4 เดือนใน 5 เพราะเบี้ยเข้ากระเป๋าเรื่อย ๆ ทุกเดือน ส่วนความเสียหายมาในรูปของ “หุ้นที่ไม่ได้ซื้อ” ซึ่งไม่เคยโผล่ในพอร์ตให้เห็น จะรู้ตัวก็ตอนเอาไปเทียบกับคนที่ DCA เฉย ๆ ผ่านไปหลายปีแล้ว
ความเสียหายที่มองไม่เห็นด้วยตาเปล่านี่แหละคือลายเซ็นของกับดักตระกูลเดียวกับการถือเงินสดรอย่อค่อยซื้อ ที่เราเทสไปก่อนหน้านี้ ต้นทุนค่าเสียโอกาสไม่มีตัวเลขสีแดงขึ้นหน้าจอ มันต้องผ่าออกมาดูถึงจะเจอ
มุมที่แฟร์กับฝั่งขาย Put
ถึงคำตัดสินจะเป็น KILLED เราก็ไม่คิดว่าคนขาย put ทุกคนเป็นเหยื่อ และมีข้อเท็จจริงหลายข้อที่ยืนอยู่ฝั่งเขา
หนึ่ง short put ไม่ใช่กลยุทธ์โง่ มันคือด้านขายของ variance risk premium ซึ่งเป็นปรากฏการณ์จริงในตลาด ไม่ใช่ความเชื่อ และตามข้อมูลดัชนี PUT ก่อนปี 2013 มันชนะการถือดัชนีจริง ๆ
สอง ในกลุ่มเดือนที่หุ้นอ่อนหรือลง ฝั่งขาย put ชนะการถือหุ้นเปล่า ข้อมูลชุดเดียวกันบอกแบบนั้นชัดเจน ปัญหาคือต้องรู้ล่วงหน้าว่าช่วงไหนหุ้นจะไม่วิ่ง ซึ่งถ้ารู้ได้จริงก็ไม่จำเป็นต้องใช้กลยุทธ์นี้ตั้งแต่แรก
สาม สำหรับคนที่เข้าใจแล้วยังอยากทำ มีทางสายกลาง คือทำแบบ cash-secured เท่านั้น ห้ามแตะ naked เด็ดขาด, คุมขนาดให้เล็กพอที่ไม้ระดับ −50% ไม่ทำให้พอร์ตพัง และที่สำคัญที่สุดคือรู้ตัวว่ากำลังจ่ายค่าเสียโอกาสในตลาดขาขึ้น เพื่อแลกกระแสเงินที่สม่ำเสมอกว่า นี่คือ trade-off ที่เลือกได้ ไม่ใช่ของฟรี บันทึกภาคสนามเก่าของเราตอนลงไปดูกระดาน options ของ BTC ด้วยเงินจริง ก็จบด้วยข้อสรุปเดียวกัน คือสิ่งที่ทำให้รอดไม่ใช่ความมั่นใจ แต่คือการคุมขนาดและเข้าใจภาระที่แบกอยู่
สี่ ถ้าเป้าหมายจริง ๆ คือ “อยากได้หุ้นตัวนี้” ข้อมูลทุกชุดที่เราเทสให้คำตอบเดียวกัน คือซื้อหุ้นตรง ๆ หรือ DCA ตามตารางชนะ ไม่มีชุดไหนที่การอ้อมผ่าน put ให้ผลดีกว่า
สรุป
Short put คือการขายประกัน กำไรจำกัดที่เบี้ย ขาดทุนใหญ่กว่ากำไรหลายเท่า และมี win rate สูงพอที่จะหลอกให้เรารู้สึกว่ากำลังทำถูก
ข้อสรุปจากข้อมูลของเรามีสามชั้น ชั้นแรก ระดับไม้: ชนะ 67% แต่ไม้แย่สุด −48.7% ชั้นที่สอง ระดับดัชนี: edge ที่เคยมีจริงก่อนปี 2013 พลิกเป็นติดลบหลังจากนั้น และชั้นที่สาม ระดับตรรกะที่คนใช้ขายกันมากที่สุด: การขาย put ดักซื้อหุ้นแพ้ DCA ธรรมดาทั้ง 5 ตัว ตลอด 121 รอบเดือน ไม่มีข้อยกเว้น
เราเทสแล้ว ข้อสรุปของเราคือไม่ทำ ถ้าคุณจะทำ อย่างน้อยต้องรู้ว่ากำลังแลกอะไรกับอะไร และต้องรู้ว่าเดือนที่รู้สึกดีที่สุด คือเดือนที่ค่าเสียโอกาสสูงที่สุดเสมอ
คำเตือนความเสี่ยง: บทความนี้จัดทำเพื่อการศึกษาเท่านั้น ไม่ใช่คำแนะนำการลงทุน options เป็นตราสารอนุพันธ์ที่มีความเสี่ยงสูง สถานะฝั่งขายมีภาระผูกพันที่อาจทำให้สูญเสียเงินลงทุนทั้งหมด หรือมากกว่าเงินที่วางไว้ในกรณีที่ใช้ margin ตัวเลขทั้งหมดในบทความนี้มาจากการทดสอบย้อนหลังและข้อมูลในอดีต ซึ่งไม่การันตีผลลัพธ์ในอนาคต โปรดศึกษากลไกสัญญา เงื่อนไข margin และความเสี่ยงของแพลตฟอร์มที่ใช้ให้เข้าใจถ่องแท้ก่อนตัดสินใจทุกครั้ง