Risk reward หรือ RR คืออัตราส่วนระหว่างระยะที่คุณยอมเสียถ้าราคาไปชน stop loss กับระยะที่หวังได้ถ้าราคาไปถึง take profit ในไม้เดียวกัน ตัวเลขนี้บอก ขนาด ของผลลัพธ์ทั้งสองฝั่ง แต่ไม่ได้บอก โอกาส ที่แต่ละฝั่งจะเกิด และนั่นคือจุดที่คนจำนวนมากใช้ RR ผิด
อัปเดตข้อมูล: พฤศจิกายน 2026
คำแนะนำยอดฮิตในกลุ่มเทรดคือ “เทรดแต่ไม้ที่ RR 1:3 ขึ้นไป” ฟังดูมีวินัยดี แต่ถ้าถามต่อว่าไม้แบบนั้นชนะกี่เปอร์เซ็นต์ คำตอบมักเงียบ บทนี้อธิบาย RR ตั้งแต่นิยาม วิธีคำนวณจากระดับราคา ความสัมพันธ์กับ win rate ผ่าน expectancy กับดักของ RR สูง และความต่างระหว่าง RR บนกราฟกับ RR ที่ได้จริงหลังหัก spread ตัวอย่างตัวเลขทั้งหมดเป็นตัวอย่างสมมุติหรือเลขคณิตที่คำนวณตามได้ ไม่ใช่ผลเทรดจริงและไม่ใช่ค่าแนะนำ
เรื่องสูตรจุดคุ้มทุนแบบเจาะลึกและความน่าเชื่อถือของ win rate มีอยู่แล้วในบท Win Rate คืออะไร ส่วนการคิดขนาดไม้อยู่ในบท Money Management บทนี้จะโฟกัสที่ตัว RR เองและไม่เล่าซ้ำ
Risk reward ratio คืออะไร
RR คือการเทียบระยะสองฝั่งของไม้หนึ่งไม้ที่วางแผนไว้ก่อนเปิด
- ฝั่ง risk คือระยะจากราคาเข้าไปถึง stop loss เอกสาร MT5 ของ MetaQuotes อธิบายว่า Stop Loss ใช้ ลดการขาดทุนเมื่อราคาไปผิดทาง และเมื่อราคาถึงระดับนั้น position ทั้งหมดจะถูกปิดอัตโนมัติ
- ฝั่ง reward คือระยะจากราคาเข้าไปถึง take profit เอกสารเดียวกันระบุว่า Take Profit ใช้ เก็บกำไรเมื่อราคาถึงระดับที่กำหนด และการทำงานของคำสั่งนี้ปิด position ทั้งหมดเช่นกัน
คนไทยนิยมเขียน RR แบบ เสี่ยง:ได้ เช่น 1:2 คือเสี่ยง 1 ส่วนเพื่อหวังได้ 2 ส่วน บางแหล่งเขียนกลับเป็น ได้:เสี่ยง หรือเขียนเป็นตัวเลขตัวเดียว เช่น RR 2 ซึ่งหมายถึงฝั่งได้ยาวเป็นสองเท่าของฝั่งเสี่ยง ทุกแบบให้ข้อสรุปเดียวกัน ขอแค่รู้ว่ากำลังอ่านแบบไหน บทนี้ใช้แบบเสี่ยง:ได้ และเมื่อต้องใส่สูตรจะใช้ RR เป็นตัวเลขตัวเดียวเท่ากับ ระยะ TP ÷ ระยะ SL
อีกหน่วยที่ใช้คู่กันบ่อยคือ R หมายถึงจำนวนเงินที่เสี่ยงตอนเปิดไม้ คิดจากราคาเข้ากับ SL เริ่มต้น และใช้ฐานนี้ตลอดไม้แม้ภายหลังจะเลื่อน SL ไม้ที่ RR 1:2 จึงได้ 2R ถ้าถึง TP และเสีย 1R ถ้าถึง SL วิธีคิดเป็น R ทำให้เทียบไม้ที่ขนาดต่างกันได้ง่าย แค่ต้องระบุให้ชัดว่า R ที่บันทึกรวมต้นทุนแล้วหรือยัง
ระวังชื่อซ้ำ: risk-return ratio คนละตัวกับ RR ต่อไม้
ถ้าค้นภาษาอังกฤษจะเจอคำว่า risk–return ratio ซึ่ง Wikipedia นิยามว่าเป็น ตัววัดผลตอบแทนของการลงทุนเทียบกับความเสี่ยงในช่วงเวลาหนึ่ง โดยหน้านั้นวัดความเสี่ยงเป็น maximum drawdown เป็นเปอร์เซ็นต์ของช่วงเวลาเดียวกัน แล้วเอาผลตอบแทนของช่วงนั้นหารด้วยค่านี้ ตัวนั้นวัดผลย้อนหลังของพอร์ตหรือสินทรัพย์ทั้งช่วง ส่วน RR ในบทนี้คือการวางแผนระยะ SL กับ TP ของไม้เดียวก่อนเปิด อย่าเอาตัวเลขสองแบบมาเทียบกัน
คำนวณ RR ยังไง (ตัวอย่างสมมุติ forex และทอง)
สูตรมีแค่นี้
RR = ระยะจากราคาเข้าถึง TP ÷ ระยะจากราคาเข้าถึง SL
ขั้นตอนคือ วางระดับ SL และ TP ก่อน แล้ววัดระยะของแต่ละฝั่งเป็นหน่วยเดียวกัน (pip จุด หรือราคา) จากนั้นหารกัน ไม่ต้องรู้ขนาด lot เพราะ RR เป็นอัตราส่วนของระยะ ขนาด lot เปลี่ยนแค่ว่า 1R เท่ากับเงินเท่าไร
ตัวอย่างสมมุติ แบบแรก (คู่เงินสมมุติ): เปิด buy วาง SL ต่ำกว่าราคาเข้า 20 pip และวาง TP สูงกว่าราคาเข้า 40 pip RR คือ 40 ÷ 20 = 2 เขียนแบบเสี่ยง:ได้เป็น 1:2
ตัวอย่างสมมุติ แบบที่สอง (ทองแบบสมมุติ): เปิด sell วาง SL เหนือราคาเข้า 300 จุด และวาง TP ต่ำกว่าราคาเข้า 900 จุด RR คือ 900 ÷ 300 = 3 หรือ 1:3 ตัวอย่างนี้ไม่ได้อิงราคาทองจริงในวันใด และไม่ได้บอกว่าระยะเท่านี้เหมาะกับทอง ถ้าต้องแปลงจุดของทองเป็นเงิน ดูวิธีคิดได้ในบท Pip ทองคำ
สิ่งที่ตัวอย่างทั้งสองยังไม่ได้ตอบคือ ไม้แบบนี้ชนะบ่อยแค่ไหน ซึ่งเป็นคำถามที่สำคัญกว่าตัวเลข RR เอง
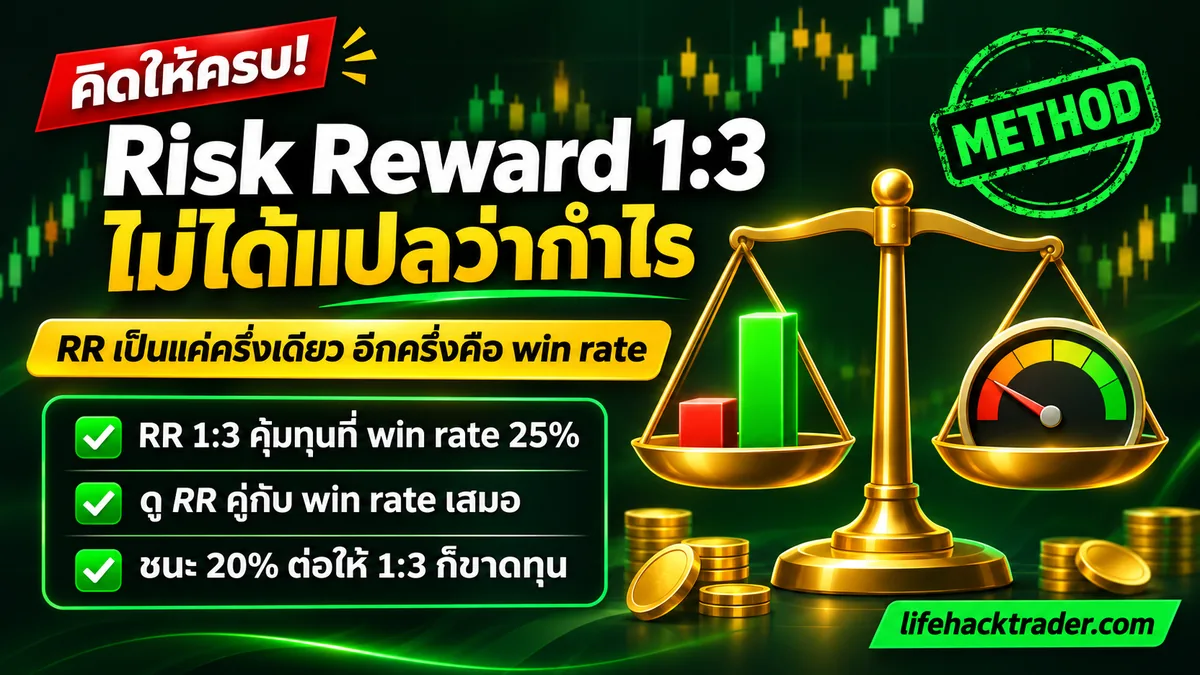
RR 1:2 ต้องชนะกี่ % ถึงไม่ขาดทุน
ถ้าทุกไม้ใช้ RR เดียวกัน เสี่ยงเงินเท่ากันทุกไม้ ออกที่ SL หรือ TP พอดี และยังไม่นับต้นทุน จุดคุ้มทุนคือ win rate ที่ทำให้ค่าคาดหมายเป็นหน่วย R เท่ากับศูนย์ หรือพูดง่าย ๆ คือเงินที่ได้จากไม้ชนะเท่ากับเงินที่เสียจากไม้แพ้พอดี เขียนเป็นสูตรได้ว่า
win rate ที่คุ้มทุน = 1 ÷ (1 + RR)
| RR (เสี่ยง:ได้) | win rate ที่คุ้มทุน (ก่อนต้นทุน) |
|---|---|
| 1:0.5 | 66.67% |
| 1:1 | 50% |
| 1:2 | 33.33% |
| 1:3 | 25% |
| 1:4 | 20% |
| 1:5 | 16.67% |
ที่มา: คำนวณจากสูตรข้างบน เป็นเลขคณิต ไม่ใช่ผลของระบบจริง ค่าที่มีทศนิยมปัดเป็น 2 ตำแหน่ง เส้นจริงของ 1:2 คือ 1/3 ไม่ใช่ 33.33% พอดี ตารางนี้ชี้ว่า RR ยิ่งสูง เส้นคุ้มทุนของ win rate ยิ่งต่ำ ซึ่งเป็นเหตุผลที่คนชอบ RR สูง แต่เส้นคุ้มทุนต่ำ ไม่ได้แปลว่าจะชนะได้เกินเส้นนั้น นั่นคือประเด็นของสองหัวข้อถัดไป ที่มาของสูตรแบบละเอียด รวมถึงผลของต้นทุนต่อจุดคุ้มทุน อยู่ในบท Win Rate คืออะไร
Risk reward กับ win rate เกี่ยวกันยังไง: expectancy (ตัวอย่างสมมุติ)
ตัวเลขที่บอกว่าระบบได้เปรียบหรือเปล่าคือ expectancy หรือค่าคาดหมายต่อไม้ Wikipedia นิยามค่าคาดหมายว่าเป็น ค่าเฉลี่ยถ่วงน้ำหนักของผลลัพธ์แต่ละแบบ โดยใช้ความน่าจะเป็นเป็นน้ำหนัก พอแทนผลลัพธ์ของการเทรดเป็นหน่วย R จะได้
expectancy (R ต่อไม้) = win rate × RR − (1 − win rate) × 1
ตารางด้านล่างคือระบบสมมุติ 4 แบบ ทุกแถวเป็นตัวอย่างสมมุติ ไม่รวมต้นทุน และสมมุติว่าทุกไม้ออกที่ SL หรือ TP พอดี
| ระบบสมมุติ | RR (เสี่ยง:ได้) | win rate | expectancy ต่อไม้ |
|---|---|---|---|
| ก | 1:1 | 55% | +0.1R |
| ข | 1:3 | 20% | -0.2R |
| ค | 1:3 | 30% | +0.2R |
| ง | 1:0.5 | 70% | +0.05R |
อ่านตารางนี้แล้วจะเห็นสามเรื่อง
- ระบบ ข กับ ค ใช้ RR เท่ากัน แต่ผลตรงข้ามกัน ต่างกันแค่ win rate ระบบ ข ชนะ 20% ซึ่งต่ำกว่าเส้นคุ้มทุน 25% ของ RR 1:3 จึงติดลบ
- ระบบ ก RR แค่ 1:1 แต่ได้เปรียบ เพราะชนะ 55% ซึ่งเกินเส้นคุ้มทุน 50%
- ระบบ ง RR ต่ำกว่า 1:1 ก็ยังได้เปรียบได้ ถ้า win rate สูงกว่าเส้นคุ้มทุน 66.67% แต่ระบบแบบนี้เปราะ win rate ลดลงไม่มากก็ข้ามเส้นได้ และต้นทุนต่อไม้กินสัดส่วนของกำไรต่อไม้ที่เล็กอยู่แล้ว
สรุปสั้น ๆ คือ RR กับ win rate ต้องดูเป็นคู่ ตัวใดตัวหนึ่งตัวเดียวบอกไม่ได้ว่าระบบได้เปรียบหรือไม่
ทำไมขยับ TP ไกลขึ้นแล้ว win rate ลดลง
คนที่เพิ่งรู้ตารางคุ้มทุนมักคิดว่า “งั้นขยับ TP ออกไปให้ RR เป็น 1:3 จะได้ต้องชนะแค่ 25%” ปัญหาคือ TP ที่ไกลขึ้นไม่ได้มาฟรี ราคาต้องเดินไกลขึ้นโดยไม่ชน SL ก่อน ซึ่งโดยทั่วไปทำให้โอกาสถึงน้อยลง
แบบจำลองที่อธิบายเรื่องนี้ได้ชัดคือปัญหา gambler’s ruin ใน Wikipedia ซึ่งตั้งเกมโยนเหรียญสองฝ่ายที่ แต่ละฝ่ายมีโอกาสชนะ 50% ในการโยนแต่ละครั้ง ผู้แพ้จ่ายหนึ่งเพนนีให้ผู้ชนะ และเกมจบเมื่อฝ่ายหนึ่งได้เงินไปทั้งหมด สูตรในหน้านั้นบอกว่า ถ้าผู้เล่นหนึ่งมี n1 เพนนี และผู้เล่นสองมี n2 เพนนี โอกาสที่ผู้เล่นสองหมดตัวก่อนคือ n1 ÷ (n1 + n2)
แปลงเป็นภาษาเทรด: ให้ราคาเดินทีละก้าวเท่ากัน ขึ้นหรือลงด้วยโอกาสเท่ากัน ไม่มีต้นทุน ระยะถึง SL คือ n1 ก้าว ระยะถึง TP คือ n2 ก้าว โอกาสที่ราคาถึง TP ก่อนจึงเท่ากับ n1 ÷ (n1 + n2) ซึ่งเป็นตัวเลขเดียวกับ win rate ที่คุ้มทุนในตารางก่อนหน้าพอดี
| RR (เสี่ยง:ได้) | โอกาสถึง TP ก่อนในแบบจำลองโยนเหรียญ | win rate ที่คุ้มทุน | expectancy ในแบบจำลอง |
|---|---|---|---|
| 1:1 | 50% | 50% | 0 |
| 1:2 | 33.33% | 33.33% | 0 |
| 1:3 | 25% | 25% | 0 |
| 1:5 | 16.67% | 16.67% | 0 |
ที่มา: คำนวณจากสูตร gambler’s ruin ในกรณีเกมยุติธรรม แบบจำลองนี้ทำให้ง่ายกว่าตลาดจริงมาก และไม่ได้อ้างว่าราคาจริงเดินแบบโยนเหรียญ สิ่งที่มันสอนคือ ในแบบจำลองที่ไม่มีความได้เปรียบ การเลือก RR แบบไหนก็ได้ค่าคาดหมายเท่ากับศูนย์ ก่อนหักต้นทุน และเมื่อหักต้นทุนจะติดลบทุกแบบ RR จึงเป็นแค่การเลือกรูปทรงของผลลัพธ์ เช่น ชนะบ่อยแต่ได้น้อย หรือชนะน้อยแต่ได้มาก ไม่ใช่ตัวสร้าง edge ในแบบจำลองนี้ สำหรับระบบจริง การเปลี่ยน SL หรือ TP เปลี่ยนทั้ง RR และ win rate พร้อมกัน จึงต้องวัดผลใหม่ทุกครั้ง
edge ต้องมาจากที่อื่น คือจุดเข้าและจุดออกที่ทำให้ win rate จริงสูงกว่าเส้นคุ้มทุนของ RR ที่ใช้ และต้องพิสูจน์ด้วยข้อมูล วิธีหนึ่งคือเทียบระบบกับการเข้าแบบสุ่มที่ใช้ SL และ TP ชุดเดียวกัน แบบที่ทีมงานทำในบท Random Baseline
กับดัก RR สูงแต่ win rate ต่ำ คืออะไร
RR สูงมีต้นทุนแฝงที่ตารางคุ้มทุนไม่ได้โชว์ คือ การแพ้ติดกันยาว
ถ้าสมมุติว่าแต่ละไม้ไม่ขึ้นต่อกัน โอกาสที่ไม้ชุดหนึ่ง 10 ไม้ติดกันจะแพ้ทั้งหมด คือโอกาสแพ้ต่อไม้คูณกันเอง 10 ครั้ง
- ตัวอย่างสมมุติ ระบบ RR 1:3 ที่ชนะ 25% (ตรงเส้นคุ้มทุนพอดี) โอกาสแพ้ต่อไม้คือ 0.75 คูณกัน 10 ครั้งได้ประมาณ 5.6%
- ตัวอย่างสมมุติ ระบบ RR 1:1 ที่ชนะ 50% โอกาสแพ้ต่อไม้คือ 0.5 คูณกัน 10 ครั้งได้ประมาณ 0.1%
ตัวเลขนี้คือโอกาสของไม้ 10 ไม้ชุดที่กำหนดไว้ชุดเดียว ถ้ามองตลอดการเทรดที่ยาวกว่านั้นมาก โอกาสที่จะเจอช่วงแพ้ 10 ไม้ติดอย่างน้อยหนึ่งช่วงจะสูงกว่าตัวเลขของช่วงเดียว ระบบ RR สูงจึงต้องการทั้งเงินทุนที่ทนช่วงแพ้ติดกันได้ และวินัยที่ไม่เปลี่ยนกติกากลางทาง ขนาดความเสี่ยงต่อไม้ที่รับช่วงแพ้ยาวได้ อ่านต่อในบท Money Management
กับดักอีกข้อคือ วัด win rate จากไม้น้อยเกินไป ระบบ RR สูงชนะไม่บ่อย ไม้ชนะไม่กี่ไม้ทำให้ win rate ที่วัดได้แกว่งมาก Wikipedia ในหัวข้อกฎของจำนวนมากเตือนว่า ไม่มีหลักว่าการสังเกตจำนวนน้อยจะตรงกับค่าคาดหมาย หรือว่าช่วงที่ออกค่าเดียวติดกันจะถูกชดเชยด้วยค่าอื่นทันที ระบบที่ชนะ 3 ไม้จาก 10 ไม้จึงยังสรุปไม่ได้ว่า win rate จริงคือ 30% เรื่องว่าต้องกี่ไม้ถึงพอ ดูบท Backtest กี่ไม้ถึงเชื่อได้
กับดักข้อสุดท้ายคือ RR ที่วางไว้ไม่ใช่ RR ที่ได้ ถ้าตั้ง TP ไว้ที่ 1:3 แต่ปิดก่อนทุกครั้งที่ราคาย้อน หรือเลื่อน SL ไปบังทุนเร็วเกินไป RR จริงที่ได้ต่อไม้ชนะอาจต่ำกว่าแผนมาก การบันทึกทั้ง RR ที่วางแผนและผลที่ได้จริงเป็นหน่วย R ใน บันทึกการเทรด เป็นวิธีที่ตรงที่สุดที่จะรู้ว่าตัวเองเทรด RR เท่าไหร่จริง ๆ
RR บนกราฟกับ RR ที่ได้จริงต่างกันตรงไหน (ตัวอย่างสมมุติ)
เอกสาร MT5 ระบุว่า โดยทั่วไปซื้อที่ราคา Ask และขายที่ราคา Bid และ เงื่อนไขของ Stop Loss กับ Take Profit ของ position ฝั่งซื้อเช็กด้วยราคา Bid ส่วนฝั่งขายเช็กด้วย Ask ช่องห่างระหว่าง Ask กับ Bid คือ spread ซึ่ง Wikipedia ระบุว่าขนาดของมันเป็นตัววัดหนึ่งของต้นทุนธุรกรรม
ในตัวอย่างสมมุตินี้ ให้วัดระยะ SL และ TP จากราคา Bid ตอนเข้า ผลคือ ไม้ buy จะได้ราคาเข้าสูงกว่านั้นเท่ากับ spread ระยะถึง SL จึงยาวขึ้น และระยะถึง TP สั้นลง
| ตัวอย่างสมมุติ (buy, spread 2 pip) | ระยะถึง SL | ระยะถึง TP | RR (เสี่ยง:ได้) | win rate ที่คุ้มทุน |
|---|---|---|---|---|
| วัดจาก Bid ตอนเข้า | 20 pip | 40 pip | 1:2 | 33.33% |
| วัดจากราคาที่ได้จริง (Ask) | 22 pip | 38 pip | 1:1.73 | 36.67% |
ที่มา: คำนวณเอง 38 ÷ 22 ได้ประมาณ 1.73 และจุดคุ้มทุนคือ 22 ÷ (22 + 38) ประมาณ 36.67% ตัวอย่างนี้ยังไม่รวมค่าคอมมิชชัน swap และ slippage ซึ่งต้องคิดเพิ่มเองตามเงื่อนไขของแต่ละคน เรื่องราคาที่ได้จริงเมื่อคำสั่ง stop ทำงานอธิบายไว้ในบท Slippage คืออะไร และ stop loss คืออะไร
บทเรียนจากตารางนี้คือ ยิ่งระยะ SL แคบเมื่อเทียบกับ spread ต้นทุนยิ่งกิน RR มาก ระบบที่วาง SL สั้นมากเพื่อให้ได้ RR สวยบนกราฟ อาจได้ RR จริงต่ำกว่าที่คิดอย่างมีนัย รายละเอียดเรื่อง spread อยู่ในบท Spread คืออะไร
วาง SL/TP ยังไงให้ RR มีความหมาย
RR ที่มีความหมายคือ RR ที่มาจากเหตุผลของราคา ไม่ใช่ RR ที่ตั้งตัวเลขก่อนแล้วค่อยลากเส้น เช็กลิสต์ด้านล่างเป็นแนวปฏิบัติของทีมงาน ไม่ใช่สูตรที่พิสูจน์แล้วว่าได้กำไร
- วาง SL ที่จุดที่ไอเดียของไม้นั้นผิดแล้ว เช่น หลังแนวรับหรือแนวต้านที่ใช้เป็นเหตุผลเข้า (ดู แนวรับแนวต้าน) ไม่ใช่ระยะที่เลือกเพราะอยากได้ lot ใหญ่
- วาง TP ที่ราคามีเหตุผลจะไปถึง เช่น ก่อนแนวถัดไป แล้วค่อยคำนวณ RR ที่ได้ ถ้า RR ต่ำเกินกว่าที่ win rate ของระบบรับได้ ให้ข้ามไม้นั้น แทนการลาก TP ออกไปให้ตัวเลขสวย
- คิด RR จากราคาที่ได้จริง รวม spread ตามตารางก่อนหน้า โดยเฉพาะระบบที่ SL สั้น
- ผูก RR เข้ากับ win rate ที่วัดได้ จาก backtest หรือบันทึกจริงที่มีจำนวนไม้พอ แล้วคำนวณ expectancy ก่อนเชื่อระบบ
- ตัดสินใจเรื่องปิดก่อนหรือเลื่อน SL ไว้ล่วงหน้า ถ้าใช้ trailing stop หรือแบ่งปิด ต้องรู้ว่ามันเปลี่ยนทั้ง RR จริงและ win rate จริงของระบบ และต้องวัดผลใหม่
- คิดขนาด lot ทีหลัง จากระยะ SL และเปอร์เซ็นต์ที่ยอมเสียต่อไม้ RR ไม่ได้ตัดสินขนาดไม้ และขนาดไม้ไม่ได้เปลี่ยนค่าคาดหมายต่อไม้ที่วัดเป็น R
ข้อจำกัดของบทนี้
- ตัวเลขทุกตัวในตารางเป็นตัวอย่างสมมุติหรือเลขคณิต ไม่ใช่ผลของระบบจริงของทีมงาน และไม่ใช่ RR หรือระยะ SL ที่แนะนำ
- สูตรคุ้มทุนและ expectancy ในบทนี้สมมุติว่าทุกไม้ออกที่ SL หรือ TP พอดี การเทรดจริงมีไม้ที่ปิดก่อน ไม้ที่ได้ราคาไม่ตรง และต้นทุนหลายก้อน
- แบบจำลองโยนเหรียญเป็นแบบจำลองอธิบายหลักการ ราคาในตลาดจริงไม่ได้เดินทีละก้าวเท่ากันด้วยโอกาสเท่ากัน
- ข้อความจาก MT5 อ้างเอกสาร Help ของ MetaQuotes แพลตฟอร์มหรือผู้ให้บริการแต่ละรายอาจตั้งค่าต่างกัน ตรวจของตัวเองก่อนใช้
สรุป
- RR เทียบระยะ SL กับระยะ TP ของไม้เดียว บทนี้เขียนคู่แบบเสี่ยง:ได้ (SL:TP) แต่ค่า RR ในสูตรคือ ระยะ TP ÷ ระยะ SL วัดได้ก่อนเปิดไม้ และไม่ขึ้นกับขนาด lot
- RR บอกขนาด ไม่บอกโอกาส ต้องดูคู่ win rate ผ่าน expectancy RR 1:2 ต้องชนะเกิน 1/3 (ประมาณ 33.33%) ก่อนคิดต้นทุน และถ้าระยะยังไม่รวม spread เส้นจริงจะสูงกว่านั้น
- RR สูงไม่ได้สร้าง edge ในแบบจำลองที่ไม่มีความได้เปรียบ ค่าคาดหมายเท่ากับศูนย์ทุก RR และถ้า RR สูงมาพร้อม win rate ต่ำ โอกาสแพ้ติดกันยาวจะสูงขึ้น
อ่านต่อเรื่องสูตรคุ้มทุนแบบละเอียดในบท Win Rate คืออะไร เรื่องขนาดไม้ในบท Money Management และก่อนนำไปใช้ อ่าน ข้อจำกัดความรับผิดชอบ