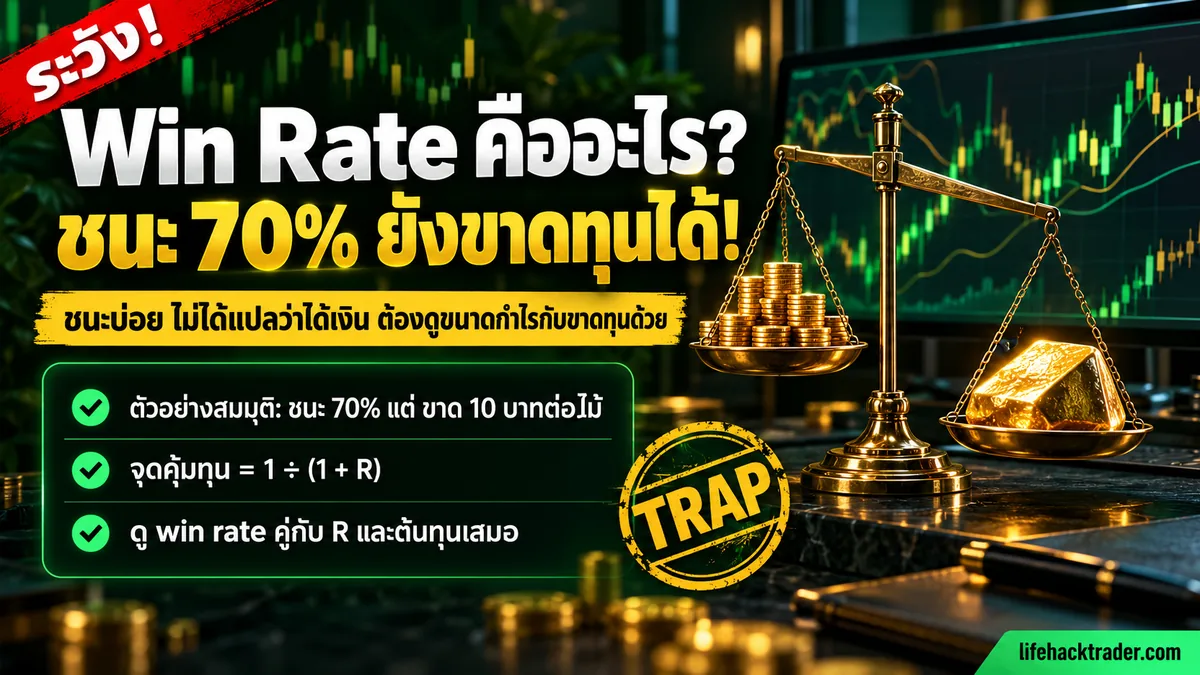
Win rate คือสัดส่วนไม้ที่ปิดแล้วได้กำไรเทียบกับไม้ทั้งหมด และตัวเลขนี้อย่างเดียวบอกไม่ได้ว่าระบบทำเงินหรือขาดทุน เพราะมันนับแค่ “ชนะกี่ครั้ง” ไม่ได้นับว่า “ชนะได้เท่าไร” กับ “แพ้เสียเท่าไร” บทนี้พาคิดเลขเองทีละขั้น ตั้งแต่สูตรจุดคุ้มทุนของ win rate ไปจนถึงตัวอย่างสมมุติของระบบที่ชนะบ่อยแต่ขาดทุนสุทธิ
กับดักที่ตั้งชื่อให้ในบทนี้คือความเชื่อว่า “win rate สูง คือ ระบบดี” ความเชื่อนี้ดึงดูดเพราะการชนะบ่อยให้ความรู้สึกดี และตัวเลขนี้สะดุดตาและอ่านง่าย แต่ตัวเลขเดียวกันนี้จะหลอกได้ทันทีเมื่อไม่ดูขนาดของไม้แพ้ ต้นทุนต่อไม้ และจำนวนไม้ที่ใช้วัด
อัปเดตข้อมูล: ตุลาคม 2026
Win rate คืออะไร
Win rate หรือบางคนเขียนติดกันว่า winrate คืออัตราชนะ คำนวณง่ายมาก: จำนวนไม้ที่ปิดแล้วได้กำไร หารด้วยจำนวนไม้ทั้งหมดที่ปิดในช่วงที่วัด แล้วคูณ 100 ถ้ามีไม้ปิดแล้ว 100 ไม้ ชนะ 70 ไม้ ก็เป็น win rate 70% (ตัวอย่างสมมุติเพื่ออธิบายสูตร ไม่ใช่ผลจริงของระบบใด)
ข้อควรระวังเล็ก ๆ แต่สำคัญคือต้องตกลงนิยามให้ตรงกันก่อนเทียบตัวเลขกับใคร ไม้ที่ปิดเสมอตัวนับเป็นชนะหรือแพ้ ไม้ที่ปิดด้วยกำไรเพียงไม่กี่จุดแต่ไม่พอจ่ายต้นทุนนับเป็นชนะหรือไม่ และนับต่อไม้ที่เปิดหรือต่อกลุ่มของไม้ที่เปิดเป็นชุดเดียวกัน (เช่นการทยอยเข้าหลายไม้ในแนวคิดเดียว) คนสองคนที่พูดว่า win rate 70% เท่ากันอาจนับคนละแบบ จึงเทียบกันตรง ๆ ไม่ได้
อีกเรื่องที่มักถูกลืมคือ win rate เป็นเพียงความถี่ ไม่ใช่ขนาด ไม้ชนะหนึ่งไม้ที่ได้กำไรเล็กน้อยกับไม้ชนะที่ได้กำไรก้อนใหญ่ถูกนับเป็น “หนึ่งครั้ง” เท่ากัน ในขณะที่ผลต่อบัญชีต่างกันมาก ตัวเลขที่ตอบเรื่องขนาดคือกำไรเฉลี่ยและขาดทุนเฉลี่ย ซึ่งจะเป็นพระเอกของหลายหัวข้อถัดไป
Win rate สูงแปลว่าระบบดีจริงไหม
ไม่จำเป็น และนี่คือแกนของกับดัก เหตุผลเชิงตรรกะง่าย ๆ คือ ผลรวมของบัญชีเกิดจากสองอย่างคูณกัน ได้แก่ ความถี่ที่ชนะ กับ ขนาดที่ได้หรือเสียเมื่อชนะหรือแพ้ ถ้าเอาแต่ดันตัวแรกให้สูง โดยยอมให้ตัวหลังแย่ลง ผลรวมอาจแย่ลงได้ ระบบที่ปิดกำไรเร็วมาก ๆ มักมี win rate สูง แต่ก็ได้กำไรต่อไม้เล็กมาก ส่วนไม้ที่ไปผิดทางถูกปล่อยให้ติดลบนานโดยหวังว่าจะกลับมา ซึ่งทำให้ขาดทุนต่อไม้ใหญ่
พฤติกรรมแบบนี้ไม่ได้เป็นแค่ทฤษฎี งานวิจัยเรื่อง disposition effect นิยามไว้ว่าเป็นแนวโน้มของนักลงทุนที่ขายสถานะกำไรเร็วเกินไปและถือสถานะขาดทุนนานเกินไป และสรุปผลงานของ Odean (ปี 1998) ที่ Wikipedia อ้างไว้ระบุว่า นอกเดือนธันวาคม สัดส่วนของกำไรที่ถูกขายแล้ว (PGR) อยู่ราว 14.8% เทียบกับสัดส่วนของขาดทุนที่ถูกขายแล้ว (PLR) ราว 9.8% ในตัวอย่างหุ้นสหรัฐฯ นั่นคือในตัวอย่างนั้นคนปิดไม้กำไรบ่อยกว่าปิดไม้ขาดทุน
ข้อควรระวังในการอ่านผลนี้: มันเป็นข้อมูลหุ้นสหรัฐฯ ไม่ใช่ forex หรือทอง และเป็นงานเรื่อง “ขายอะไรก่อน” ไม่ได้วัด win rate ของระบบเทรดโดยตรง การเชื่อมไปหา win rate จึงเป็นการตีความของเรา: การปิดกำไรไว ปล่อยขาดทุนค้าง ทำให้ตัวเลขชนะดูสวย โดยที่ขาดทุนที่ยังไม่ถูกปิดสะสมอยู่ที่อื่น ซึ่งสอดคล้องกับกลไกแต่ไม่ใช่ข้อสรุปที่งานวิจัยนั้นพิสูจน์
สูตร break-even win rate คิดยังไง
เมื่อรู้ว่าต้องดูขนาดด้วย เครื่องมือแรกที่ใช้ได้คือ จุดคุ้มทุนของ win rate (break-even win rate) คือ win rate ต่ำสุดที่ทำให้ระบบเสมอตัวพอดี โดยยังไม่นับต้นทุน เริ่มจากนิยาม R ในบทนี้ก่อน
R คืออะไร: risk reward ในแบบที่เขียนเป็นตัวเลขเดียว
เราใช้ R แทน risk reward แบบเขียนเป็นตัวเลขเดียว: R เท่ากับกำไรเฉลี่ยต่อไม้ชนะ หารด้วยขาดทุนเฉลี่ยต่อไม้แพ้ ถ้าไม้ชนะได้เฉลี่ยสองเท่าของที่ไม้แพ้เสีย R เท่ากับ 2 ถ้าได้เท่ากับที่เสีย R เท่ากับ 1 ถ้าได้เพียงครึ่งหนึ่งของที่เสีย R เท่ากับ 0.5 วิธีเขียนนี้ต่างจากการเขียนแบบ “เสี่ยง:ได้” ในบทบริหารเงินหน้าตัก ซึ่งเขียนเป็นอัตราส่วนสองฝั่ง ตัวเลขทั้งสองแบบให้ข้อสรุปเดียวกัน เพียงแต่ที่นี่เขียนเป็นตัวเลขตัวเดียวเพื่อให้ใส่สูตรสั้นลง
สูตรจุดคุ้มทุน
ที่จุดคุ้มทุน กำไรที่คาดหมายจากไม้ชนะต้องหักล้างขาดทุนที่คาดหมายจากไม้แพ้พอดี ให้ p คือ win rate ในรูปทศนิยม และให้ขาดทุนเฉลี่ยต่อไม้แพ้เท่ากับ 1 หน่วย กำไรเฉลี่ยต่อไม้ชนะจึงเท่ากับ R หน่วย สมการคือ p × R = (1 − p) × 1 แก้สมการได้
p = 1 ÷ (1 + R)
ตารางด้านล่างคือการแทนค่า R หลายค่าลงในสูตร เป็นตัวอย่างสมมุติเชิงเลขคณิต ยังไม่รวมต้นทุนใด ๆ
| R (กำไรเฉลี่ย ÷ ขาดทุนเฉลี่ย) | ความหมายแบบภาษาคน | break-even win rate |
|---|---|---|
| 0.25 | ชนะได้หนึ่งส่วน แพ้เสียสี่ส่วน | 80% |
| 0.5 | ชนะได้ครึ่งหนึ่งของที่แพ้เสีย | 66.67% |
| 1 | ชนะได้เท่ากับที่แพ้เสีย | 50% |
| 1.5 | ชนะได้หนึ่งเท่าครึ่งของที่แพ้เสีย | 40% |
| 2 | ชนะได้สองเท่าของที่แพ้เสีย | 33.33% |
| 3 | ชนะได้สามเท่าของที่แพ้เสีย | 25% |
ที่มา: คำนวณจากสูตรข้างบน ตัวเลขทุกแถวเป็นตัวอย่างสมมุติ ไม่ใช่ผลของระบบจริง ข้อสังเกตที่ตารางนี้เห็นชัดคือ ยิ่งกำไรเฉลี่ยต่อไม้เล็กเมื่อเทียบกับขาดทุนเฉลี่ย ระบบยิ่งต้องชนะบ่อยขึ้นมากเพื่อเสมอตัว และในทางกลับกัน ระบบที่ไม้ชนะใหญ่กว่าไม้แพ้หลายเท่า ไม่ต้องชนะบ่อยก็เสมอตัวได้
อ่านตารางนี้ให้ถูกทาง: จุดคุ้มทุนไม่ใช่เป้าหมาย มันเป็นเส้นแบ่งขั้นต่ำ ระบบที่ win rate จริงเท่ากับจุดคุ้มทุนพอดีคือระบบที่เสมอตัวก่อนต้นทุน และเมื่อหักต้นทุนจะติดลบ (ดูหัวข้อต้นทุนด้านล่าง) ส่วนเรื่องคิดขนาดไม้และเพดานความเสี่ยงต่อไม้ เป็นเรื่องแยกที่บทบริหารเงินหน้าตักอธิบายไว้แล้ว บทนี้ไม่ซ้ำ
Win rate 70% แต่ขาดทุนได้ยังไง: ตัวอย่างสมมุติสองระบบ
เอาสูตรไปใช้กับตัวอย่างสมมุติสองระบบ ใช้ทุนสมมุติ 10,000 บาท และวัดผลจาก 100 ไม้ เพื่อให้เห็นว่าระบบที่ชนะบ่อยกว่าไม่จำเป็นต้องดีกว่า ตัวเลขทั้งหมดในหัวข้อนี้เป็นตัวอย่างสมมุติที่ตั้งขึ้นเอง ยังไม่นับต้นทุน
| รายการ | ระบบ A | ระบบ B |
|---|---|---|
| win rate | 70% | 40% |
| กำไรเฉลี่ยต่อไม้ชนะ | 50 บาท | 150 บาท |
| ขาดทุนเฉลี่ยต่อไม้แพ้ | 150 บาท | 50 บาท |
| R | ประมาณ 0.33 | 3 |
| break-even win rate | 75% | 25% |
| กำไรคาดหมายต่อไม้ | −10 บาท | +30 บาท |
| ผลรวมจาก 100 ไม้ | −1,000 บาท | +3,000 บาท |
วิธีได้ตัวเลขของระบบ A: ไม้ชนะ 70% ได้ไม้ละ 50 บาท ส่วนนี้เฉลี่ยเข้ามา 35 บาทต่อไม้ ส่วนไม้แพ้ 30% เสียไม้ละ 150 บาท ส่วนนี้หักออก 45 บาทต่อไม้ สุทธิติดลบ 10 บาทต่อไม้ เมื่อเทรด 100 ไม้ ผลรวมคือติดลบ 1,000 บาท หรือ 10% ของทุนสมมุติ ทั้งที่ชนะถึง 70% ของไม้ทั้งหมด เหตุผลคือจุดคุ้มทุนของระบบนี้อยู่ที่ 75% ซึ่งสูงกว่าที่ระบบทำได้
ระบบ B ใช้วิธีเดียวกัน: ชนะ 40% ได้ไม้ละ 150 บาท เฉลี่ยเข้า 60 บาทต่อไม้ แพ้ 60% เสียไม้ละ 50 บาท หักออก 30 บาทต่อไม้ สุทธิบวก 30 บาทต่อไม้ เมื่อเทรด 100 ไม้ ผลรวมคือบวก 3,000 บาท ทั้งที่แพ้บ่อยกว่าชนะ จุดคุ้มทุนของระบบนี้อยู่ที่ 25% ต่ำกว่า win rate จริง จึงมีส่วนเหลือ
ข้อสรุปของตัวอย่างนี้ไม่ใช่ว่า “ระบบแบบ B ดีกว่าเสมอ” ระบบแบบ B ในโลกจริงอาจแพ้ติดกันยาวจนทนไม่ไหวทางจิตใจ และตัวเลขสมมุติสองชุดนี้ก็ไม่ได้แปลว่าระบบจริงจะทำได้เท่านี้ ประเด็นคือ win rate เดี่ยว ๆ จัดอันดับระบบไม่ได้ ต้องดูคู่กับ R เสมอ ถ้ามีใครโชว์ win rate โดดๆ โดยไม่บอกกำไรเฉลี่ยและขาดทุนเฉลี่ย ข้อมูลที่ให้มายังไม่พอตัดสินอะไรเลย
Expectancy คืออะไร เกี่ยวกับ win rate และ risk reward ยังไง
Expectancy หรือค่าคาดหมายต่อไม้ คือกำไรหรือขาดทุนเฉลี่ยต่อไม้ในระยะยาว มันคือการนำนิยาม expected value ทางคณิตศาสตร์มาใช้กับการเทรด ซึ่งนิยามไว้ว่าเป็นค่าเฉลี่ยถ่วงน้ำหนักของผลลัพธ์ที่เป็นไปได้โดยใช้ความน่าจะเป็นเป็นน้ำหนัก และตีความได้ว่าเป็นค่าเฉลี่ยระยะยาวของการทำซ้ำแบบอิสระ
เมื่อเขียนด้วยหน่วย R (ให้ขาดทุนเฉลี่ยต่อไม้แพ้เท่ากับ 1R) สูตรคือ
expectancy = p × R − (1 − p) = p × (R + 1) − 1
ถ้าผลเป็นบวก ระบบมีค่าคาดหมายเป็นบวกก่อนต้นทุน ถ้าเป็นศูนย์คือเสมอตัว ถ้าติดลบคือเสียเปรียบ ตารางด้านล่างคือตัวอย่างสมมุติของ expectancy เป็นหน่วย R ต่อไม้ เมื่อเปลี่ยนคู่ win rate กับ R ยังไม่นับต้นทุน
| win rate | R = 0.5 | R = 1 | R = 2 | R = 3 |
|---|---|---|---|---|
| 30% | −0.55 | −0.40 | −0.10 | +0.20 |
| 40% | −0.40 | −0.20 | +0.20 | +0.60 |
| 50% | −0.25 | 0.00 | +0.50 | +1.00 |
| 60% | −0.10 | +0.20 | +0.80 | +1.40 |
| 70% | +0.05 | +0.40 | +1.10 | +1.80 |
ที่มา: คำนวณจากสูตร p × (R + 1) − 1 ตัวอย่างสมมุติทั้งตาราง ยังไม่รวมต้นทุน ไม่ใช่ผลของระบบจริง ตารางนี้เป็นเครื่องมือที่ทีมงานทำขึ้นเองสำหรับอ่านความสัมพันธ์ของสองตัวแปร ไม่ใช่ผลทดสอบ
อ่านตารางตามแถวและคอลัมน์จะเห็นสองอย่าง อย่างแรก ที่ win rate 30% ระบบยังบวกได้ถ้า R เท่ากับ 3 ขณะที่ที่ win rate 70% ระบบยังติดลบในมุมของ R ที่ต่ำกว่าจุดคุ้มทุนได้ (เช่นในตัวอย่างระบบ A ด้านบนที่ R ประมาณ 0.33) อย่างที่สอง ทุกเซลล์เป็นการคูณกันของสองตัวแปร ไม่มีตัวแปรไหนชนะอีกตัวขาดเด็ดขาด การปรับเพิ่มตัวหนึ่งโดยทำให้อีกตัวแย่ลง อาจได้ไม่คุ้มเสีย
มีข้อควรระวังอีกข้อ: ตารางนี้สมมติว่า win rate และ R เป็นค่าคงที่และไม้เป็นอิสระต่อกัน ซึ่งเป็นการประมาณ ตลาดจริงไม่ได้ให้ค่าคงที่ ทั้งสองตัวเปลี่ยนตามช่วงตลาดและตามการตัดสินใจของคนเทรด ใช้ตารางเป็นเครื่องมือเข้าใจโครงสร้าง ไม่ใช่เครื่องมือพยากรณ์
ต้นทุน spread และ commission ทำให้ break-even ขยับยังไง
ตารางข้างบนยังไม่รวมต้นทุน ในการเทรดจริงมีต้นทุนต่อไม้ เช่น spread และ commission ที่ต้องจ่ายไม่ว่าไม้จะชนะหรือแพ้ (ดูรายละเอียดของ spread ที่บท spread คืออะไร) ผลเชิงเลขคณิตคือ ต้นทุนทำให้กำไรสุทธิของไม้ชนะเล็กลง และขาดทุนสุทธิของไม้แพ้ใหญ่ขึ้น จุดคุ้มทุนจึงขยับสูงขึ้น
ถ้าให้ W เป็นกำไรขั้นต้นเฉลี่ยของไม้ชนะ L เป็นขาดทุนขั้นต้นเฉลี่ยของไม้แพ้ และ c เป็นต้นทุนต่อไม้ จุดคุ้มทุนใหม่คือ
p = (L + c) ÷ (W + L)
ตัวอย่างสมมุติสามแบบ โดยสมมติต้นทุน 10 บาทต่อไม้เท่ากันทุกแบบ (ค่า 10 บาทเป็นสมมติฐาน ไม่ใช่ต้นทุนจริงของผู้ให้บริการรายใด)
| ตัวอย่างสมมุติ | กำไร/ขาดทุนขั้นต้น | หลังหักต้นทุน 10 บาท | break-even ก่อนหักต้นทุน | break-even หลังหักต้นทุน |
|---|---|---|---|---|
| C: ได้เท่าเสีย | ชนะ 100 แพ้ 100 | ชนะสุทธิ 90 แพ้สุทธิ 110 | 50% | 55% |
| D: ได้สองเท่าของเสีย | ชนะ 200 แพ้ 100 | ชนะสุทธิ 190 แพ้สุทธิ 110 | 33.33% | 36.67% |
| E: เป้าเล็กมาก | ชนะ 20 แพ้ 20 | ชนะสุทธิ 10 แพ้สุทธิ 30 | 50% | 75% |
ตัวอย่าง C และ D แสดงว่าต้นทุนขนาดเท่ากันดันจุดคุ้มทุนขึ้นเพียงไม่กี่จุดเปอร์เซ็นต์เมื่อกำไรต่อไม้ใหญ่พอ แต่ตัวอย่าง E แสดงด้านที่รุนแรง: เมื่อเป้ากำไรต่อไม้เล็กจนใกล้เคียงต้นทุน จุดคุ้มทุนกระโดดจาก 50% เป็น 75% ทันที ระบบที่ตั้งเป้าเล็กมากเพื่อให้ได้ win rate สูง จึงเป็นระบบที่ต้นทุนกัดแรงที่สุด และระบบที่เทรดถี่ยิ่งจ่ายต้นทุนมากขึ้นตามจำนวนไม้ เรื่องต้นทุนของความถี่เว็บนี้อธิบายต่อไว้ในบทovertrade
ข้อสังเกตเชิงปฏิบัติ: ถ้าเห็นระบบที่โฆษณา win rate สูงมากด้วยเป้ากำไรเล็กมาก ให้ถามกลับว่าตัวเลขที่โชว์นับก่อนหรือหลังต้นทุน เพราะไม้ที่ปิดเขียวเล็ก ๆ ก่อนหักต้นทุนอาจกลายเป็นไม้แดงทันทีหลังหัก
Win rate ที่วัดได้เชื่อได้แค่ไหน: เรื่องจำนวนไม้
ปัญหาถัดมาคือ win rate ที่เราวัดจากประวัติเทรดคือค่าประมาณ ไม่ใช่ค่าจริงของระบบ กฎจำนวนมากบอกว่าค่าเฉลี่ยของตัวอย่างอิสระจำนวนมากจะลู่เข้าสู่ค่าจริง แต่ในขณะเดียวกันก็ระบุว่า ไม่มีหลักการใดรับรองว่าตัวอย่างจำนวนน้อยจะตรงกับค่าคาดหมาย ดังนั้น win rate ที่วัดจากไม้ไม่กี่ไม้อาจต่างจากความจริงได้มาก
ถ้าจะประมาณคร่าว ๆ ว่าคลาดเคลื่อนได้แค่ไหน ใช้การประมาณแบบปกติของสัดส่วนทวินาม คือส่วนเบี่ยงเบนมาตรฐานของสัดส่วนเท่ากับรากที่สองของ p(1 − p) ÷ n และช่วงความเชื่อมั่น 95% ใช้ค่า z เท่ากับ 1.96 ตารางด้านล่างเป็นตัวอย่างสมมุติ: สมมติวัด win rate ได้ 60% เท่ากันทุกแถว แต่จำนวนไม้ต่างกัน
| จำนวนไม้ที่ใช้วัด | ครึ่งความกว้างโดยประมาณ | ช่วงที่ win rate จริงอาจอยู่ |
|---|---|---|
| 50 | ±14 จุดเปอร์เซ็นต์ (13.6) | ราว 46% ถึง 74% |
| 100 | ±10 จุดเปอร์เซ็นต์ (9.6) | ราว 50% ถึง 70% |
| 400 | ±5 จุดเปอร์เซ็นต์ (4.8) | ราว 55% ถึง 65% |
ที่มา: คำนวณจากสูตรการประมาณปกติของสัดส่วน ตัวอย่างสมมุติทั้งตาราง วิธีประมาณนี้เป็นแบบหยาบ ใช้ไม่ค่อยดีเมื่อจำนวนไม้น้อยมากหรือ win rate ใกล้ 0% หรือ 100% และสมมติว่าไม้แต่ละไม้เป็นหลักฐานอิสระต่อกัน
ข้อสมมติ “อิสระต่อกัน” นี่แหละที่เป็นจุดพังในการเทรดจริง ไม้ที่ถือช่วงเวลาทับซ้อนกันโดนตลาดชุดเดียวกันกระแทก จึงไม่นับเป็นหลักฐานแยกกัน ในเคสที่ทีมงานเคยทดสอบ ผลเทส option จำนวน 9,113 ไม้ มี effective sample size เหลือประมาณ 400 และ standard error พองขึ้นประมาณ 4.8 เท่า รายละเอียดอยู่ในบทbacktest กี่ไม้ถึงเชื่อได้ ซึ่งเป็นเคสกลยุทธ์ option ไม่ใช่การวัด win rate ของ forex แต่หลักการเดียวกันใช้ได้: อย่าอ่านจำนวนไม้ดิบเป็นความมั่นใจ
สรุปเชิงปฏิบัติของหัวข้อนี้คือ ถ้าจะอ้างว่าระบบมี win rate เท่านั้นเท่านี้ ต้องบอกด้วยว่าวัดจากกี่ไม้ ไม้ซ้อนทับกันหรือไม่ และเป็นช่วงเวลาตลาดแบบไหน ไม่งั้นตัวเลขเดียวที่ดูสวยก็แทบไม่มีน้ำหนัก
ทำไมคนถึงติดกับดัก win rate สูง
เหตุผลสำคัญคือ win rate เป็นตัวเลขที่ “รู้สึก” ได้ทุกวัน ชนะแล้วดีใจ แพ้แล้วเจ็บ แต่ expectancy ต้องคำนวณ ต้องเก็บสถิติ และมักไม่มีใครเตือนระหว่างทาง คนที่เทรดด้วยความรู้สึกจึงมีแนวโน้มปรับระบบให้ “ชนะบ่อยขึ้น” เพราะได้รางวัลทางใจทันที ทั้งที่ผลที่แท้จริงอยู่ที่ผลรวมระยะยาว (ข้อนี้เป็นการตีความเชิงพฤติกรรมของเรา ไม่ใช่ข้อสรุปจากงานวิจัยที่ยกมาข้างบน)
อีกด้านคือแรงดึงดูดทางการตลาด ตัวเลข win rate สูง ๆ ขายได้ง่ายกว่าการอธิบายสูตรคุ้มทุน เมื่อเห็นตัวเลขสูงให้ถามสามข้อเสมอ: กำไรเฉลี่ยต่อไม้ชนะเท่าไร ขาดทุนเฉลี่ยต่อไม้แพ้เท่าไร และหักต้นทุนแล้วหรือยัง ถ้าตอบไม่ได้ ตัวเลข win rate ก็ยังไม่ใช่ข้อมูลที่ใช้ตัดสิน เรื่องภาพรวมว่าทำไมคนส่วนใหญ่ที่เทรด forex จึงขาดทุน เว็บนี้รวบรวมไว้ในบททำไมคนส่วนใหญ่เทรด forex ขาดทุน
สุดท้าย ระบบที่ win rate ต่ำและ R สูงก็ไม่ใช่คำตอบที่ปลอดภัยโดยอัตโนมัติ ระบบแบบนี้ต้องทนแพ้ติดกันบ่อย และการแพ้ติดกันนั้นมีผลทางใจและต่อขนาดบัญชีที่ต้องคิดแยกต่างหาก การวาง stop ที่ไม่เหมาะก็ทำให้ R จริงต่างจาก R ที่วางแผนไว้ (อ่านเรื่องกลไกของคำสั่ง stop ได้ที่บทstop loss คืออะไร) เป้าหมายจึงเป็นการเข้าใจโครงสร้างของตัวเลข ไม่ใช่การเลือกขั้วใดขั้วหนึ่ง
เทมเพลตเช็กระบบของตัวเองด้วยตัวเลขสี่ตัว
เช็กลิสต์สั้น ๆ สำหรับดูประวัติเทรดของตัวเอง ทำได้ด้วยกระดาษหรือสเปรดชีตธรรมดา นี่เป็นแนวปฏิบัติที่ทีมงานเรียบเรียงจากสูตรในบทนี้ ไม่ใช่ผลทดสอบหรือมาตรฐานจากงานวิจัย
- นับไม้ที่ปิดแล้วทั้งหมดในช่วงที่เลือก และตกลงนิยามไม้เสมอตัวก่อนนับ
- คำนวณ win rate: ไม้ที่ได้กำไร หารด้วยไม้ทั้งหมด
- หากำไรเฉลี่ยต่อไม้ชนะ และขาดทุนเฉลี่ยต่อไม้แพ้ โดยใช้ตัวเลขหลังหักต้นทุนจริงที่จ่าย แล้วคำนวณ R
- คำนวณจุดคุ้มทุนจากสูตร 1 ÷ (1 + R) หรือสูตรที่รวมต้นทุน แล้วเทียบกับ win rate ที่วัดได้
- ถามว่าวัดจากกี่ไม้ ไม้ซ้อนทับกันไหม และเป็นช่วงตลาดแบบเดียวกันหรือเปล่า ถ้าไม้น้อยหรือซ้อนทับ ให้ถือว่าผลยังสรุปไม่ได้
ถ้า win rate จริงสูงกว่าจุดคุ้มทุนอย่างมีส่วนเหลือ และวัดจากไม้ที่เป็นหลักฐานอิสระมากพอ ค่อยมองว่ามีสัญญาณเชิงบวก ถ้าอยู่ใกล้จุดคุ้มทุนหรือต่ำกว่า สิ่งที่ต้องแก้ไม่ใช่การพยายามชนะให้บ่อยขึ้น แต่คือการทบทวนโครงสร้างของกำไรเฉลี่ย ขาดทุนเฉลี่ย และต้นทุนก่อน
ข้อจำกัดของบทนี้
ตัวเลขเกือบทั้งหมดในบทนี้เป็นตัวอย่างสมมุติที่คำนวณเอง จุดประสงค์คืออธิบายโครงสร้างของสูตร ไม่ได้เป็นผลของระบบจริง ไม่ได้เป็นข้อมูลต้นทุนของผู้ให้บริการรายใด และไม่ได้บอกว่าควรตั้ง win rate หรือ R เท่าไร
ผลของ Odean (ปี 1998) ที่ยกมาเป็นข้อมูลหุ้นสหรัฐฯ ที่อ้างผ่านสรุปของ Wikipedia ไม่ใช่การวัดตลาด forex หรือทองโดยตรง การโยงไปหาพฤติกรรมปิดกำไรเร็วของเทรดเดอร์ forex จึงเป็นการตีความ สูตร expectancy ตั้งอยู่บนสมมติฐานว่า win rate และ R คงที่ ซึ่งตลาดจริงไม่ได้เป็นเช่นนั้น และการประมาณช่วงความไม่แน่นอนเป็นแบบหยาบที่ใช้ได้จำกัด บทนี้ไม่ใช่คำแนะนำการลงทุน และไม่ได้ชี้ว่าการเทรดจะมีกำไร
สรุป
- Win rate บอกความถี่ของการชนะ ไม่บอกขนาดของกำไรและขาดทุน ดูเดี่ยว ๆ ตัดสินระบบไม่ได้
- จุดคุ้มทุนของ win rate คือ 1 ÷ (1 + R) ยิ่ง R ต่ำ ยิ่งต้องชนะบ่อย และต้นทุนต่อไม้ดันจุดนี้ให้สูงขึ้นอีก
- ก่อนเชื่อ win rate ให้ถามว่าวัดจากกี่ไม้ ไม้ซ้อนทับกันหรือไม่ และตัวเลขหักต้นทุนแล้วหรือยัง
อ่านต่อ: backtest กี่ไม้ถึงเชื่อได้ · บริหารเงินหน้าตัก · spread คืออะไร