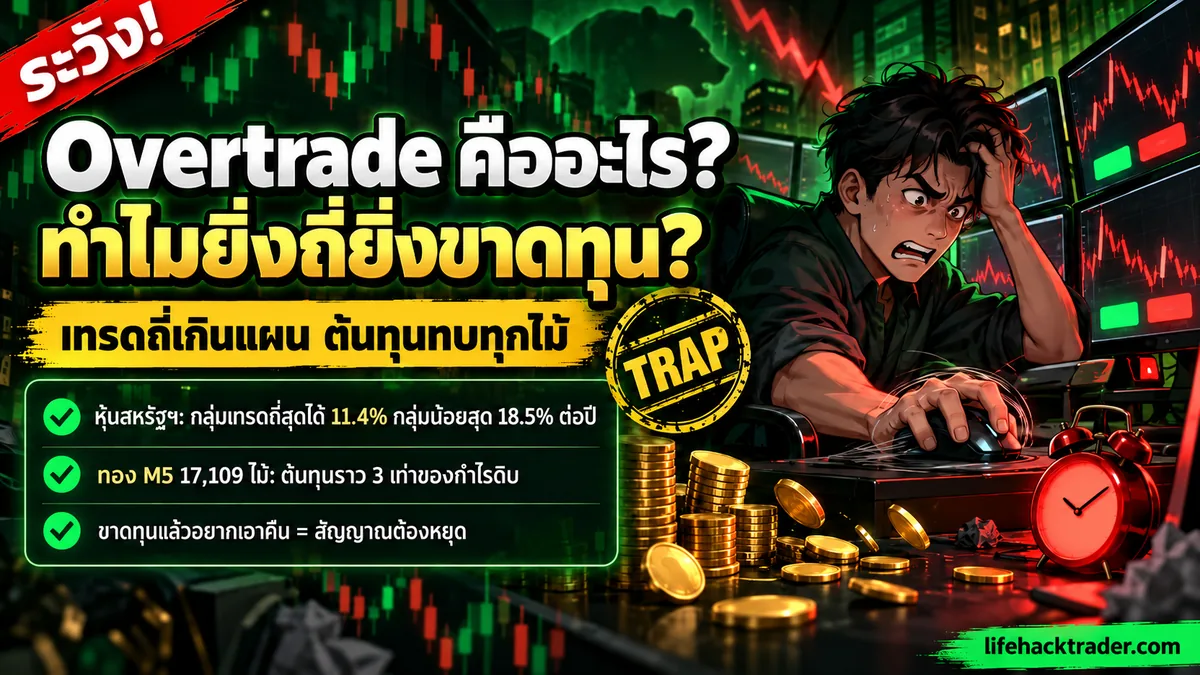
Overtrade คือการเทรดถี่กว่าหรือหนักกว่าที่แผนซึ่งเขียนไว้ล่วงหน้ากำหนด ศัพท์นี้เป็นภาษาในวงการ ไม่มีนิยามทางการ แต่หลักฐานจากงานวิจัยตัวอย่างนักลงทุนรายย่อยในตลาดหุ้นสหรัฐฯ ชี้ว่ากลุ่มที่เทรดถี่สุดได้ผลตอบแทนสุทธิต่ำสุด (11.4% ต่อปี เทียบ 18.5% ของกลุ่มที่เทรดน้อยสุด ในตัวอย่างหุ้นสหรัฐฯ) เพราะต้นทุนต้องจ่ายทุกไม้ ไม่ว่าไม้นั้นชนะหรือแพ้
อัปเดตข้อมูล: ตุลาคม 2026
ความเชื่อที่พาคนจำนวนมากเข้าไปติดกับดักนี้ฟังดูมีเหตุผลมาก “ยิ่งเปิดไม้มาก โอกาสก็ยิ่งมาก โอกาสมากก็น่าจะได้เงินมาก” ปัญหาคือหลักฐานที่มีชี้ไปอีกทาง ต้นทุนของแต่ละไม้ทบกันไปเรื่อย ๆ ขณะที่ความได้เปรียบ (edge) ของระบบไม่ได้เพิ่มตามจำนวนครั้งที่กดปุ่ม และแรงขับทางใจหลังขาดทุนก็มักดึงให้เทรดเกินแผนซ้ำ ๆ โดยไม่รู้ตัว ตรา TRAP ของบทนี้จึงตัดสิน “ความเชื่อและพฤติกรรม” ไม่ได้ตัดสินสินค้าหรือบริการใด
บทนี้เป็นเรื่องพฤติกรรม ส่วนเรื่องคิดขนาดไม้เป็นอีกหัวข้อ
Overtrade คืออะไร
นิยามที่ใช้งานได้จริงคือ การเทรดเกินกว่าที่แผนซึ่งเขียนไว้ล่วงหน้าอนุญาต โดยมักโผล่มาในสามรูปแบบ
- เกินด้านความถี่ — เปิดไม้มากกว่าจำนวนที่แผนกำหนดไว้ต่อวันหรือต่อสัปดาห์
- เกินด้านขนาด — ใช้ขนาดไม้ใหญ่กว่าที่แผนตั้งไว้ ซึ่งมักเกิดหลังไม้ที่แพ้ เพราะอยากให้ไม้ถัดไปเรียกเงินคืนได้ในครั้งเดียว
- ไม้นอกแผน — เข้าเทรดทั้งที่เงื่อนไขยังไม่ครบ เพราะเบื่อ กลัวตกรถ หรืออยากอยู่ในตลาดตลอดเวลา
ข้อสำคัญคือ ไม่มีตัวเลข “กี่ไม้ต่อวันถึงเรียกว่า overtrade” ที่ใช้ได้กับทุกคน ระบบที่ออกแบบให้เปิดหลายไม้ต่อวันอาจไม่ได้ overtrade เลยถ้าทุกไม้ตรงเงื่อนไข ส่วนคนที่วางแผนเทรดสัปดาห์ละไม้แต่เปิดเพิ่มเพราะ “วันนี้ตลาดน่าเล่น” คือ overtrade เต็มตัว ไม้บรรทัดจึงเป็นแผนของตัวเอง
ฝั่งหน่วยงานกำกับดูแล คณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์สหรัฐฯ (SEC) ผ่านเว็บ Investor.gov เขียนเตือนไว้ตรง ๆ ว่า “Day trading is extremely risky” และอาจทำให้ขาดทุนมากได้ในเวลาสั้นมาก คำเตือนนี้ไม่มีตัวเลขประกอบ แต่บอกชัดว่าผู้กำกับดูแลมองการเทรดถี่ในกรอบเวลาสั้นว่าเสี่ยงสูง
เสียงจากกระทู้ในเว็บบอร์ดไทยก็ไปทางเดียวกัน คนที่เทรดทองกราฟ M5 คนหนึ่งสรุปว่าปัญหาของเทรดเดอร์ส่วนใหญ่ไม่ใช่การขาดอินดิเคเตอร์ดี ๆ แต่คือการเข้าเทรดมากเกินไป แล้วถามเพื่อน ๆ ว่าแต่ละคนคุมตัวเองไม่ให้ overtrade กันยังไง ข้อความนี้เป็นประสบการณ์ส่วนตัว ไม่ใช่สถิติ
ทำไมยิ่งเทรดถี่ยิ่งขาดทุน
หลักฐานที่ชัดที่สุดเรื่องความถี่กับผลตอบแทนมาจากงานวิจัยของ Brad Barber และ Terrance Odean ตีพิมพ์ปี 2000 ซึ่งศึกษาบัญชีของ 66,465 ครัวเรือน ที่ถือหุ้นสามัญผ่านโบรกเกอร์ลดราคาแห่งหนึ่งในสหรัฐฯ ช่วงปี 1991-1996 ผู้วิจัยแบ่งครัวเรือนออกเป็นห้ากลุ่มตามอัตราการหมุนพอร์ต (turnover) แล้วเทียบผลตอบแทนของแต่ละกลุ่ม
| กลุ่ม | ผลตอบแทนต่อปี | ที่มา |
|---|---|---|
| ครัวเรือนที่เทรดถี่สุด (สุทธิหลังหักต้นทุน) | 11.4% | Barber & Odean 2000 |
| ครัวเรือนที่เทรดน้อยสุด (สุทธิหลังหักต้นทุน) | 18.5% | Barber & Odean 2000 |
| ครัวเรือนเฉลี่ยทั้งตัวอย่าง | 16.4% | Barber & Odean 2000 |
| ตลาดหุ้นสหรัฐฯ ช่วงเดียวกัน | 17.9% | Barber & Odean 2000 |
ตัวเลขชุดนี้ต้องอ่านพร้อมบริบทของมัน ครัวเรือนโดยเฉลี่ยในตัวอย่างหมุนพอร์ตหุ้นราว 75% ต่อปี และจุดที่สำคัญที่สุดคือ ผู้วิจัยรายงานว่า ผลตอบแทนก่อนหักต้นทุนของกลุ่มที่เทรดถี่กับกลุ่มที่เทรดน้อยต่างกันเล็กน้อย แปลว่าปัญหาไม่ได้อยู่ที่การเลือกหุ้น ช่องว่างส่วนใหญ่เกิดหลังหักต้นทุน ผู้เขียนสรุปว่าสิ่งที่อธิบายผลงานแย่ของครัวเรือนในตัวอย่างคือ “the cost of trading and the frequency of trading, not portfolio selections” หรือต้นทุนและความถี่ ไม่ใช่การเลือกหุ้น
ส่วนเหตุที่คนเทรดถี่ ผู้วิจัยอธิบายด้วยความมั่นใจเกินจริง (overconfidence) ว่า “Overconfidence can explain high trading levels” และข้อความหลักของเปเปอร์คือ “trading is hazardous to your wealth”
ต้องย้ำสองเรื่อง หนึ่ง นี่คือผล โดยเฉลี่ยในตัวอย่างนี้ ไม่ได้แปลว่าทุกคนที่เทรดถี่จะขาดทุน สอง ข้อมูลเป็นหุ้นสหรัฐฯ งานวิจัยนี้ไม่ได้วัดตลาด forex แต่กลไก “ต้นทุนจ่ายทุกไม้ ขณะที่ความแม่นไม่เพิ่มตามความถี่” เป็นแบบเดียวกันได้ ซึ่งเป็นการตีความ ไม่ใช่ข้อเท็จจริงที่พิสูจน์แล้วในตลาดนั้น
ต้นทุนของความถี่ทบกันยังไง
ถ้าความได้เปรียบต่อไม้มีจำกัด แต่ต้นทุนต้องจ่ายทุกไม้ การเพิ่มจำนวนไม้ก็คือการเพิ่มภาระที่ความได้เปรียบนั้นต้องแบก
ผลทดสอบของทีมงานบนทอง M5
ในการทดสอบย้อนหลังของทีมงานกับกฎ MACD ตัดเส้นศูนย์บนทองกราฟ M5 ระบบเปิดไปทั้งหมด 17,109 ไม้ จ่ายต้นทุนรวม 5,133 ดอลลาร์ต่อออนซ์ ขณะที่กำไรดิบก่อนหักต้นทุนมีแค่ 1,652 ดอลลาร์ต่อออนซ์ ต้นทุนรวมมากกว่ากำไรดิบราวสามเท่า รายละเอียดว่าต้นทุนแต่ละส่วนมาจากไหนอยู่ในบท spread คืออะไร และคิดต้นทุนสเปรดเป็นเงินยังไง
ภาพใหญ่จากกระดานเทสของทีมงานไปทางเดียวกัน บท ทำไมเทรดสั้นกว่า Daily มักแพ้ค่าธรรมเนียม สรุปว่าระบบที่ผ่านการทดสอบจริงเหลือแค่ 2 สายใหญ่ และทั้งคู่เป็นสายช้า ไม่ใช่ scalping หลักที่บทนั้นวางไว้คือ เทรดถี่ขึ้นสองเท่า จ่ายต้นทุนรวมสองเท่า ถ้าต้นทุนต่อไม้เท่าเดิม แต่ edge ไม่ได้เพิ่มตาม เงื่อนไขนี้สำคัญ เพราะต้นทุนต่อไม้จริงขึ้นลงตามสภาพตลาด
ตัวอย่างสมมุติ: เทรดตามแผนกับเทรดเกินแผนจ่ายต่างกันแค่ไหน
ตารางนี้เป็น ตัวอย่างสมมุติ ทั้งหมด ทุนสมมุติ 10,000 บาท และต้นทุนสมมุติ 10 บาทต่อไม้ (รวมส่วนต่างราคา ค่าธรรมเนียม และ slippage) ตัวเลข 10 บาทต่อไม้เป็นสมมติฐานเพื่อคำนวณให้เห็นภาพ ไม่ใช่ต้นทุนจริงของผู้ให้บริการรายใด
| รายการ (ตัวอย่างสมมุติ) | ตามแผน | เทรดเกินแผน |
|---|---|---|
| จำนวนไม้ต่อวัน | 3 ไม้ | 15 ไม้ |
| วันเทรดต่อเดือน | 20 วัน | 20 วัน |
| จำนวนไม้ต่อเดือน | 60 ไม้ | 300 ไม้ |
| ต้นทุนต่อไม้ (สมมติฐาน) | 10 บาท | 10 บาท |
| ต้นทุนรวมต่อเดือน | 600 บาท | 3,000 บาท |
| คิดเป็นสัดส่วนของทุน 10,000 บาท | 6% | 30% |
ในตัวอย่างสมมุตินี้ ต้นทุนรวมต่อเดือนของคนที่เทรดเกินแผนกินไป 30% ของทุน ก่อนจะได้ลุ้นว่าไม้ไหนถูกไม้ไหนผิดเลยด้วยซ้ำ ข้อสรุปเชิงกลไกคือ ต้นทุนก้อนนี้ต้องถูกกลบให้หมดก่อนจะเหลือกำไร ต่อให้คุณภาพการตัดสินใจของทุกไม้เท่ากันทั้งสองฝั่งก็ตาม ทั้งที่ในทางปฏิบัติ ไม้นอกแผนมักคุณภาพต่ำกว่าไม้ในแผนด้วย
ต้นทุนในงานวิจัยยุคนั้น
เปเปอร์ของ Barber และ Odean ระบุว่าในตัวอย่างครัวเรือนช่วงปี 1991-1996 การซื้อขายครบรอบ (round-trip) ที่มีมูลค่าเกิน 1,000 ดอลลาร์ มีต้นทุนโดย ค่าเฉลี่ย 3% เป็นค่าคอมมิชชัน และอีก 1% เป็นส่วนต่าง bid-ask ตัวเลขนี้เป็นต้นทุนของหุ้นสหรัฐฯ ยุคนั้น ห้ามเอาไปเทียบตรง ๆ กับต้นทุน forex หรือทองในปัจจุบัน ที่ยกมาเพื่อให้เห็นว่าความถี่คือตัวคูณของต้นทุนที่จ่ายทุกรอบ
ทำไมขาดทุนแล้วถึงอยากเอาคืน
ในกระทู้เว็บบอร์ดไทยมีคนเล่าว่าพอร์ตแตกซ้ำหลายครั้ง แต่ทุกครั้งก็ปลอบใจตัวเองว่าระบบยังดีอยู่ สุดท้ายก็เติมเงินมาลองใหม่ อีกคนเล่าว่าเพิ่งเสียเงินไปก้อนหนึ่ง แล้วถามว่าควรพอแค่นี้ไหม ทั้งสองเรื่องเป็นประสบการณ์ที่เล่าต่อ ไม่ใช่หลักฐานเชิงสถิติ แต่เรื่องที่สองชี้ให้เห็นปัญหาที่ชัดมาก คือเมื่อไม่ได้ตั้ง “จุดหยุด” ไว้ล่วงหน้า คนก็ต้องมาตัดสินใจเรื่องนี้ตอนที่อารมณ์ขึ้นที่สุด
คำอธิบายทางวิชาการที่คนมักหยิบมาใช้มีสามกลไก และจุดที่บทความส่วนใหญ่เขียนผิดคือเอาสามเรื่องนี้มาปนกัน ตารางนี้แยกให้เห็นว่างานวิจัยแต่ละชิ้นวัดอะไรจริง
| กลไก | ที่มา | งานวิจัยวัดอะไรจริง | ข้อจำกัด |
|---|---|---|---|
| Loss aversion / prospect theory | Kahneman & Tversky 1979 | ความเจ็บจากการเสียดูใหญ่กว่าความสุขจากการได้จำนวนเท่ากัน (“losses loom larger than gains”) และคนที่ยังไม่ยอมรับการขาดทุนมักรับเดิมพันที่ปกติไม่รับ | วัดจากการทดลองให้เลือกเดิมพัน ไม่ใช่ข้อมูลการเทรดจริง |
| Disposition effect | Odean 1998 | นักลงทุนชอบขายตัวที่กำไรเร็ว และถือตัวที่ขาดทุนไว้นาน จากบัญชีลูกค้า 10,000 บัญชี หุ้นสหรัฐฯ ปี 1987-1993 | วัดว่า “ขายตัวไหน” ไม่ได้วัดเรื่องความถี่ในการเทรด |
| Overconfidence | Barber & Odean 2000 | ความมั่นใจเกินจริงอธิบายการเทรดถี่และผลตอบแทนสุทธิที่แย่ลง จาก 66,465 ครัวเรือน หุ้นสหรัฐฯ | อธิบายเรื่องเทรดถี่ ไม่ใช่เรื่องความกลัวขาดทุน |
ตัวเลขของ Odean ช่วยให้เห็นภาพ disposition effect ชัดขึ้น ในตารางข้อมูลของเปเปอร์ มีการขายกำไรจริง 13,883 ครั้ง เทียบกับอีก 79,658 ครั้งที่มีกำไรค้างอยู่แต่ไม่ขาย และมีการขายขาดทุนจริง 11,930 ครั้ง เทียบกับอีก 110,348 ครั้งที่ขาดทุนค้างอยู่แต่ไม่ขาย เมื่อคำนวณเป็นสัดส่วน นักลงทุนในตัวอย่างขายกำไรออกไป 14.8% ของโอกาสที่มี แต่ขายขาดทุนออกไปแค่ 9.8% Odean อธิบายว่าเมื่อราคาลงต่ำกว่าราคาซื้อ ตามทฤษฎี prospect theory นักลงทุนจะอยู่ในส่วน “convex, risk-seeking” ของ value function คือพร้อมเสี่ยงมากขึ้นในฝั่งขาดทุน และเขาพบว่าพฤติกรรมนี้ไม่ได้ถูกพิสูจน์ว่าคุ้มด้วยผลตอบแทนภายหลัง (“Nor is it justified by subsequent portfolio performance”)
ฝั่ง Kahneman และ Tversky เขียนไว้ว่า value function “generally steeper for losses than for gains” และมีประโยคที่ตรงกับเรื่องนี้มากที่สุดว่า “a person who has not made peace with his losses is likely to accept gambles that would be unacceptable to him otherwise” หรือคนที่ยังไม่ยอมรับการขาดทุนของตัวเอง มักรับการเดิมพันที่ปกติเขาจะไม่รับ
ส่วนต่อจากนี้เป็นการตีความของทีมงาน ไม่ใช่สิ่งที่งานวิจัยวัดตรง ๆ ทฤษฎีนี้ชี้ว่าหลังขาดทุน คนมักยอมรับความเสี่ยงที่ปกติไม่รับ ซึ่งสอดคล้องกับอาการ “ขาดทุนแล้วอยากเอาคืน” (ที่ในวงการเรียกว่า revenge trading) ที่คนเล่ากันในกระทู้ ทั้งการเปิดไม้ถี่ขึ้น การขยายขนาดไม้ และการเข้าไม้ที่เงื่อนไขไม่ครบ ตีความได้ว่าเป็นการพยายามปิดความรู้สึกขาดทุนให้เร็วที่สุด แต่เปเปอร์เหล่านี้ไม่ได้วัดพฤติกรรมเอาคืนในตลาด forex โดยตรง Odean 1998 ไม่ได้พิสูจน์ว่าขาดทุนแล้วคนเทรดถี่ขึ้น และ Barber กับ Odean ก็ไม่ได้บอกว่าคนเทรดถี่เพราะกลัวขาดทุน
สัญญาณว่ากำลัง overtrade อยู่
รายการข้างล่างเป็นข้อสังเกตเชิงปฏิบัติของทีมงาน ไม่ใช่เกณฑ์ที่งานวิจัยยืนยัน ใช้เป็นกระจกส่องตัวเองระหว่างวันได้ ถ้าเจอหลายข้อพร้อมกัน มักแปลว่ากำลังเทรดด้วยอารมณ์มากกว่าด้วยแผน
- เปิดไม้ที่ไม่ตรงกับเงื่อนไขที่เขียนไว้ แล้วหาเหตุผลมารองรับทีหลัง
- เพิ่มขนาดไม้หลังไม้ที่แพ้ เพื่อให้ไม้ถัดไปเรียกเงินคืนได้ในครั้งเดียว
- เทรดเพราะเบื่อ หรือเพราะรู้สึกว่าถ้าไม่มีไม้เปิดอยู่จะพลาดโอกาส
- ขยับ stop ให้กว้างขึ้นเมื่อราคาเข้าใกล้ แทนที่จะปล่อยให้แผนทำงาน
- เปิดดูกราฟถี่กว่ากรอบเวลาที่แผนใช้ เช่น แผนดูกราฟรายชั่วโมง แต่จ้องกราฟนาทีทั้งวัน
- จำไม่ได้ว่าวันนี้เปิดไปแล้วกี่ไม้ หรือไม่อยากเปิดดูประวัติการเทรดของวันนั้น
อาการเหล่านี้คล้ายกับสภาพที่วงการโป๊กเกอร์เรียกว่า tilt คือเล่นต่อทั้งที่อารมณ์คุมการตัดสินใจไปแล้ว อ่านมุมนี้เพิ่มได้ในบท โป๊กเกอร์สอนอะไรเทรดเดอร์
หยุด overtrade ยังไง: กติกา circuit breaker
หลักการคือ ตัดสินใจตอนใจเย็น แล้วล็อกไว้ก่อนเปิดตลาด เพราะตามที่ prospect theory ชี้ไว้ คนที่ยังไม่ยอมรับการขาดทุนมักตัดสินใจรับความเสี่ยงที่ปกติไม่รับ กติกาแบบ circuit breaker จึงหยุดการเทรดเมื่อแตะเงื่อนไขที่ตั้งไว้ โดยไม่ต้องเถียงกับตัวเองระหว่างวัน
| กติกา | ตัวอย่างค่า (ตัวอย่างสมมุติ) | เหตุผลเชิงกลไก |
|---|---|---|
| เพดานจำนวนไม้ต่อวัน | 5 ไม้ | จำกัดจำนวนครั้งที่ต้องตัดสินใจ ไม้ที่เกินจากนี้มักเป็นไม้นอกแผน |
| หยุดทั้งวันเมื่อแพ้ติดกัน | 2 ไม้ | ตัดช่วงที่ความรู้สึกอยากเอาคืนแรงที่สุดออกไปทั้งวัน |
| พักหลังไม้ที่แพ้ก่อนเปิดไม้ถัดไป | 30 นาที | เว้นระยะให้อารมณ์ลดลงก่อนตัดสินใจครั้งใหม่ |
| เพดานขาดทุนรายวัน | จำนวนเงินคงที่ที่ตั้งไว้ก่อนเปิดตลาด | แตะแล้วปิดโปรแกรม ไม่มีข้อยกเว้นระหว่างวัน |
ค่าทั้งหมดในตารางเป็น ตัวอย่างสมมุติ ไม่ใช่ค่าแนะนำ ผู้อ่านต้องตั้งเองจากแผนของตัวเอง และไม่มีงานวิจัยที่เรารู้ที่ยืนยันว่าตัวเลขเฉพาะเหล่านี้ได้ผล สิ่งที่กติกาพวกนี้ทำได้คือตัดช่องทางที่จะต้องตัดสินใจตอนอารมณ์ขึ้น ไม่ได้ทำให้ระบบที่ไม่มีความได้เปรียบกลายเป็นระบบที่ทำกำไร ส่วนเลขคณิตว่าเพดานขาดทุนรายวันควรเป็นจำนวนเท่าไรเมื่อเทียบกับทุน เป็นเนื้อหาของบท money management ของเว็บที่กำลังจะตามมา บทนี้พูดเฉพาะวินัยของการหยุดจริงเมื่อแตะเพดาน
ถ้ายังไม่พร้อมใช้กติกาที่เป็นตัวเลข มีวิธีที่ไม่ต้องใช้ตัวเลขทำควบคู่ได้
- เขียนเงื่อนไขเข้าเทรดเป็นข้อ ๆ ก่อนเปิดตลาด ไม้ไหนตอบไม่ได้ว่าตรงข้อไหน ไม้นั้นไม่เปิด
- จดทุกไม้ทันทีที่ปิด พร้อมระบุว่าเป็นไม้ในแผนหรือนอกแผน
- เมื่อแตะเพดานที่ตั้งไว้ ปิดโปรแกรมเทรดทันที ไม่ใช่แค่ย่อหน้าต่างไว้
- ทบทวนบันทึกตอนจบสัปดาห์ เทียบจำนวนไม้จริงกับจำนวนที่แผนอนุญาต
คนในกระทู้ที่ถามเรื่องการคุมตัวเองบอกว่าสิ่งที่ช่วยเขาได้มากที่สุดคือการลดจำนวนออเดอร์ที่ไม่จำเป็น และคิดไว้ว่าพรุ่งนี้ตลาดก็เปิดใหม่ ความคิดแบบนี้คือแก่นของกติกาหยุดวัน การหยุดวันนี้ไม่ได้แปลว่าเสียโอกาสไปตลอด
อีกเรื่องที่มักสับสนคือ circuit breaker ไม่ใช่สิ่งเดียวกับ stop loss ทั้งสองอย่างทำงานคนละชั้น stop loss จำกัดความเสียหายของไม้เดียว ส่วน circuit breaker จำกัด จำนวนครั้งที่ตัดสินใจ ในวันเดียว คนที่ตั้ง stop loss ทุกไม้แต่เปิดไม้ไม่หยุดก็ยัง overtrade ได้เต็มที่
ข้อจำกัดของหลักฐานในบทนี้
- งานวิจัยทั้งหมดที่อ้างเป็นตลาดหุ้นสหรัฐฯ ข้อมูลปี 1987-1993 (Odean) และ 1991-1996 (Barber & Odean) จากลูกค้าของโบรกเกอร์ลดราคา ไม่ใช่ forex ทอง หรือ CFD
- prospect theory มาจากการทดลองให้คนเลือกเดิมพัน ไม่ใช่ข้อมูลการเทรดจริง
- ผลทุกชิ้นเป็นค่าเฉลี่ยของกลุ่ม ไม่ได้บอกว่าคนหนึ่งคนจะได้ผลแบบไหน
- ผลทดสอบของทีมงานเป็นการทดสอบย้อนหลังของกฎเดียวบนสินทรัพย์เดียว ใช้ดูกลไกของต้นทุน ไม่ได้ใช้ตัดสินทุกระบบ
- กติกา circuit breaker เป็นแนวปฏิบัติ ยังไม่มีงานวิจัยที่เรารู้ที่พิสูจน์ว่าตัวเลขแบบไหนเหมาะที่สุด
ถ้าการเทรดเริ่มกระทบการนอน การเงินครอบครัว หรือสภาพจิตใจ ให้หยุดและคุยกับคนที่ไว้ใจหรือผู้เชี่ยวชาญ
สรุป
- Overtrade คือการเทรดเกินแผนของตัวเอง ไม่มีตัวเลขกลางที่ใช้ได้กับทุกคน ไม้บรรทัดคือแผนที่เขียนไว้ล่วงหน้า
- ต้นทุนจ่ายทุกไม้ แต่ความได้เปรียบไม่ได้เพิ่มตามความถี่ หลักฐานจากหุ้นสหรัฐฯ และผลทดสอบของทีมงานบนทองชี้ไปทางเดียวกัน
- ทางหยุดคือกติกาที่ตั้งไว้ก่อนเปิดตลาด ไม่ใช่กำลังใจระหว่างวัน เพราะช่วงที่ต้องหยุดคือช่วงที่การตัดสินใจเพี้ยนที่สุด
อ่านต่อเรื่องต้นทุนที่กินระบบเทรดสั้นได้ในบท scalping ได้เงินจริงไหม และดูวิธีวาง stop loss ต่อไม้ในบท stop loss คืออะไร