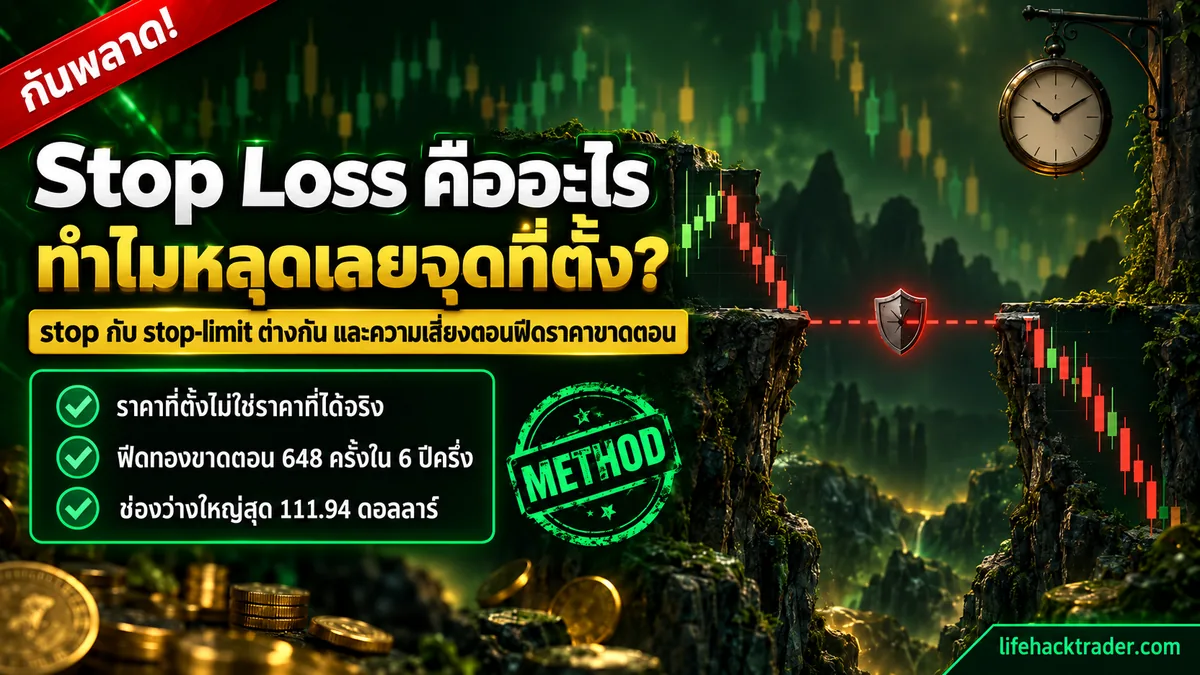
stop loss คือคำสั่งที่จะกลายเป็นคำสั่งตลาดทันทีที่ราคาแตะระดับที่เราตั้งไว้ จุดที่ตั้งจึงเป็นเพียง ตัวจุดชนวน ไม่ใช่ราคาที่รับประกันว่าจะได้ เพราะเอกสารของหน่วยงานกำกับดูแลตลาดหลักทรัพย์สหรัฐเขียนเองว่าราคาที่ตั้งไม่ใช่ราคาที่รับประกันการจับคู่ และราคาที่ได้จริงเบี่ยงจากจุดนั้นได้อย่างมีนัยสำคัญ ถ้าต้องการ กำหนดขอบเขตราคาที่ยอมรับได้ ต้องใช้คำสั่ง stop-limit ซึ่งบอกได้เพียงว่าเราจะไม่ยอมทำแย่กว่าเส้นนั้น แลกมาด้วยความเสี่ยงที่คำสั่งจะถูกจับคู่เพียงบางส่วนหรือไม่ถูกจับคู่เลย
ประโยคบนภาพปกของบทนี้เขียนว่าฟีดทองขาดตอน 648 ครั้ง และช่องว่างที่ใหญ่ที่สุดคือ 111.94 ดอลลาร์ต่อออนซ์ ซึ่งต้องย้ำเป็นตัวหนังสืออีกครั้งว่า นั่นคือจำนวนครั้งที่ฟีดราคาขาดตอน ไม่ใช่จำนวนครั้งที่ยืนยันได้ว่าตลาดปิดหรือไม่มีการซื้อขาย และตัวเลขส่วนต่างเป็นระยะห่างระหว่างราคาที่เห็นก่อนกับหลังช่วงขาดตอนเท่านั้น ไม่ใช่ราคาที่คำสั่งจะถูกจับคู่
อัปเดตข้อมูล: 20 กันยายน 2569
ที่ต้องกางเรื่องนี้ทั้งบท เพราะ stop loss เป็นคำที่ทุกคนพูดถึงทุกวันในฐานะเครื่องมือกันเจ็บ แต่แทบไม่มีใครอ่านนิยามของมันสักครั้งว่ามันสัญญาอะไรกับเราจริง ๆ บ้าง คนจำนวนมากจึงตั้งมันไว้แล้วรู้สึกว่าเพดานความเสียหายถูกตรึงไว้เรียบร้อย พอวันที่ราคาวิ่งแรงแล้วได้ราคาที่แย่กว่าจุดที่ตั้งไว้มาก ก็สรุปว่าโดนโกง ทั้งที่กลไกของคำสั่งเขียนไว้ชัดตั้งแต่แรกว่ามันไม่เคยสัญญาราคาให้เลย
สิ่งที่บทนี้ทำมีสามอย่าง หนึ่งคือกางนิยามจากเอกสารของหน่วยงานกำกับดูแลสหรัฐว่าคำสั่งแต่ละชนิดทำงานยังไง สองคือแยกให้ชัดระหว่าง ราคาจุดชนวน กับ ราคาที่จับคู่ได้จริง ซึ่งเป็นคนละตัวเลขเสมอ และสามคือกางข้อมูลของเราเองว่าช่องว่างราคาที่เกิดตอนฟีดราคาขาดตอนนั้นใหญ่แค่ไหนในทองคำ เพื่อให้เห็นว่าระยะที่คำสั่งอาจพลาดไปนั้นไม่ใช่เรื่องสมมุติ
ส่วนเรื่องการถูกบังคับปิดเพราะหลักประกันไม่พอ ซึ่งเป็นคนละเหตุการณ์กับการที่เราสั่งออกเอง เราแยกไปเขียนไว้ทั้งบทแล้วที่ all-in ทองด้วยทุนพันดอลลาร์ หน้านี้จะพูดเฉพาะคำสั่งที่เราตั้งเองเพื่อออกจากตลาด
stop loss คืออะไร
อภิธานศัพท์ของ CFTC หน่วยงานกำกับดูแลตลาดล่วงหน้าของสหรัฐ นิยาม stop order ไว้ว่าเป็น คำสั่งที่กลายเป็นคำสั่งตลาดเมื่อราคาไปถึงระดับที่กำหนด โดยคำสั่งฝั่งขายจะวางไว้ใต้ราคาตลาด และคำสั่งฝั่งซื้อจะวางไว้เหนือราคาตลาด เอกสารนั้นระบุเองว่าบางครั้งคนเรียกคำสั่งชนิดนี้ว่า stop loss order
ประโยคสำคัญที่คนข้ามคือคำว่า “กลายเป็นคำสั่งตลาด” เพราะคำสั่งตลาดแปลว่าขอให้ได้ทำ ไม่ใช่ขอให้ได้ราคา เมื่อราคาแตะระดับที่เราตั้งไว้ ระบบจะเปลี่ยนคำสั่งที่รออยู่ให้กลายเป็นคำสั่งที่ยอมรับราคาที่มีให้จับคู่ในจังหวะนั้น ราคาที่ได้จึงขึ้นกับว่าตอนนั้นมีใครพร้อมทำอีกฝั่งที่ราคาเท่าไหร่ ไม่ได้ขึ้นกับตัวเลขที่เรากรอกลงไป
เอกสารของสำนักงานคุ้มครองผู้ลงทุนของหน่วยงานกำกับดูแลตลาดหลักทรัพย์สหรัฐเขียนเรื่องนี้ไว้ตรงกว่านั้นอีก ว่า ราคาที่ตั้งไม่ใช่ราคาที่รับประกันการจับคู่ มันเป็นตัวจุดชนวนที่ทำให้คำสั่งกลายเป็นคำสั่งตลาด และราคาที่นักลงทุนได้รับจากคำสั่งตลาดนั้น เบี่ยงจากราคาที่ตั้งได้อย่างมีนัยสำคัญ ตามสภาพราคาที่มีให้จับคู่ในตอนที่คำสั่งทำงาน
นิยามและคำเตือนชุดนี้มาจากเอกสารที่อธิบายการส่งคำสั่งใน ตลาดหลักทรัพย์และฟิวเจอร์สของสหรัฐ ไม่ใช่กฎที่บังคับใช้กับตลาดคู่เงินหรือคริปโตในไทย ประโยชน์ของมันคือทำให้เห็นโครงของคำสั่งแต่ละชนิดว่าออกแบบมาให้สัญญาอะไรและไม่สัญญาอะไร ส่วนรายละเอียดของระบบที่เราใช้จริงเป็นอีกเรื่องหนึ่งที่ต้องตรวจเอง
อีกอย่างที่ต้องแยกให้ขาดตั้งแต่ต้น การโดน stop loss คือ การออกที่เราสั่งเอง เราเป็นคนเลือกระดับ เลือกชนิดคำสั่ง และเลือกว่าจะรับความเสียหายแค่ไหน ส่วนการถูกบังคับปิดเพราะหลักประกันไม่พอเป็นเหตุการณ์ที่ระบบสั่ง ไม่ใช่เรา และมีสูตรคิดของมันเองซึ่งเราเขียนแยกไว้ที่บท ราคาที่โดนล้างพอร์ตคิดยังไง สองอย่างนี้เกิดจากคนละกลไกและป้องกันคนละแบบ อย่าเอามาปนกัน
stop กับ stop-limit ต่างกันยังไง
ต่างกันที่สิ่งที่เกิดขึ้นหลังราคาแตะจุดที่ตั้ง คำสั่ง stop ธรรมดาจะกลายเป็น คำสั่งตลาด คือขอให้ได้ออกก่อนโดยไม่กำหนดราคา ส่วน stop-limit จะกลายเป็น คำสั่งลิมิต ที่จับคู่ได้ที่ราคาที่ระบุไว้หรือดีกว่าเท่านั้น พูดให้ตรงที่สุดคือ stop-limit เป็นการ กำหนดขอบเขตราคาที่ยอมรับได้ ไม่ใช่การทำให้แน่ใจว่าจะได้ราคานั้น และผลที่ตามมาคือคำสั่งอาจถูกจับคู่เพียงบางส่วนหรือไม่ถูกจับคู่เลย
อภิธานศัพท์ของ CFTC นิยาม stop limit order ว่าเป็นคำสั่งที่มีผลทันทีที่มีการซื้อขายที่ราคาที่กำหนด แต่จับคู่ได้เฉพาะที่ราคา stop limit หรือดีกว่าเท่านั้น ส่วนเอกสารฝั่งตลาดหลักทรัพย์เขียนข้อเสียไว้ชัดว่า เหมือนคำสั่งลิมิตทั่วไป ถ้าราคาวิ่งหนีจากราคาลิมิตที่ระบุไว้ คำสั่งนั้น อาจไม่ได้ทำเลย
ตาราง ก — stop กับ stop-limit ต่างกันตรงไหน
| หัวข้อ | stop order | stop-limit order |
|---|---|---|
| เกิดอะไรเมื่อราคาแตะจุดที่ตั้ง | กลายเป็นคำสั่งตลาดทันที | กลายเป็นคำสั่งลิมิตที่ราคาที่ระบุหรือดีกว่า |
| กำหนดขอบเขตราคาที่ยอมรับได้ไหม | ไม่ได้ ยอมรับราคาที่มีให้จับคู่ในจังหวะนั้น | กำหนดขอบเขตได้ แต่ไม่รับประกันว่าจะได้ทำ |
| มีสิทธิ์ได้บางส่วนหรือไม่ได้ทำไหม | โอกาสไม่ได้ทำต่ำกว่า แต่ราคาที่ได้ไม่แน่นอน | มีสิทธิ์ถูกจับคู่บางส่วนหรือไม่ถูกจับคู่เลยถ้าราคาวิ่งหนีจากราคาลิมิต |
สิ่งที่ตารางนี้กำลังบอกคือเราเลือกได้แค่ว่าจะรับความไม่แน่นอนแบบไหน ไม่ใช่เลือกว่าจะตัดความไม่แน่นอนทิ้ง คำสั่งแบบแรกแลกราคาเพื่อให้ได้ออก คำสั่งแบบที่สองแลกความแน่นอนว่าจะได้ออกเพื่อกันราคาที่ยอมรับไม่ได้ ไม่มีชนิดไหนให้ทั้งสองอย่างพร้อมกัน
ข้อที่คนมองข้ามบ่อยที่สุดของ stop-limit คือสิ่งที่เกิดขึ้นเมื่อคำสั่งไม่ถูกจับคู่ สถานะเดิมยังเปิดอยู่เหมือนไม่มีอะไรเกิดขึ้น ขาดทุนลอยตัวเดินต่อไปตามราคาที่วิ่ง และกดทุนคงเหลือในบัญชีลงเรื่อย ๆ ทั้งที่ยอดเงินตามบัญชียังไม่ขยับ ความต่างระหว่างสองตัวเลขนี้เป็นเรื่องที่ทำให้คนตกใจตอนเห็นหน้าจอครั้งแรก เราอธิบายไว้ละเอียดที่บท ทุนคงเหลือกับยอดเงินต่างกันยังไง
trailing stop คืออะไร
trailing stop คือคำสั่ง stop หรือ stop limit ที่ จุดที่ตั้งไม่ใช่ราคาตายตัว แต่เป็นเปอร์เซ็นต์หรือจำนวนเงินที่ห่างจากราคาตลาดปัจจุบัน จุดนั้นจะขยับตามเมื่อราคาวิ่งไปในทางที่เราได้เปรียบ และ ค้างอยู่กับที่เมื่อราคาวิ่งสวน พูดง่าย ๆ คือมันเลื่อนขึ้นตามได้ทางเดียว
หัวข้อนี้มี ตัวอย่างสมมุติ ที่อยู่ในเอกสารต้นทางของหน่วยงานกำกับดูแลตลาดหลักทรัพย์สหรัฐเอง ไม่ใช่ผลการเทรดจริงของใคร และเป็นตัวอย่างเรื่องหุ้น ยกมาเพื่อให้เห็นกลไกการเลื่อนจุดเท่านั้น สมมุติว่าเราตั้งคำสั่งขายแบบ trailing ไว้ห่างจากราคาตลาด 1 ดอลลาร์ ราคาวิ่งขึ้นไปทำจุดสูงสุดที่ 24 ดอลลาร์แล้วเริ่มย้อนลง จุดที่ตั้งจะค้างอยู่ที่ 23 ดอลลาร์
ตรงนี้คือจุดที่ต้องอ่านช้า ๆ ตัวเลข 23 ดอลลาร์นั้นคือ ราคาจุดชนวน ไม่ใช่ราคาที่ได้ เอกสารต้นทางเขียนกำกับไว้เองว่าราคาที่จับคู่ได้จริงอาจเบี่ยงไปจากตัวเลขนั้น เพราะเมื่อจุดชนวนทำงาน คำสั่งก็เข้าสู่กระบวนการเดียวกับที่อธิบายไปข้างบน คือไปหาราคาที่มีให้จับคู่ในจังหวะนั้น ไม่ใช่ราคาที่เขียนไว้บนหน้าจอ
ผลที่ตามมาในทางปฏิบัติคือ trailing stop ช่วยเรื่อง วินัยของการเลื่อนจุดออก ไม่ได้ช่วยเรื่องคุณภาพของราคาที่จับคู่ได้ ใครที่เปลี่ยนมาใช้ trailing เพราะคิดว่ามันจะทำให้ส่วนที่กำไรอยู่แล้วถูกเก็บไว้ได้ตามตัวเลขที่เห็น กำลังคาดหวังสิ่งที่คำสั่งชนิดนี้ไม่เคยสัญญา
ทำไมโดนตัดเลยจุดที่ตั้งไว้
เพราะจุดที่ตั้งเป็นตัวจุดชนวน ไม่ใช่ราคาที่ได้ และมีสามกลไกที่ทำให้ระยะห่างระหว่างสองตัวเลขนี้กว้างขึ้นได้มาก กลไกแรกคือธรรมชาติของคำสั่งตลาดที่อธิบายไปแล้ว กลไกที่สองคือการแกว่งสั้น ๆ ระหว่างวัน และกลไกที่สามคือช่องว่างราคาที่โผล่มาตอนฟีดราคากลับมาหลังขาดตอน
กลไกการแกว่งสั้น ๆ ระหว่างวัน เอกสารของหน่วยงานกำกับดูแลตลาดหลักทรัพย์สหรัฐเขียนไว้ว่าคำสั่ง stop อาจถูกจุดชนวนด้วยการเคลื่อนไหวสั้น ๆ ระหว่างวัน จนได้ราคาจับคู่ที่แย่กว่าราคาปิดของวันนั้นอย่างมาก แปลว่าการที่ราคาแวะไปแตะจุดของเราแล้วเด้งกลับ ไม่ได้ทำให้คำสั่งที่ถูกจุดชนวนไปแล้วย้อนกลับมาด้วย คำสั่งทำงานเสร็จไปแล้วตั้งแต่วินาทีที่แตะ ส่วนราคาที่เด้งกลับเป็นเรื่องของคนที่ยังอยู่ในตลาด
กลไกช่องว่างราคาตอนฟีดขาดตอน คือกรณีที่ระยะห่างกว้างที่สุด เมื่อฟีดราคาหยุดส่งไปพักหนึ่งแล้วกลับมาด้วยราคาที่ห่างจากราคาสุดท้ายก่อนหน้าไปมาก ระดับที่เราตั้งไว้ในช่วงกลางของช่องว่างนั้นไม่มีราคาเดินผ่านให้เห็นเลย สิ่งเดียวที่ข้อมูลบอกได้คือ ราคาแรกที่สังเกตเห็นหลังช่วงขาดตอนอยู่ห่างจากจุดที่ตั้งเท่าไหร่ ส่วนคำสั่งจะถูกจับคู่ที่ราคาใดเป็นเรื่องของผู้ให้บริการและนโยบายการจับคู่คำสั่งของเขา ไม่ใช่สิ่งที่อ่านออกจากกราฟ
และระยะห่างพวกนี้ต้องแปลงเป็นเงินให้เป็นก่อนจะประเมินความเสียหายได้ ระยะเท่ากันในหน่วยราคาไม่ได้แปลว่าเป็นเงินเท่ากัน เพราะขึ้นกับขนาดสัญญาที่ถืออยู่ วิธีนับระยะและการแปลงเป็นเงินอยู่ในบท pip คืออะไร คิดเป็นเงินกี่ดอลลาร์
ข้อสุดท้ายของหัวข้อนี้สำคัญที่สุดและต้องเขียนให้ชัด: นิยามและตัวอย่างทั้งหมดข้างบนมาจากเอกสารของหน่วยงานกำกับดูแลสหรัฐที่อธิบายการส่งคำสั่งใน ตลาดหลักทรัพย์และฟิวเจอร์สของสหรัฐ ส่วนในตลาดคู่เงินและ CFD แบบ OTC นั้น ฝั่งราคาที่ใช้จุดชนวน ไม่ว่าจะเป็นราคาเสนอซื้อ ราคาเสนอขาย หรือราคาซื้อขายล่าสุด และวิธีจัดการช่องว่างราคา เป็นของผู้ให้บริการแต่ละราย ผู้อ่านต้องไปอ่านนโยบายการจับคู่คำสั่งของผู้ให้บริการที่ตัวเองใช้อยู่เอง เราไม่ได้ดึงเอกสารของรายใดมาตรวจ จึงไม่ระบุว่าที่ไหนทำแบบไหน
ช่องว่างราคาใหญ่แค่ไหน — เราวัดจากข้อมูลจริง
ก่อนดูตัวเลขต้องนิยามคำให้ตรงกันก่อน “ช่วงขาดตอน” ในงานนี้คือแท่งราคาที่ห่างจากแท่งก่อนหน้าเกิน 5 นาที แล้วเราวัดส่วนต่างระหว่างราคาปิดของแท่งก่อนหน้ากับราคาเปิดของแท่งที่กลับมา นี่คือการขาดตอน ของฟีดราคา ที่สังเกตเห็นได้ในข้อมูล ไม่ใช่การยืนยันว่าตลาดปิดหรือไม่มีการซื้อขายในช่วงนั้น การที่ฟีดไม่มีราคาเสนอซื้อส่งออกมา ไม่ได้พิสูจน์ว่าไม่มีใครซื้อขายกันอยู่
ข้อมูลที่ใช้เป็นของเว็บนี้เอง มาจากงานจำลอง all-in ทองที่เราทำไว้: ราคาทองคำ spot หรือ XAUUSD ฝั่งราคาเสนอซื้อ รายนาที จำนวน 2,980,605 แท่ง จาก ฟีดของผู้ให้บริการรีเทลรายเดียว ครอบคลุมช่วง 1 ม.ค. 2020 ถึง 23 มิ.ย. 2026 รวม 6 ปีครึ่งต่อเนื่อง ระเบียบวิธีเต็มและผลอีกหลายชุดอยู่ในบท all-in ทองด้วยทุนพันดอลลาร์ หน้านี้หยิบมาเฉพาะส่วนที่เกี่ยวกับคำสั่งหยุดขาดทุน
ตาราง ข — ขนาดช่องว่างราคาจากข้อมูลของเราเอง (หน่วย: ดอลลาร์ต่อออนซ์)
| สิ่งที่วัด | ค่า |
|---|---|
| จำนวนช่วงที่ฟีดราคาขาดตอน | 648 ครั้ง |
| ส่วนต่างค่ากลาง | 0.73 |
| ส่วนต่างที่เปอร์เซ็นไทล์ที่ 95 | 13.1 |
| ส่วนต่างที่ใหญ่ที่สุด | 111.94 |
สิ่งที่ตารางนี้เล่าคือรูปร่างของความเสี่ยง ไม่ใช่ขนาดเฉลี่ยของมัน ครึ่งหนึ่งของช่วงขาดตอนมีส่วนต่างเล็กกว่า 0.73 ดอลลาร์ต่อออนซ์ ซึ่งเป็นระยะที่แทบไม่รู้สึกอะไร แต่หางของการแจกแจงยาวมาก เพราะที่เปอร์เซ็นไทล์ที่ 95 ส่วนต่างขยับขึ้นไปถึง 13.1 และครั้งที่ใหญ่ที่สุดคือ 111.94 ความเสียหายจากเรื่องนี้จึงไม่ได้มาจากค่าเฉลี่ย แต่มาจากไม่กี่ครั้งที่อยู่ปลายหาง
ตาราง ค — เหตุการณ์ที่ส่วนต่างใหญ่ที่สุดในข้อมูลของเรา
| สิ่งที่บันทึกไว้ | ค่า |
|---|---|
| เวลาที่ฟีดกลับมา | 12 เม.ย. 2026 |
| ราคาสุดท้ายก่อนฟีดขาดตอน | 4,746.94 |
| ราคาแรกที่เห็นหลังฟีดกลับมา | 4,635.0 |
| ส่วนต่าง | 111.94 |
| ส่วนต่างเทียบกับราคาสุดท้ายก่อนขาดตอน | −2.358% |
| ความยาวของช่วงที่ฟีดขาดตอน | 49 ชั่วโมง |
เครื่องหมายลบในแถวสุดท้ายบอกทิศ คือราคาแรกที่เห็นหลังฟีดกลับมาอยู่ ต่ำกว่า ราคาสุดท้ายก่อนขาดตอน คิดเป็น 2.358% ของราคาก่อนหน้า ตัวเลขนี้เป็นสัดส่วนของราคา ไม่ใช่สัดส่วนของทุนในบัญชีใคร ใครถือไม้ใหญ่เทียบกับทุนแค่ไหน ความเสียหายก็เป็นคนละขนาดกัน
ช่องว่างไม่ได้เกิดทางเดียวด้วย ส่วนต่างขาขึ้นที่ใหญ่ที่สุดในข้อมูลชุดเดียวกันคือ 94.78 ดอลลาร์ต่อออนซ์ เมื่อ 1 มี.ค. 2026 แปลว่าฝั่งที่ถือขายอยู่ก็เจอเหตุการณ์แบบเดียวกันได้ ไม่ใช่ความเสี่ยงของฝั่งซื้ออย่างเดียว
คำเตือนที่ต้องอ่านคู่กับสองตารางข้างบนเสมอ: ตัวเลขชุดนี้วัดส่วนต่างราคาข้ามช่วงที่ฟีดราคาขาดตอนเกิน 5 นาที ซึ่งเป็นสิ่งที่สังเกตเห็นได้ในฟีด ไม่ใช่หลักฐานว่าตลาดปิดหรือไม่มีการซื้อขาย · ไม่ได้วัด slippage ที่เกิดจากการจับคู่คำสั่งของผู้ให้บริการรายใด · เป็นทองคำ spot จากฟีดรายเดียว ไม่ใช่ค่าเฉลี่ยของตลาดหรือของสินค้าอื่น · และ ห้ามสรุปว่าคำสั่ง stop จะถูกจับคู่ที่ราคาแรกหลังช่วงขาดตอน สิ่งที่บอกได้มีอย่างเดียวคือราคาแรกที่เห็นนั้นอยู่ห่างจากจุดที่ตั้งเท่าไหร่
ตัวอย่างสมมุติ: ตั้งจุดหยุดไว้แล้วราคากระโดดข้าม
ทุกตัวเลขในหัวข้อนี้เป็น ตัวอย่างสมมุติ ที่เดินจากเหตุการณ์ในตารางข้างบน ไม่ใช่ผลการเทรดจริงและไม่ใช่คำแนะนำให้ตั้งจุดหยุดตรงไหน จุดประสงค์คือให้เห็นว่าเวลาข้อมูลขาดตอน สิ่งที่เรารู้กับสิ่งที่เราอยากรู้เป็นคนละอย่างกันแค่ไหน
สมมุติว่าถือสถานะซื้อทองอยู่ก่อนช่วงที่ฟีดขาดตอนครั้งใหญ่ที่สุดนั้น และตั้งจุดหยุดไว้ในระดับที่อยู่สูงกว่าราคาแรกที่เห็นหลังฟีดกลับมา 65 ดอลลาร์ต่อออนซ์ เมื่อฟีดกลับมา ราคาแรกที่เห็นคือ 4,635.0 ซึ่งต่ำกว่าจุดที่ตั้งไว้ไปแล้วเต็ม ๆ ระหว่างทางไม่มีราคาเดินผ่านระดับที่เราตั้งไว้ให้เห็นในข้อมูลเลยตลอดช่วงที่ขาดตอน
สิ่งที่พูดได้จากเรื่องนี้มีแค่ประโยคเดียว: ราคาแรกที่สังเกตเห็นหลังช่วงขาดตอนอยู่ห่างจากจุดที่ตั้งไว้ 65 ดอลลาร์ต่อออนซ์ ส่วนคำถามที่ทุกคนอยากรู้ว่าแล้วคำสั่งจะถูกจับคู่ที่ราคาเท่าไหร่ เราตอบไม่ได้และไม่ควรตอบ เพราะข้อมูลชุดนี้เป็นฟีดราคา ไม่ใช่บันทึกการจับคู่คำสั่ง ราคาที่ได้จริงขึ้นกับผู้ให้บริการและนโยบายการจับคู่คำสั่งของเขา
ประเด็นที่อยากให้จำจากตัวอย่างสมมุตินี้ไม่ใช่ตัวเลข แต่เป็นโครงสร้างของปัญหา คือ จุดหยุดทำงานได้ก็ต่อเมื่อมีราคาเดินผ่านให้มันทำงาน ช่วงที่ไม่มีราคาให้เห็น คำสั่งที่เราตั้งไว้ก็ได้แต่รออยู่เฉย ๆ เหมือนกัน
ยิ่งใช้เลเวอเรจสูง ช่องว่างยิ่งอันตรายขึ้นไหม
ในแบบจำลองของเราคำตอบคือใช่ และเหตุผลตรงไปตรงมา เลเวอเรจที่สูงขึ้นทำให้ ระยะที่แบบจำลองคำนวณไว้ว่าราคาต้องวิ่งสวนเท่าไหร่จึงจะถึงจุดบังคับปิด สั้นลง พอเส้นเปรียบเทียบสั้นลง ส่วนต่างขนาดเท่าเดิมก็ใหญ่เกินเส้นนั้นบ่อยขึ้น สิ่งที่เราทำคือเอา ขนาด ของส่วนต่างทั้ง 648 ครั้ง โดยไม่คิดว่าเป็นขาขึ้นหรือขาลง ไปเทียบกับเส้นดังกล่าวที่เลเวอเรจต่าง ๆ แล้วนับว่ากี่ครั้งที่ขนาดใหญ่กว่าเส้น
ก่อนดูตาราง ต้องเข้าใจความหมายของสองคอลัมน์ให้ตรงก่อน “ระยะถึงจุดบังคับปิดในแบบจำลอง” คือราคาต้องวิ่งสวนกี่ดอลลาร์ต่อออนซ์จึงจะถึงระดับบังคับปิด ภายใต้สมมติฐานสัญญา มาร์จิ้น และระดับบังคับปิดของแบบจำลองนี้เท่านั้น ส่วน “ขนาดส่วนต่างใหญ่กว่าระยะนั้น” คือกี่เปอร์เซ็นต์ ของช่วงที่ฟีดราคาขาดตอนทั้งหมด ที่ ขนาด ของส่วนต่าง (คิดเป็นค่าสัมบูรณ์ ไม่คิดทิศ) ใหญ่กว่าเส้นดังกล่าว ย้ำว่าตัวหารคือจำนวนช่วงที่ฟีดขาดตอน ไม่ใช่จำนวนช่วงที่ยืนยันว่าตลาดปิด
ตาราง ง — ขนาดส่วนต่างเทียบกับระยะถึงจุดบังคับปิดในแบบจำลอง (ข้อมูลของเราเอง · เป็นการเทียบขนาด ไม่ใช่สถิติของการถูกบังคับปิดจริง)
| เลเวอเรจในแบบจำลอง | ระยะถึงจุดบังคับปิดในแบบจำลอง (ดอลลาร์ต่อออนซ์) | ขนาดส่วนต่างใหญ่กว่าระยะนั้น (% ของช่วงที่ฟีดขาดตอน) |
|---|---|---|
| 1:50 | 42.4 | 1.08% |
| 1:100 | 20.91 | 2.47% |
| 1:500 | 3.8 | 12.5% |
ตัวเลขคอลัมน์ขวาอ่านได้แค่ทางเดียว: เป็นสัดส่วนของช่วงที่ฟีดราคาขาดตอน (เกิน 5 นาที ฟีด XAUUSD ฝั่งราคาเสนอซื้อของผู้ให้บริการรีเทลรายเดียว) ที่ ขนาด ของส่วนต่างใหญ่กว่าเส้นเปรียบเทียบของแบบจำลอง · วัดย้อนหลังในชุดข้อมูลเดียวกับที่ใช้ตั้งสมมติฐาน ช่วง 2020–2026 · เส้นเปรียบเทียบมาจากสมมติฐานสัญญา มาร์จิ้น และระดับบังคับปิดของแบบจำลองนี้ · ไม่ใช่สถิติว่ามีการถูกบังคับปิด การล้างพอร์ต หรือยอดเงินติดลบเกิดขึ้นจริงกี่เปอร์เซ็นต์ เพราะไม่ได้กำหนดทิศของสถานะ ไม่ได้กำหนดจุดเข้า ไม่ได้ไล่ทุนคงเหลือตลอดทาง และไม่ได้จำลองการจับคู่คำสั่งเลย
อ่านแถวล่างสุดให้ดี ที่เลเวอเรจ 1:500 เส้นเปรียบเทียบเหลือ 3.8 ดอลลาร์ต่อออนซ์ ซึ่ง สั้นกว่าส่วนต่างที่เปอร์เซ็นไทล์ที่ 95 ของข้อมูลเราหลายเท่า ผลของการเทียบขนาดคือ 12.5% ของช่วงที่ฟีดขาดตอนมีส่วนต่างใหญ่กว่าเส้นนั้น เทียบกับ 1.08% ที่เลเวอเรจ 1:50 สิ่งที่ตัวเลขคู่นี้บอกคือ ระยะเผื่อของแบบจำลองหดเร็วกว่าที่ขนาดของช่องว่างจะหดตาม ไม่ได้บอกว่าจะเกิดอะไรขึ้นกับบัญชีใครจริง ๆ ซึ่งก็พอจะเห็นว่าคำสั่งหยุดขาดทุนกับขนาดไม้เป็นเรื่องที่ต้องคิดพร้อมกัน ไม่ใช่สองเรื่องที่ตั้งแยกกันได้
ต้องกำกับไว้ให้ชัดว่า ระดับบังคับปิดในแบบจำลองนี้ใช้มาร์จิ้นเลเวล 50% เป็นสมมติฐานของโมเดล ไม่ใช่เกณฑ์ของผู้ให้บริการรายใด ต้นทุนที่หักในแบบจำลองก็เป็นสมมติฐานเช่นกัน ใครใช้เงื่อนไขคนละชุด ระยะถึงจุดบังคับปิดก็เป็นคนละตัวเลข อยากเห็นของบัญชีตัวเองให้กรอกทุน ขนาดไม้ และเลเวอเรจของตัวเองลงในเครื่องคำนวณจุดบังคับปิด แล้วเทียบกับตารางส่วนต่างข้างบนเอง
ข้อจำกัดของข้อมูลชุดนี้
ข้อจำกัดสี่ข้อข้างล่างเป็นส่วนหนึ่งของผลลัพธ์ ไม่ใช่คำออกตัว ใครจะเอาตัวเลขในหน้านี้ไปใช้ต้องอ่านครบทั้งสี่ข้อก่อน
- วัดจากช่วงที่ฟีดราคาขาดตอน ไม่ใช่ช่วงที่ยืนยันว่าตลาดปิด นิยามที่ใช้คือแท่งที่ห่างจากแท่งก่อนหน้าเกิน 5 นาทีเท่านั้น ซึ่งเป็นคุณสมบัติของข้อมูลที่เรามี ไม่ใช่ข้อเท็จจริงเรื่องเวลาทำการของตลาดใด
- การไม่มีราคาเสนอซื้อในฟีด ไม่ได้พิสูจน์ว่าไม่มีการซื้อขายเกิดขึ้นจริง เราไม่มีหลักฐานว่าช่วงเหล่านั้นมีหรือไม่มีการซื้อขาย จึงไม่เขียนเป็นข้อเท็จจริงทั้งสองทาง
- เป็นฟีด XAUUSD ฝั่งราคาเสนอซื้อของผู้ให้บริการรีเทลรายเดียว ไม่ใช่ค่าเฉลี่ยของตลาด ไม่ใช่ตัวแทนของสินค้าอื่น และฟีดคนละรายก็บันทึกช่วงขาดตอนไม่เท่ากันได้ เรื่องที่ราคาบนจอกับราคาที่ทำได้จริงเป็นคนละอย่าง เราเคยเจอมาแล้วในบท เบรกเอาต์ทองที่พังเพราะข้อมูลราคา
- ไม่ได้วัด slippage ของการจับคู่คำสั่งจริง และต้นทุนกับระดับบังคับปิดในตารางเลเวอเรจเป็นสมมติฐานของโมเดล นอกจากนี้ข้อมูลเป็นแท่งรายนาที ไม่ใช่ทุกการซื้อขาย การตรวจว่าราคาแตะระดับใดหรือยังจึงใช้ราคาสูงสุดกับต่ำสุดของแท่ง ซึ่งเป็นวิธีที่ ประเมินการรอดสูงเกินจริง
ก่อนจะพึ่งคำสั่งหยุดขาดทุนครั้งต่อไป
สรุปสิ่งที่บทนี้พิสูจน์และไม่ได้พิสูจน์ก่อน แล้วค่อยไปที่สิ่งที่ทำได้จริง
- จุดที่ตั้งคือ ตัวจุดชนวน ราคาที่จับคู่ได้จริงเป็นคนละตัวเลขเสมอ และเอกสารต้นทางเขียนเองว่าเบี่ยงจากกันได้อย่างมีนัยสำคัญ
- stop-limit กำหนดขอบเขตราคาที่ยอมรับได้ แต่แลกมาด้วยความเสี่ยงที่จะถูกจับคู่บางส่วนหรือไม่ถูกจับคู่เลย แล้วสถานะยังค้างอยู่
- trailing stop ช่วยเรื่องวินัยของการเลื่อนจุดออก ไม่ได้ช่วยเรื่องราคาที่จับคู่ได้
- ข้อมูลของเราบอกขนาดของช่องว่างราคาตอนฟีดขาดตอน คือ 648 ครั้ง ค่ากลาง 0.73 และใหญ่สุด 111.94 ดอลลาร์ต่อออนซ์ ไม่ได้บอกว่าคำสั่งจะถูกจับคู่ที่ราคาไหน
- นิยามทั้งหมดมาจากเอกสารตลาดหลักทรัพย์และฟิวเจอร์สของสหรัฐ ส่วน OTC เป็นเรื่องของผู้ให้บริการแต่ละราย
ส่วนที่ลงมือทำได้มีสี่ขั้น ทำตามลำดับนี้ก่อนจะวางใจคำสั่งใด ๆ
- เปิดนโยบายการจับคู่คำสั่งของผู้ให้บริการที่ใช้อยู่ แล้วหาให้เจอว่าเขาใช้ราคาฝั่งไหนจุดชนวนคำสั่ง และเขียนวิธีจัดการช่วงที่ราคากระโดดไว้ว่ายังไง
- แยกให้ขาดในหัวทุกครั้งว่าตัวเลขที่กรอกลงไปคือราคาจุดชนวน ส่วนราคาที่จะได้เป็นอีกตัวเลขที่ยังไม่รู้
- ตรวจว่าระบบที่ใช้รองรับคำสั่งชนิดไหนบ้าง และเข้าใจว่าแต่ละชนิดแลกอะไรกับอะไร ระหว่างโอกาสได้ออกกับขอบเขตราคาที่ยอมรับได้
- คิดเผื่อช่วงที่ฟีดราคาขาดตอนตั้งแต่ตอนกำหนดขนาดไม้ เพราะระยะถึงจุดบังคับปิดที่แบบจำลองคำนวณไว้สั้นลงทำให้ส่วนต่างขนาดเดิมใหญ่เกินระยะนั้นบ่อยขึ้นตามตารางข้างบน
คำศัพท์อื่นที่โผล่ระหว่างทาง เช่น ส่วนต่างราคาซื้อขาย มาร์จิ้น และการถูกบังคับปิดไม้ เก็บไว้ให้แล้วที่คลังศัพท์ของเว็บ กดอ่านทีละคำได้โดยไม่ต้องไล่ทั้งบท