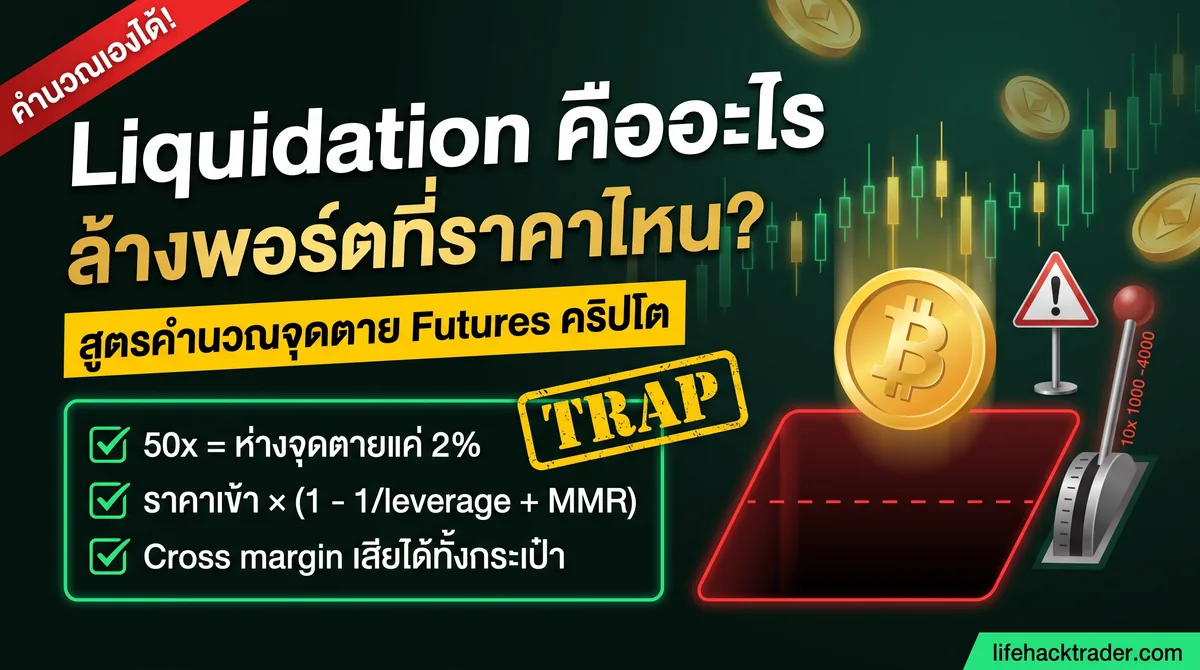
คำที่คนเจอบ่อยที่สุดในตลาด futures คริปโตแต่เข้าใจผิดบ่อยที่สุดด้วยคือคำว่า liquidation — หลายคนเข้าใจว่ามันคือ “ขาดทุนจนเงินหมด” ซึ่งไม่ใช่ ความจริงคือมันเป็น กลไกตัดจบอัตโนมัติ ที่ทำงานก่อนเงินจะหมดด้วยซ้ำ และมันคำนวณล่วงหน้าได้ตั้งแต่วินาทีที่กดเปิดสถานะ
นี่คือประเด็นที่เราคิดว่าสำคัญที่สุด: ราคาที่คุณจะโดนล้างพอร์ต ไม่ใช่ความลับ และไม่ใช่เรื่องดวง มันเป็นเลขคณิตชั้นประถมที่คิดได้ในหัวภายในสิบวินาที คนที่โดนล้างพอร์ตส่วนใหญ่ไม่ได้โดนเพราะคำนวณผิด แต่โดนเพราะ ไม่เคยคำนวณเลย แล้วไปเชื่อประโยคที่ฟังดูมีเหตุผลอย่าง “ใส่เงินน้อยลง แต่เปิด leverage สูงขึ้น ความเสี่ยงเท่าเดิม”
ประโยคนั้นถูกครึ่งเดียว และครึ่งที่ผิดคือครึ่งที่ทำให้พอร์ตหาย บทความนี้จะกางสูตร เดินเลขให้ดูทีละบรรทัด แล้วทำตารางให้เห็นว่าที่ leverage แต่ละระดับ ราคาต้องสวนทางแค่ไหนถึงจบ
หมายเหตุก่อนอ่าน: ตัวเลขทุกตัวในบทนี้เป็น ค่าสมมุติเพื่อสาธิตวิธีคิด ทั้งราคาเข้าที่ 100,000 ดอลลาร์และอัตรา maintenance margin ที่ 0.5% เราจงใจไม่ระบุชื่อผู้ให้บริการรายใด และไม่มีลิงก์สมัครใด ๆ ทั้งสิ้น ค่าจริงที่ต้องใช้คำนวณ คุณต้องเปิดดูจากหน้าเงื่อนไขของที่ที่คุณใช้เอง
liquidation คืออะไร
liquidation คือการที่ระบบซื้อขายอนุพันธ์ บังคับปิดสถานะของคุณให้อัตโนมัติ เมื่อหลักประกันที่เหลืออยู่ลดลงจนต่ำกว่าระดับขั้นต่ำที่ต้องดำรงไว้
จุดที่คนเข้าใจผิดกันมากคือลำดับเหตุการณ์ หลายคนคิดว่าระบบจะปล่อยให้ขาดทุนไปเรื่อย ๆ จนเงินเหลือศูนย์แล้วค่อยจบ ความจริงคือระบบ ตัดจบก่อนถึงศูนย์ เพราะถ้าปล่อยให้ยอดติดลบ คนที่ต้องแบกหนี้ส่วนต่างคือผู้ให้บริการ ระบบจึงกันเงินก้อนสุดท้ายไว้เป็น maintenance margin แล้วปิดสถานะทิ้งตอนที่หลักประกันแตะเส้นนั้นพอดี
องค์ประกอบที่ต้องรู้จักมีแค่สี่ตัว:
- margin หรือหลักประกัน — เงินที่ถูกกันไว้ค้ำสถานะที่เปิดอยู่ ยังเป็นเงินของคุณ แต่เอาไปทำอย่างอื่นไม่ได้
- leverage — อัตราที่ทำให้คุณคุมของมูลค่าใหญ่กว่าเงินที่ใส่ เช่น 50x คือใส่ 1 ส่วนคุมของ 50 ส่วน
- maintenance margin (MMR) — สัดส่วนขั้นต่ำของขนาดสถานะที่ต้องคงเหลือไว้ ต่ำกว่านี้เมื่อไหร่ระบบปิดให้ทันที
- mark price — ราคาอ้างอิงที่ระบบใช้ตัดสินว่าถึงจุด liquidation หรือยัง ซึ่ง ไม่ใช่ราคาซื้อขายล่าสุด แต่เป็นราคาที่ถูกถ่วงจากหลายแหล่งเพื่อกันการปั่นไส้เทียนสั้น ๆ มาล้างคนทิ้ง
สินทรัพย์ส่วนใหญ่ที่คนไทยไปเทรดกันคือสัญญาแบบ perpetual ซึ่งไม่มีวันหมดอายุ ใช้ funding rate แทนวันชำระราคาเพื่อดึงราคาสัญญาให้เกาะราคา spot จุดที่ต้องระวังคือ funding ที่คุณจ่ายทุกรอบมันหักจากหลักประกันของคุณจริง ๆ แปลว่า ถือสถานะไว้เฉย ๆ โดยราคาไม่ขยับเลย ราคา liquidation ของคุณก็ยังขยับเข้าหาตัวเองได้ ทีละนิด
ราคา liquidation คำนวณยังไง
สูตรประมาณสำหรับ isolated margin ที่ใช้ได้ทั่วไปคือ
- ฝั่ง Long: ราคา liq ≈ ราคาเข้า × (1 − 1/leverage + MMR)
- ฝั่ง Short: ราคา liq ≈ ราคาเข้า × (1 + 1/leverage − MMR)
ตัวที่ทำงานหนักที่สุดในสูตรคือ 1/leverage — มันคือระยะห่างจากราคาเข้าถึงจุดตายในรูปเปอร์เซ็นต์ ถ้าไม่คิด MMR เลย และ MMR เป็นตัวที่ ขยับจุดตายให้เข้ามาใกล้ตัวคุณอีกนิด เพราะระบบไม่รอให้หลักประกันเหลือศูนย์
เดินเลขทีละบรรทัด (ค่าสมมุติทั้งชุด)
สมมุติว่าเราเปิดสถานะ long ด้วยเงื่อนไขนี้ — ย้ำอีกครั้งว่าเป็นตัวเลขสมมุติเพื่อสาธิตวิธีคิด
- ราคาเข้า (สมมุติ) = $100,000
- หลักประกันที่ใส่แบบ isolated (สมมุติ) = $500
- leverage = 50x · MMR (สมมุติ) = 0.5%
- ขนาดสถานะ (notional) = 500 × 50 = $25,000
- คิดเป็นของจริงที่ถืออยู่ = 25,000 ÷ 100,000 = 0.25 หน่วย
- ระยะห่างถ้าไม่คิด MMR = 1 ÷ 50 = 2%
- maintenance margin ที่ต้องคงเหลือ = 0.5% × 25,000 = $125
- เงินที่ยอมให้ขาดทุนได้จริง = 500 − 125 = $375
- ราคาต้องลงเท่าไหร่ถึงขาดทุน $375 = 375 ÷ 0.25 = $1,500
- ราคา liquidation = 100,000 − 1,500 = $98,500
- ตรวจซ้ำด้วยสูตร = 100,000 × (1 − 0.02 + 0.005) = 100,000 × 0.985 = $98,500 ✅
- ระยะห่างจริงที่เหลือ = 1,500 ÷ 100,000 = 1.5%
สองเส้นทางให้คำตอบเดียวกันเป๊ะ นั่นแปลว่าคุณไม่ต้องท่องสูตร ถ้าเข้าใจว่ามันคือ “เงินที่ยอมเสียได้ หารด้วยขนาดของที่ถือ” คุณก็คิดเองได้จากศูนย์ทุกครั้ง
ถ้าเป็นฝั่ง short ที่ราคาเข้าเดียวกันและเงื่อนไขเดียวกัน จะได้ 100,000 × (1 + 0.02 − 0.005) = $101,500 คือราคาขึ้นแค่ 1.5% ก็จบเหมือนกัน แค่กลับด้าน
🧮 ไม่อยากกดเครื่องคิดเลขเอง: เราทำ เครื่องคำนวณราคา liquidation ไว้แล้ว กรอกราคาเข้า leverage ฝั่ง long/short และ MMR ของคุณเอง ระบบจะบอกราคาที่โดนล้างพอร์ตพร้อมระยะห่างเป็นเปอร์เซ็นต์ทันที ค่าเริ่มต้นทุกช่องเป็นค่าสมมุติชุดเดียวกับที่เดินเลขไว้ข้างบน
ข้อจำกัดของสูตรนี้ที่ต้องรู้: มันเป็นค่าประมาณ ไม่รวมค่าธรรมเนียมเปิดปิด ไม่รวม funding ที่สะสม และไม่รวมกรณีที่ MMR ถูกปรับขึ้นเป็นขั้นบันไดเมื่อสถานะใหญ่ขึ้น ผลคือ ของจริงมักโดนล้างก่อนตัวเลขที่คำนวณได้เล็กน้อยเสมอ ให้ถือตัวเลขนี้เป็นเส้นที่ใกล้ที่สุดที่คุณจะรอด ไม่ใช่เส้นที่คุณจะไปยืนแตะเล่น
leverage 50x โดนล้างพอร์ตที่กี่เปอร์เซ็นต์
คำตอบสั้นที่สุดคือ 2% ถ้าไม่คิด MMR และ 1.5% เมื่อรวม MMR สมมุติ 0.5% แต่ตัวเลขจะมีความหมายก็ต่อเมื่อเห็นมันเรียงกันทั้งแถว
ตารางนี้ใช้ราคาเข้าสมมุติ $100,000 และ MMR สมมุติ 0.5% ทั้งหมดเป็นฝั่ง long
| leverage | ระยะถึงจุดตาย (1/leverage) | ระยะจริงเมื่อรวม MMR สมมุติ 0.5% | ราคา liq ฝั่ง long |
|---|---|---|---|
| 5x | 20% | 19.5% | $80,500 |
| 10x | 10% | 9.5% | $90,500 |
| 20x | 5% | 4.5% | $95,500 |
| 50x | 2% | 1.5% | $98,500 |
| 100x | 1% | 0.5% | $99,500 |
ตัวเลขทั้งตารางมาจากสูตรเดียวข้างบน ไม่มีอะไรลึกลับ แต่สิ่งที่ตารางนี้บอกและคำโฆษณาไม่เคยบอกคือ ความสัมพันธ์มันไม่ใช่เส้นตรงในความรู้สึกของคนเทรด
จาก 5x ไป 10x ระยะหดจาก 20% เหลือ 10% — คนส่วนใหญ่ยังรู้สึกว่ารับได้ แต่จาก 50x ไป 100x ระยะหดจาก 1.5% เหลือ 0.5% ซึ่งเป็น ระยะที่ราคาสินทรัพย์คริปโตขยับไปมาได้ในหนึ่งชั่วโมงโดยไม่ต้องมีข่าวอะไรเลย พูดอีกแบบคือที่ leverage สูงมาก คุณไม่ได้กำลังเดาทิศทางแล้ว คุณกำลังเดาว่า ระหว่างทางจะไม่มีการแกว่งปกติ ซึ่งเป็นการเดาที่แพ้ง่ายกว่ามาก
กับดักตัวจริง: “ใส่เงินน้อยลง แล้วเปิด leverage สูงขึ้น เสี่ยงเท่าเดิม”
นี่คือประโยคที่เราอยากผ่าให้ละเอียด เพราะมันถูกครึ่งเดียว
ครึ่งที่ถูก: ถ้าคุณเปิด 100x ด้วยเงิน $100 กับเปิด 10x ด้วยเงิน $1,000 โดยคุมขนาดสถานะให้เท่ากัน จำนวนเงินที่ หายไปต่อการเคลื่อนไหวของราคาหนึ่งดอลลาร์ เท่ากันจริง ในแง่นี้ leverage ไม่ได้เพิ่มความเสี่ยงต่อการขยับของราคา
ครึ่งที่ผิด และเป็นครึ่งที่ฆ่าพอร์ต: สิ่งที่ leverage เปลี่ยนคือ ระยะห่างจากจุดตาย ไม้ 100x ที่ใส่เงิน $100 นั้นตายที่ราคาสวน 1% ส่วนไม้ 10x ที่ใส่ $1,000 ตายที่ 10% ทั้งที่ขาดทุนเป็นดอลลาร์เท่ากันทุกจังหวะ แปลว่า โอกาสที่ไม้แรกจะโดนตัดจบก่อนที่ทิศทางที่คุณคิดจะมาถึงนั้นสูงกว่ามาก และเมื่อโดนตัดแล้ว ต่อให้ราคากลับมาเข้าทางคุณในอีกสิบนาที คุณก็ไม่อยู่ในเกมแล้ว
ทั้งหมดนี้ยังไม่นับพฤติกรรมจริงของคนอีกชั้นหนึ่ง คือพอไม้เล็กลง คนมักจะเปิดถี่ขึ้นและใหญ่ขึ้นโดยไม่รู้ตัว ค่าธรรมเนียมและ funding ที่จ่ายรวมกันทั้งเดือนจึงพองกว่าที่ประเมินไว้เสมอ
isolated กับ cross margin ต่างกันยังไง
สองโหมดนี้เปลี่ยนคำตอบของคำถามว่า “ตายที่ราคาเท่าไหร่” และ “ตายแล้วเสียเท่าไหร่” คนละแบบสิ้นเชิง
| หัวข้อ | Isolated margin | Cross margin |
|---|---|---|
| หลักประกันที่ใช้ค้ำ | เฉพาะเงินที่กันไว้ให้สถานะนั้น | ยอดคงเหลือทั้งกระเป๋า futures ร่วมกันทุกสถานะ |
| จุด liquidation | ใกล้ตัว คำนวณตรงจากสูตร 1/leverage | ไกลออกไป เพราะมีทั้งกระเป๋าเป็นกันชน |
| สิ่งที่เสียได้สูงสุด | เท่าหลักประกันของสถานะนั้นก้อนเดียว | ทั้งกระเป๋า futures |
| การเติมหลักประกัน | ต้องเติมเอง ไม่เติม = ตายตามสูตร | ระบบดึงจากยอดคงเหลือให้อัตโนมัติจนหมด |
| ความเสี่ยงพันกัน | ไม้ใครไม้มัน สถานะอื่นไม่กระทบ | ไม้ที่กำไรถูกดึงไปพยุงไม้ที่ขาดทุน ล้มพร้อมกันได้ |
| กับดักที่พบบ่อย | คิดว่า “เสียแค่ก้อนนี้” แล้วเปิดใหม่ซ้ำ ๆ จนรวมแล้วเยอะกว่า | เห็นจุด liq ไกลแล้วรู้สึกปลอดภัย ทั้งที่เดิมพันคือทั้งกระเป๋า |
จุดที่ต้องเน้นคือ cross margin ไม่ได้แปลว่าปลอดภัยกว่า มันแค่ย้ายความเสี่ยงจาก “เสียก้อนเล็กบ่อย ๆ” ไปเป็น “เสียก้อนใหญ่ครั้งเดียว” ซึ่งครั้งเดียวนั้นอาจจบทั้งบัญชี
ในทางกลับกัน isolated ก็มีกับดักของมันเอง คือความรู้สึกว่า “เสียแค่ $100 เอง” ทำให้คนเปิดใหม่ได้ง่ายกว่ามาก และเมื่อรวมยอดที่เสียไปทั้งสัปดาห์แล้วมักมากกว่าที่คิดไว้ตอนต้น ตัวเลขที่ควรจดคือ ผลรวมของหลักประกันที่หายไปทั้งเดือน ไม่ใช่ยอดต่อไม้
ทำไมราคาถึงวิ่งแรงตอนมีคนโดนล้างพอร์ตเยอะ
เพราะ การบังคับปิดสถานะคือคำสั่งซื้อขายจริงในตลาด ไม่ใช่การยกเลิกสัญญาเงียบ ๆ
- ล้างสถานะ long = ระบบต้อง ขาย ของออกไปในตลาด → กดราคาลงอีก
- ล้างสถานะ short = ระบบต้อง ซื้อ ของกลับเข้ามา → ดันราคาขึ้นอีก
พอราคาถูกดันต่อไปอีกขั้น มันก็ไปแตะจุด liquidation ของคนกลุ่มถัดไปที่เปิดไม้ไว้ที่ราคาต่างกันเล็กน้อย เกิดเป็น ลูกโซ่ ที่เร่งตัวเองไปเรื่อย ๆ จนกว่าจะหมดสถานะที่ค้างอยู่ในโซนนั้น นี่คือคำอธิบายว่าทำไมกราฟถึงมีไส้เทียนยาว ๆ ที่วิ่งไปหลายเปอร์เซ็นต์ในไม่กี่นาทีโดยไม่มีข่าวอะไรรองรับ
สองตัวเลขที่ใช้ดูล่วงหน้าว่าเชื้อเพลิงกองอยู่ฝั่งไหนคือ open interest กับ funding rate — OI บอกว่ามีสัญญาค้างอยู่มากแค่ไหน ส่วน funding บอกว่าฝั่งไหนหนาแน่นกว่าและกำลังจ่ายเงินให้อีกฝั่ง ฝั่งที่หนาแน่นคือฝั่งที่ถูกบีบได้ง่ายที่สุด เราแกะกลไกนี้จากเหตุการณ์จริงไว้ในบท บิทคอยน์ขึ้นเพราะอะไร ซึ่งเป็นกรณีที่ฝั่ง short แออัดแล้วโดนไล่บี้จนราคาวิ่งเกินเหตุ
ถ้าอยากไปไกลกว่านั้นอีกชั้น เรื่องการอ่านว่าสถานะกองอยู่ที่ระดับราคาไหนเชิงโครงสร้าง อยู่ในบท กำแพง OI กับ max pain ซึ่งเราบอกไว้ตรง ๆ ด้วยว่าหลักฐานของ “แรงดูด” ยังบางแค่ไหน ส่วนใครอยากดูตำแหน่งกำแพง OI และ max pain ของ BTC วันนี้แบบสด ๆ ไปที่ เครื่องมือ OI Wall BTC ได้เลย
บทเรียนที่เอาไปใช้ได้จริง: ตราบใดที่ราคา liquidation ของคุณอยู่ในโซนที่คนอื่นก็ตายเหมือนกัน คุณไม่ได้แข่งกับทิศทางตลาด คุณกำลังยืนอยู่ในเส้นทางที่ระบบต้องเดินผ่านเพื่อไปเก็บสภาพคล่อง การวางไม้ให้จุดตายอยู่ห่างจากกระจุกของคนหมู่มาก มีค่ามากกว่าการเดาทิศทางถูก
สิ่งเดียวกันในตลาดทองเรียกว่า stop out
ถ้าคุณมาจากฝั่งทองหรือ forex คุณเจอกลไกนี้มาแล้ว แค่คนละชื่อ
ในตลาดทอง กลไกนี้เรียกว่า stop out และตัวชี้วัดที่ระบบใช้คือ margin level (equity ÷ margin ที่ใช้ไป) เมื่อค่านี้ตกลงมาถึงเกณฑ์ที่โบรกเกอร์กำหนด ระบบจะไล่ปิดไม้ที่ขาดทุนมากที่สุดก่อน ไปทีละไม้จนกว่าค่าจะกลับขึ้นเหนือเกณฑ์ ต่างจากคริปโตที่มักตัดจบเป็นรายสถานะตามราคา liq ที่คำนวณไว้ล่วงหน้า
| Futures คริปโต | ทอง / forex | |
|---|---|---|
| ชื่อเรียก | liquidation | stop out |
| ตัวชี้วัดที่ระบบดู | หลักประกันเทียบ maintenance margin | margin level (equity ÷ margin) |
| วิธีตัด | ตัดสถานะที่แตะราคา liq | ไล่ปิดไม้ที่ขาดทุนมากสุดก่อนทีละไม้ |
| ตัวคูณความเสี่ยง | leverage ของสัญญา | ขนาด lot ที่เปิด |
หัวใจเหมือนกันทุกประการ: สิ่งที่ฆ่าพอร์ตไม่ใช่ทิศทางที่เดาผิด แต่คือขนาดที่ใหญ่เกินจนไม่เหลือที่ให้ราคาแกว่ง ในทองตัวแปรที่คุมเรื่องนี้คือขนาด lot ซึ่งเราเขียนแยกไว้เป็นบทเต็มพร้อมตารางว่า 0.01 lot ทองคือกี่ดอลลาร์และจุดล้างพอร์ตอยู่ตรงไหน
และถ้าอยากเห็นว่าการใส่ขนาดใหญ่เกินตัวจบยังไงเมื่อทดสอบกับข้อมูลจริง เรามีงานเทสที่เอาเงินก้อนเดียวยัดเต็มพอร์ตแล้ววัดว่ามันอยู่ได้กี่วันในบท all-in ทองด้วยเงิน 1,000 — ข้อสรุปของงานนั้นกับคณิตศาสตร์ของ liquidation ในบทนี้เป็นเรื่องเดียวกันคนละภาษา
คำนวณของตัวเองก่อนกดเปิดไม้
สิ่งที่เราอยากให้ติดตัวไปจากบทนี้มีสามบรรทัด
- ก่อนกดเปิดสถานะทุกครั้ง ให้รู้ ราคาที่จะโดนล้าง เป็นตัวเลข ไม่ใช่ความรู้สึก
- เทียบระยะห่างนั้นกับ การแกว่งปกติของสินทรัพย์นั้นในหนึ่งวัน ถ้าระยะสั้นกว่าการแกว่งปกติ แปลว่าไม้นั้นไม่ได้เดิมพันทิศทางแล้ว
- รู้ว่าถ้าตายแล้ว เสียเท่าไหร่จริง ๆ ซึ่งคำตอบขึ้นกับว่าใช้ isolated หรือ cross
🧮 กรอกของคุณเองที่นี่: เครื่องคำนวณราคา liquidation — ใส่ราคาเข้า leverage ฝั่ง และ MMR ที่คุณอ่านมาจากหน้าเงื่อนไขของที่ที่คุณใช้ (ห้ามใช้ค่าเริ่มต้นของเราเป็นค่าจริง มันเป็นค่าสมมุติ) ระบบจะแสดงราคา liq ระยะห่างเป็นเปอร์เซ็นต์ ขนาดสถานะ และตารางเทียบ leverage ให้ในหน้าเดียว
สิ่งที่บทนี้ไม่ได้บอก
เพื่อความตรงไปตรงมา มีเรื่องที่บทนี้ตอบไม่ได้และไม่ได้ตั้งใจจะตอบ
- ค่า MMR จริงของแต่ละที่ — เราไม่ระบุชื่อผู้ให้บริการรายใดและไม่อ้างตัวเลขของใคร เพราะมันต่างกันตามเหรียญ ตามขนาดสถานะ และเปลี่ยนได้ตลอด ค่า 0.5% ในบทนี้เป็นค่าสมมุติล้วน ๆ ตัวเลขจริงอยู่ในหน้าเงื่อนไขที่คุณต้องเปิดอ่านเอง
- สูตรเป๊ะของแต่ละระบบ — รายละเอียดต่างกันในเรื่องค่าธรรมเนียม funding ที่สะสม การคิด MMR เป็นขั้นบันได และกองทุนประกัน สูตรในบทนี้เป็นค่าประมาณที่ใช้ตัดสินใจเรื่องขนาดได้ ไม่ใช่ค่าที่เอาไปยืนแตะ
- leverage เท่าไหร่ถึงเหมาะ — ไม่มีเลขมาตรฐาน และเราไม่แนะนำให้ใครเปิดสถานะอะไรทั้งนั้น สิ่งที่บทนี้ทำได้คือทำให้คุณเห็นราคาของการเลือกแต่ละแบบเป็นตัวเลขก่อนตัดสินใจ
- การรับประกันว่าคำนวณแล้วจะรอด — ไม่มี ราคาอาจกระโดดข้ามจุด liq ในภาวะสภาพคล่องบางได้ และในกรณีนั้นสิ่งที่เสียอาจมากกว่าที่คำนวณไว้
ศัพท์อื่นที่โผล่ในบทนี้ทั้งหมดรวมไว้ที่ คลังศัพท์ แล้ว ถ้าเจอคำไหนที่ไม่คุ้นระหว่างอ่านของคนอื่น เปิดเทียบได้เลย