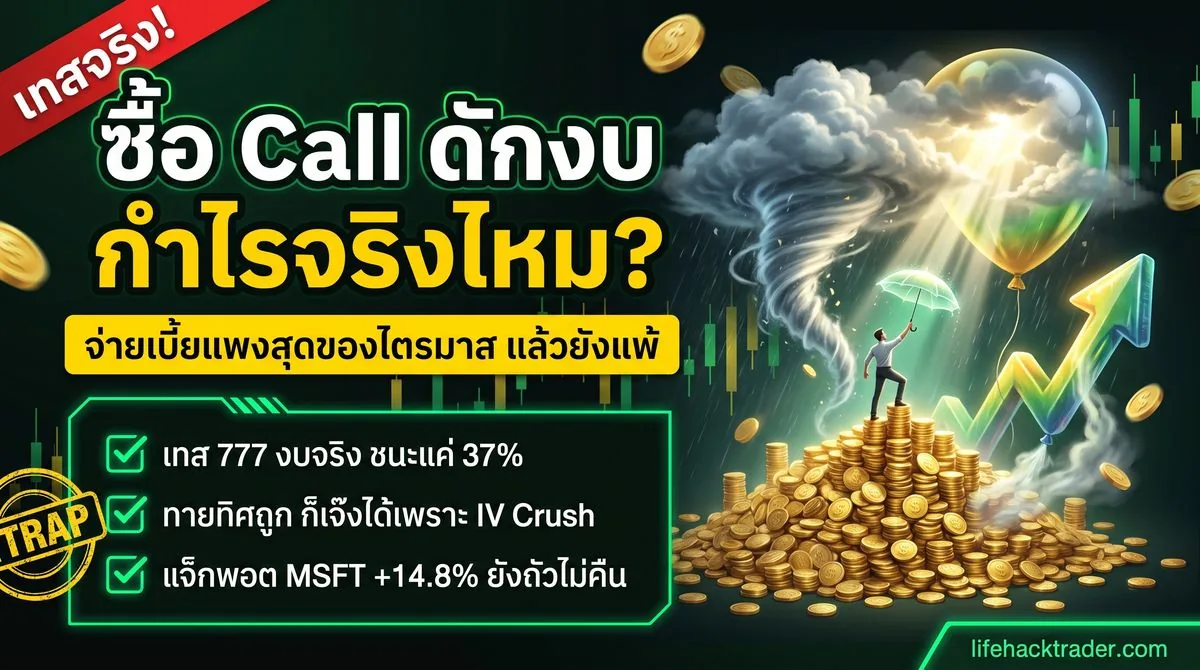
ตอบสั้น ๆ ก่อนเลย: ซื้อ call หรือ put ดักงบหุ้นสหรัฐ คือการจ่ายเบี้ยตอนที่มันแพงที่สุดของไตรมาส จากการทดสอบย้อนหลังของทีมงานกับ 777 เหตุการณ์งบ กลยุทธ์ “ซื้อ ATM call ทุกไตรมาสก่อนงบ” ชนะแค่ 37% ของไม้ และ ROI เฉลี่ยอยู่ที่ −3% คำตัดสินของเราคือ TRAP — ไม่ใช่เพราะมันไม่มีวันได้ แต่เพราะโครงสร้างราคาถูกออกแบบให้ฝั่งซื้อเสียเปรียบตั้งแต่ก่อนกดซื้อ
เห็น MSFT เด้ง 14.8% วันเดียวแล้วใจสั่น — นี่คือสิ่งที่ข้อมูลบอก
ทุกฤดูงบจะมีภาพแบบนี้วนมาในไทม์ไลน์เสมอ: หุ้นใหญ่ประกาศงบ แล้วเช้าวันรุ่งขึ้นกระโดด +14.8% ในวันเดียว มีคนแคปกราฟมาโพสต์ว่า “ถ้าซื้อ call ไว้คืนก่อนหน้าคือหลายเด้ง” — แล้วสมองเราก็คำนวณตามทันทีว่าถ้าทำแบบนี้ทุกไตรมาสจะรวยแค่ไหน
ปัญหาคือคนส่วนใหญ่เอาความคิดแบบ “ซื้อหุ้นดักข่าวดี” มาใช้กับออปชั่นตรง ๆ ซึ่งเป็นคนละเกมกันเลย ตอนซื้อหุ้นดักปันผลหรือดักข่าว เราจ่ายราคาเดียวกับคนที่ไม่ได้ดักอะไร ราคาหุ้นไม่ได้แพงขึ้นเพราะพรุ่งนี้มีงบ แต่ ราคาออปชั่นแพงขึ้นเพราะพรุ่งนี้มีงบ และแพงขึ้นแบบคิดเผื่อไว้แล้วด้วย
ตลาดออปชั่นไม่ได้โง่ มันรู้ว่าคืนพรุ่งนี้มีงบ มันจึงบวกค่าความไม่แน่นอนเข้าไปในเบี้ยล่วงหน้า และจากหลักฐานเชิงข้อมูล มันบวกไว้ เกิน ที่เกิดขึ้นจริงโดยเฉลี่ยเสียด้วยซ้ำ เราจึงไม่ได้ซื้อ “โอกาส” แต่กำลังซื้อ “โอกาสที่ถูกตั้งราคาแพงเกินจริง”
IV run-up และ vol crush: ทำไมทายทิศถูกแล้วยังขาดทุนได้
ก่อนวันประกาศงบ implied volatility (IV) ของออปชั่นตัวนั้นจะถูกดันขึ้นเรื่อย ๆ จนไปพีคที่วัน T−1 คือวันก่อนงบออก นั่นคือจุดที่ออปชั่นแพงที่สุดของทั้งไตรมาส พอผลประกอบการออกมา ความไม่แน่นอนที่ทุกคนกลัวอยู่ได้คำตอบทันที IV ก็ยุบลงแรงในคืนเดียว ปรากฏการณ์นี้เรียกว่า vol crush (หรือ IV crush)
อุปมาที่ตรงที่สุดคือการซื้อประกันภัยพายุ ตอนที่พายุจ่อฝั่งแล้ว ราคาเบี้ยตอนนั้นคือราคาที่แพงที่สุดที่จะเป็นไปได้ เพราะทุกคนรู้เหมือนกันหมดว่ากำลังจะมีอะไรเกิดขึ้น พอพายุผ่านไป ไม่ว่าจะพัดแรงหรือพัดเบา เบี้ยประกันก็กลับสู่ราคาปกติทันที คนที่ซื้อประกันตอนพายุจ่อฝั่งจะได้กำไรก็ต่อเมื่อความเสียหายจริง มากกว่า ที่คนขายประกันคิดเผื่อไว้เท่านั้น
ตัวเลขจริงที่เราวัดไว้ทำให้เห็นภาพชัดขึ้น: ออปชั่นรายสัปดาห์ของ PYPL ก่อนงบมี IV อยู่ที่ 82–88% ขณะที่ช่วงปกติของมันอยู่ราว 40% — แพงขึ้นกว่าเท่าตัว และนั่นคือสิ่งที่คนซื้อ call ดักงบต้องจ่าย
ผลที่ตามมาคือสิ่งที่มือใหม่งงที่สุด: ทายทิศทางถูกแล้วยังขาดทุนได้ เพราะราคาออปชั่นมีสองขาที่ขยับพร้อมกัน ขาแรกคือทิศทางของหุ้น ขาสองคือระดับ IV คืนที่งบออกขา IV ยุบลงแน่นอน ส่วนขาทิศทางเป็นเรื่องของโชค ถ้าหุ้นขยับไม่แรงพอ ขา IV ที่หายไปจะกลบกำไรจากทิศทางจนหมด แล้วเรากลายเป็นคนที่ “อ่านถูก แต่เจ๊ง”
คณิตของเกม: expected move คืออะไร และทำไมมันแพงเกินเสมอ
เบี้ยออปชั่น ณ วัน T−1 ฝัง expected move เอาไว้เต็ม ๆ นั่นคือขนาดการขยับที่ตลาดคาดสำหรับเหตุการณ์นี้ ซึ่งคำนวณย้อนกลับได้จากราคาที่คนยอมจ่าย เงื่อนไขกำไรของฝั่งซื้อจึงเขียนได้เป็นบรรทัดเดียว:
realized move ต้องมากกว่า implied move ไม่ใช่แค่ “หุ้นต้องขึ้น”
แล้วในความเป็นจริงเป็นยังไง? ข้อเท็จจริงเชิงระบบที่รู้กันในวงการคือ implied move ก่อนงบสูงกว่า realized move โดยเฉลี่ยประมาณ 15% หรือพูดเป็นสมการคือ implied ≈ 1.15 × realized ตลาดชาร์จ “ค่าประกันความตื่นเต้น” เกินของจริงอย่างเป็นระบบ ปรากฏการณ์นี้มีชื่อเรียกว่า variance risk premium (VRP) และมันคือเหตุผลที่ธุรกิจขาย volatility ถึงมีอยู่ได้
ตัวอย่างที่เราวัดสดไว้: ก่อนงบรอบหนึ่งของ AMD implied move อยู่ที่ 10.6% ขณะที่ realized move เฉลี่ยในอดีตอยู่ที่ 9.19% — ส่วนต่างตรงนั้นแหละคือค่าผ่านทางที่ฝั่งซื้อจ่ายให้ฝั่งขายทุกไตรมาส
แล้วเรื่องทิศทางล่ะ? ทิศทางของ gap หลังงบใกล้เคียงการโยนเหรียญ ไม่มีหลักฐานว่าใครเดาทิศได้เกิน 50% อย่างเป็นระบบ นี่เป็นบทเรียนเดียวกับที่เราเจอตอนไล่ผ่าอาการ PEAD ที่ตายไปแล้ว คือ “ข่าวงบ” ไม่ได้แปลว่า “ทิศทางเดาได้” และการที่ตลาดวางกำแพงราคาไว้ล่วงหน้าก็เป็นเรื่องเดียวกับที่เราเห็นบนกระดานกำแพง open interest กับ max pain — ราคาที่ซื้อขายกันอยู่ได้สะท้อนสิ่งที่ทุกคนรู้ไปแล้ว
รวมสองอย่างเข้าด้วยกัน: ฝั่งซื้อจ่ายแพงกว่ามูลค่าที่แท้จริงราว 15% เพื่อไปเดิมพันบนเหรียญที่ออกหัวออกก้อยเท่ากัน นี่ไม่ใช่การเทรดที่ยาก มันคือการเทรดที่ติดลบตั้งแต่ยังไม่เริ่ม
ตัวเลขจากการทดสอบย้อนหลัง: 777 เหตุการณ์งบ
เราเอาสมมติฐานนี้ไปทดสอบแบบตรงไปตรงมาที่สุด: ถ้าซื้อ ATM call ทุกไตรมาสก่อนงบไปเรื่อย ๆ โดยไม่เลือกตัว ไม่เลือกจังหวะ ผลจะออกมายังไง ชุดข้อมูลคือ 777 เหตุการณ์งบ ของหุ้น mega-cap 12 ตัว ย้อนหลังถึงปี 2009
| ตัวชี้วัด (777 เหตุการณ์งบ) | ผลลัพธ์ |
|---|---|
| อัตราชนะ (ไม้ที่กำไร) | 37% |
| ROI เฉลี่ย ที่ VRP จริง (implied = 1.15× realized) | −3% |
| ROI ถ้า VRP สูงขึ้นเป็น 1.30× | −14% |
| ROI จะเป็นบวก (+11%) เมื่อไหร่ | ต่อเมื่อ implied = realized พอดี ซึ่งในข้อมูลจริงไม่เคยเกิด |
| Breakeven ฝั่งซื้อ | implied ต้องต่ำกว่า realized ราว 11% (ของจริงกลับกัน คือสูงกว่า) |
บรรทัดที่ควรอ่านช้า ๆ คือสองบรรทัดล่าง กลยุทธ์นี้ จะ ทำเงินได้ (+11%) ถ้าตลาดตั้งราคาออปชั่นแบบยุติธรรมเป๊ะ ๆ คือ implied เท่ากับ realized พอดี แต่ในข้อมูลจริงมันไม่เคยเกิด และเงื่อนไขคุ้มทุนที่แท้จริงคือตลาดต้องตั้งราคา ต่ำกว่า ความจริงราว 11% ซึ่งสวนทางกับพฤติกรรมที่วัดได้ทุกครั้ง แปลว่ากลยุทธ์นี้ไม่ได้แพ้เพราะเลือกหุ้นผิดหรือจับจังหวะไม่เก่ง แต่แพ้เพราะราคาที่ต้องจ่ายมันผิดตั้งแต่ต้น
เคสเพชฌฆาต: MSFT 13 ไม้ รวมไม้แจ็กพอตแล้วยังติดลบ
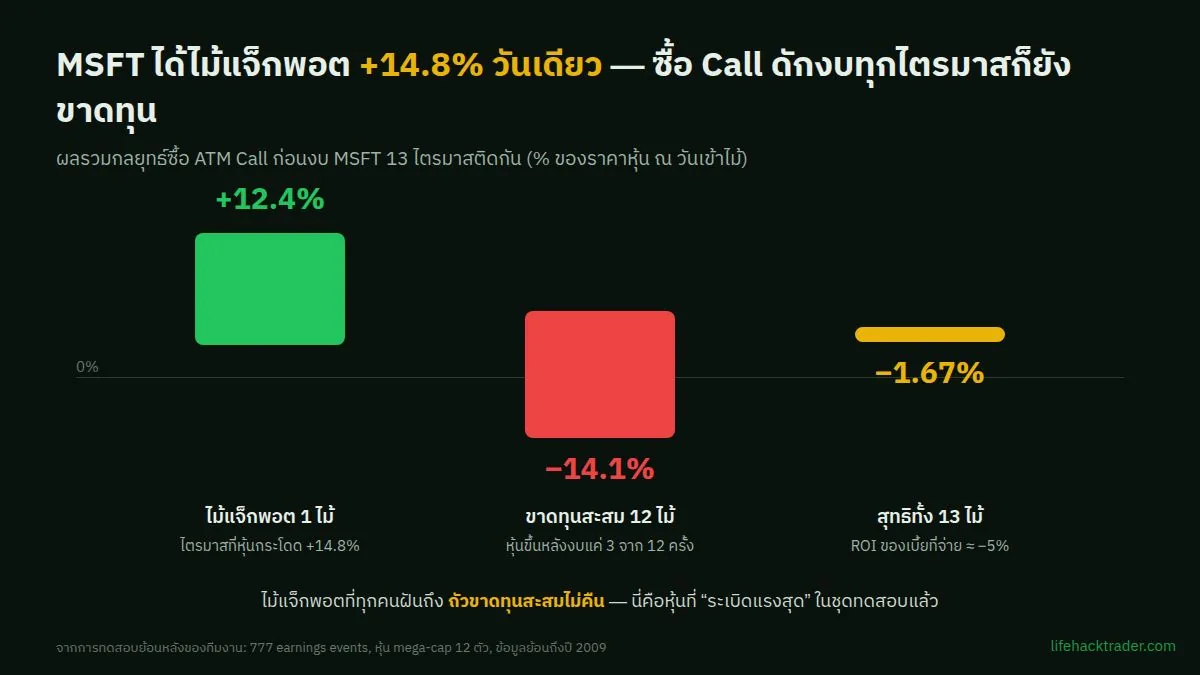
ไม้ +14.8% ที่เปิดหัวบทความคือไม้ในฝันของทุกคน ทีนี้ลองถามคำถามที่แสบกว่า: ถ้าเราซื้อ call ดักงบตัวนี้ ทุกไตรมาสมาตลอด 13 ไม้ รวมไม้แจ็กพอตนั้นด้วย ผลรวมจะเป็นเท่าไหร่
คำตอบคือ ยังติดลบ — สุทธิ −1.67% ของ spot คิดเป็น ROI −5%
เหตุผลอยู่ที่ 12 ไตรมาสก่อนหน้านั้น หุ้นขึ้นหลังงบแค่ 3 ครั้ง ขาดทุนสะสมกองไว้ที่ −14.1% ส่วนไม้แจ็กพอตทำได้ +12.4% — กลบหนี้ที่สะสมมาไม่ไหว ไม้ที่ทุกคนเอาไปแคปโพสต์ ยังจ่ายค่าตั๋วของไม้ที่เจ๊งเงียบ ๆ ก่อนหน้าไม่พอด้วยซ้ำ
ตัวที่แย่ที่สุดสำหรับฝั่งซื้อ
ไม่ใช่หุ้นเน่านะ เป็นหุ้นที่คนไทยรู้จักกันดีทั้งนั้น: ADBE ให้ ROI −23% โดยขึ้นหลังงบแค่ 45% ของครั้ง และ AMD ให้ ROI −24% — สังเกตว่า AMD คือหุ้นที่ขยับแรงมากหลังงบเป็นประจำ แต่ความแรงนั้นไม่ช่วยเลย เพราะเบี้ยที่ต้องจ่ายก่อนงบก็แพงตามความแรงนั้นไปแล้วเช่นกัน
นี่คือหัวใจที่คนมองข้าม: หุ้นที่เด้งแรงหลังงบไม่ได้แปลว่าซื้อออปชั่นแล้วคุ้ม เพราะตลาดคิดค่าความแรงนั้นเข้าไปในเบี้ยล่วงหน้าอยู่แล้ว สิ่งที่ทำเงินคือ ส่วนที่เกินจากความคาดหวัง ไม่ใช่ ขนาดการขยับ
กับดักทางจิตวิทยา: ทำไมความรู้สึกถึงสวนทางกับข้อมูล
ถ้าตัวเลขชัดขนาดนี้ ทำไมทุกฤดูงบยังมีคนเข้าไปซื้อ call ดักกันเต็มกระดาน? เพราะสมองเราถูกหลอกด้วยสองกลไกที่ทำงานเงียบมาก
1. Hindsight bias — กราฟที่เห็นคือการมองย้อนหลัง พาดหัวแบบ “หุ้นพุ่ง 15% หลังงบ ถ้าซื้อ call ได้หลายเด้ง” อ่านแล้วรู้สึกว่าโอกาสอยู่ตรงหน้า แต่ gap แบบนั้นเกิดที่ ราคาเปิด เช่นเปิดกระโดดจาก 390 ไป 438 ข้ามคืน — เข้าทีหลังไม่ได้ ไม่มีจังหวะให้ซื้อระหว่างทาง คนที่ได้กำไรก้อนนั้นคือคนที่ถือมาก่อนแล้วตั้งแต่ตอนที่เบี้ยแพงที่สุดของไตรมาส และเขาก็ต้องกินไม้เจ๊งอีกหลายไตรมาสแลกมา ซึ่งเป็นส่วนที่ไม่มีใครแคปมาโพสต์
2. Lottery-ticket effect — โครงสร้างผลตอบแทนแบบหวย เสียบ่อย ๆ ครั้งละไม่เยอะ แล้วได้ครั้งเดียวก้อนใหญ่ ทำให้ความทรงจำเก็บเฉพาะครั้งที่ได้ ส่วนไม้ที่ค่อย ๆ ละลายหายไปเงียบ ๆ นั้นสมองไม่ค่อยบันทึก คนซื้อหวยทุกคนจำเลขที่เคยถูกได้ แต่จำไม่ได้ว่าซื้อไปกี่งวด — อัตราชนะ 37% ที่เจอในข้อมูลคือหน้าตาของโครงสร้างแบบนี้เป๊ะ ๆ คือแพ้บ่อยกว่าชนะเยอะ แล้วรอไม้ใหญ่มาชดเชย ซึ่งมันชดเชยไม่ไหว
“งั้นก็ขายสิ!” — พลิกเหรียญมาดูอีกฝั่งแบบแฟร์ ๆ
ถ้าฝั่งซื้อจ่ายแพงเกินโดยเฉลี่ย ฝั่งขายก็เก็บส่วนเกินนั้นโดยเฉลี่ย — เป็นด้านกลับของเหรียญเดียวกัน (VRP) นี่คือเหตุผลที่ market maker และกองทุนที่ขาย volatility อยู่รอดมาได้ edge เชิงสถิติของฝั่งขายจึงมีจริง
แต่ระยะห่างระหว่าง “มี edge บนกระดาษ” กับ “ทำเงินได้จริง” กว้างกว่าที่คนคิดมาก มีอย่างน้อย 5 อย่างที่กัดกิน edge นั้น
1. Tail risk มหาศาล — ห้าม naked เด็ดขาด ขาย call/put เปลือย ๆ ก่อนงบคือเก็บเบี้ยก้อนเล็กแลกกับความเสี่ยง gap 10–20% ข้ามคืนที่ หยุดขาดทุนไม่ได้ เพราะตลาดปิดอยู่ตอนงบออก ไม้เจ๊งไม้เดียวกลบกำไรหลายสิบไม้ได้สบาย ๆ เราเขียนเรื่องนี้ไว้ยาวแล้วในบทว่าด้วย naked short call ที่ขาดทุนไม่มีเพดาน และคืนงบคือคืนที่ความเสี่ยงแบบนั้นเข้มข้นที่สุดของไตรมาส
2. พอใส่ปีกป้องกัน ค่าปีกกิน edge ไปก้อนใหญ่ ทางแก้ที่ถูกต้องคือทำเป็น defined risk (เช่นโครงสร้างแบบ iron condor) แต่จากข้อมูลการเข้าออกจริงที่ทีมงานเก็บไว้ ค่าปีกกิน 25–40% ของ credit ที่เก็บได้ edge ที่ดูหนาบนกระดาษจะเหลือบางลงทันทีตั้งแต่วินาทีที่เราซื้อประกันให้ตัวเอง
3. Spread และค่าธรรมเนียมของออปชั่นหุ้นเดี่ยว ออปชั่นรายสัปดาห์ของหุ้นเดี่ยวหลายตัวมี bid-ask กว้าง สำหรับรายย่อยที่เข้าที่ราคาตลาด ต้นทุนแฝงตรงนี้อาจกินส่วนที่เหลือจนหมด — บทเรียนเดียวกับที่เราเจอตอนเทสขาย option วันศุกร์เพื่อเก็บ theta เสาร์อาทิตย์ คือ edge ที่อธิบายจบได้ในย่อหน้าเดียว มักถูกคนตั้งราคาอ่านก่อนเราเสมอ และสิ่งที่เหลือมาถึงมือเราคือเศษหลังหักต้นทุน
4. Win rate สูงไม่เท่ากับกำไร ฝั่งขายชนะ 80–90% ของไม้ได้ไม่ยาก และนี่คือตัวเลขที่หลอกตาที่สุดในวงการ เพราะ expectancy ตัดสินที่ ขนาดของไม้แพ้ คูณ ความถี่ ไม่ใช่อัตราชนะ ไตรมาสที่หุ้นวิ่งทะลุปีกไป (แบบ +14.8% ที่เล่าไปตอนต้น) คือไตรมาสที่จ่ายบิลให้ผู้ชนะ 9 ไตรมาสก่อนหน้า — เป็นเหตุผลเดียวกับที่เราจัดตระกูล covered call กับ wheel ว่าเป็นกับดัก ไม่ใช่เพราะมันขาดทุนทุกไม้ แต่เพราะมันชนะบ่อยจนคนกล้าเพิ่มไซส์ก่อนวันที่จะเจอไม้จริง
5. ต้องการหลักฐานจำนวนมากก่อนจะเชื่ออะไร เหตุการณ์งบมีแค่ราว 4 ครั้งต่อปีต่อหุ้น การจะแยก “edge จริง” ออกจาก “โชค” ต้องใช้ตัวอย่างระดับหลายร้อยเหตุการณ์ขึ้นไป และต้องทดสอบด้วย ราคาออปชั่นจริง (bid/ask จริง) ไม่ใช่แค่ราคาหุ้น ด้วยเหตุผลข้อนี้เอง ฝั่งขายในเหตุการณ์งบเรายังจัดไว้เป็น งานวิจัย ยังไม่ปล่อยเงินจริง
ย้ำเพื่อไม่ให้เข้าใจผิด: ห้าข้อข้างบนไม่ใช่การเชียร์ให้ไปขาย premium ก่อนงบ มันคือรายการต้นทุนที่ต้องหักออกก่อนตัดสินว่า edge เหลือจริงไหม และสำหรับรายย่อยส่วนใหญ่ คำตอบหลังหักครบมักคือ “ไม่เหลือ”
เบี้ยตัวเดียวกัน ถูกและแพงพร้อมกันไม่ได้
ประโยคที่ปิดเกมเรื่องนี้ได้สวยที่สุดคือประโยคนี้
ถ้าคุณเชื่อว่า “ซื้อ call ก่อนงบคุ้ม” คุณกำลังเชื่อว่าเบี้ยออปชั่น ถูกเกินไป ถ้าคุณเชื่อว่า “ขาย premium ก่อนงบคุ้ม” คุณกำลังเชื่อว่าเบี้ย แพงเกินไป เบี้ยตัวเดียวกัน ถูกและแพงพร้อมกันไม่ได้
หลักฐานเชิงข้อมูลชี้ไปทาง “แพงเกินไป” ค่อนข้างชัด (implied ≈ 1.15× realized) แต่ส่วนต่างนั้นตกเป็นของฝั่งขาย ที่คุมความเสี่ยงเป็นและมีต้นทุนต่ำพอ เท่านั้น ไม่ได้ตกเป็นของทุกคนที่กดขาย
แล้วคนธรรมดาควรทำยังไง
1. ถ้ามั่นใจทิศทางระยะยาวของบริษัทจริง → ซื้อหุ้นตรง ๆ ไม่มี theta ไม่มี vol crush ไม่มีวันหมดอายุมาบีบให้ต้องถูกในกรอบเวลาที่กำหนด คนไทยที่อยากถือหุ้นสหรัฐมีเส้นทางที่เข้าถึงง่ายกว่าที่คิด — เราเทียบไว้ในบทDR หุ้นสหรัฐบนกระดานไทย ความมั่นใจในบริษัทควรแปลงเป็นการถือบริษัท ไม่ใช่การเดิมพันกับนาฬิกา
2. ถ้าอยากซื้อออปชั่นจริง ๆ → อย่าซื้อวันที่มันแพงที่สุด หลังงบออก IV ยุบลงมาแล้ว เบี้ยกลับสู่ราคาปกติ นั่นคือจังหวะที่คนซื้อจ่ายราคายุติธรรมกว่ามาก หลักการทั่วไปคือซื้อ volatility ตอนถูก (IV percentile ต่ำ) ไม่ใช่ตอนที่แพงที่สุดของไตรมาส การเปลี่ยนแค่วันที่กดซื้อ อาจเปลี่ยนสมการได้มากกว่าการเปลี่ยนหุ้นที่เลือก
3. ถ้าจะขาย premium จริง ๆ → ต้องมีปีกเสมอ และคิดค่าปีกกับ spread เข้าไปในสมการ ก่อน ตัดสินว่าคุ้ม ไม่ใช่หลังเก็บ credit แล้ว บวกกับ size ที่เล็กพอให้ไม้ทะลุปีกไม่เปลี่ยนชีวิต
บทสรุป
ซื้อ call ดักงบไม่ใช่กลยุทธ์ที่ “เสี่ยงหน่อยแต่คุ้ม” มันคือการซื้อของที่ถูกตั้งราคาเผื่อไว้เกินจริงแล้ว ในวันที่มันแพงที่สุด แล้วหวังว่าเหรียญจะออกหัว ข้อมูล 777 เหตุการณ์งบให้อัตราชนะ 37% และ ROI เฉลี่ย −3% ซึ่งจะเป็นบวกได้ก็ต่อเมื่อตลาดตั้งราคาต่ำกว่าความจริง — เงื่อนไขที่ในข้อมูลไม่เคยเกิด ส่วนฝั่งขายมี edge เชิงสถิติจริง แต่ค่าปีก 25–40% ของ credit, spread ของหุ้นเดี่ยว และ tail risk คืนงบ ทำให้มันไม่ใช่เงินฟรีเช่นกัน
ถ้าเหลือประโยคเดียวติดหัว ขอให้เป็นประโยคนี้: สิ่งที่ทำเงินในตลาดออปชั่นไม่ใช่ “หุ้นขยับแรง” แต่คือ “หุ้นขยับต่างจากที่ราคาบอกไว้ล่วงหน้า” — และก่อนงบ ราคามันบอกไว้ล่วงหน้าแพงเกินจริงเสมอ
คำเตือนความเสี่ยง: เนื้อหาในบทความนี้จัดทำเพื่อการศึกษาเท่านั้น ไม่ใช่คำแนะนำการลงทุน ออปชั่นเป็นตราสารอนุพันธ์ความเสี่ยงสูง มูลค่าผันผวนรุนแรง ผู้ซื้ออาจสูญเสียเงินลงทุนทั้งหมด และผู้ขายอาจขาดทุนเกินกว่าเงินที่วางไว้ ตัวเลขทั้งหมดเป็นผลการทดสอบย้อนหลังและการวัดค่าในอดีต ซึ่งไม่การันตีผลลัพธ์ในอนาคต โปรดศึกษาเงื่อนไขและความเสี่ยงให้เข้าใจถ่องแท้ก่อนตัดสินใจทุกครั้ง