leverage คืออัตราส่วนระหว่างมูลค่าสัญญาที่ถืออยู่ กับ เงินหลักประกันที่ถูกกันไว้ เขียนเป็นสูตรสั้นที่สุดคือ มูลค่าสัญญา ÷ มาร์จิ้น ส่วนตัวเลขที่เจอบ่อยแบบ “วางหลักประกัน 2 เปอร์เซ็นต์ของมูลค่าสัญญา” นั้นคือ อัตรามาร์จิ้น ซึ่งเป็น ค่ากลับของเลเวอเรจ ไม่ใช่ตัวเลเวอเรจ และจุดที่คนเข้าใจผิดกันมากที่สุดคือคิดว่าเลเวอเรจคูณกำไร — ไม่ใช่ สิ่งที่กำหนดว่าราคาขยับหนึ่งหน่วยแล้วพอร์ตขยับกี่ดอลลาร์คือ ขนาดไม้ที่ถืออยู่ ล้วน ๆ เลเวอเรจทำหน้าที่เดียวคือกำหนดว่าเงินเท่าเดิมวางเป็นหลักประกันแล้วเปิดไม้ได้ใหญ่แค่ไหน ผลที่ตามมาจริง ๆ ของเลเวอเรจสูงจึงไม่ใช่กำไรที่ใหญ่ขึ้นเฉย ๆ แต่เป็น ระยะที่ราคาสวนทางได้ก่อนถึงจุดบังคับปิดจะสั้นลง ซึ่งเป็นสิ่งที่วัดออกมาเป็นตัวเลขได้
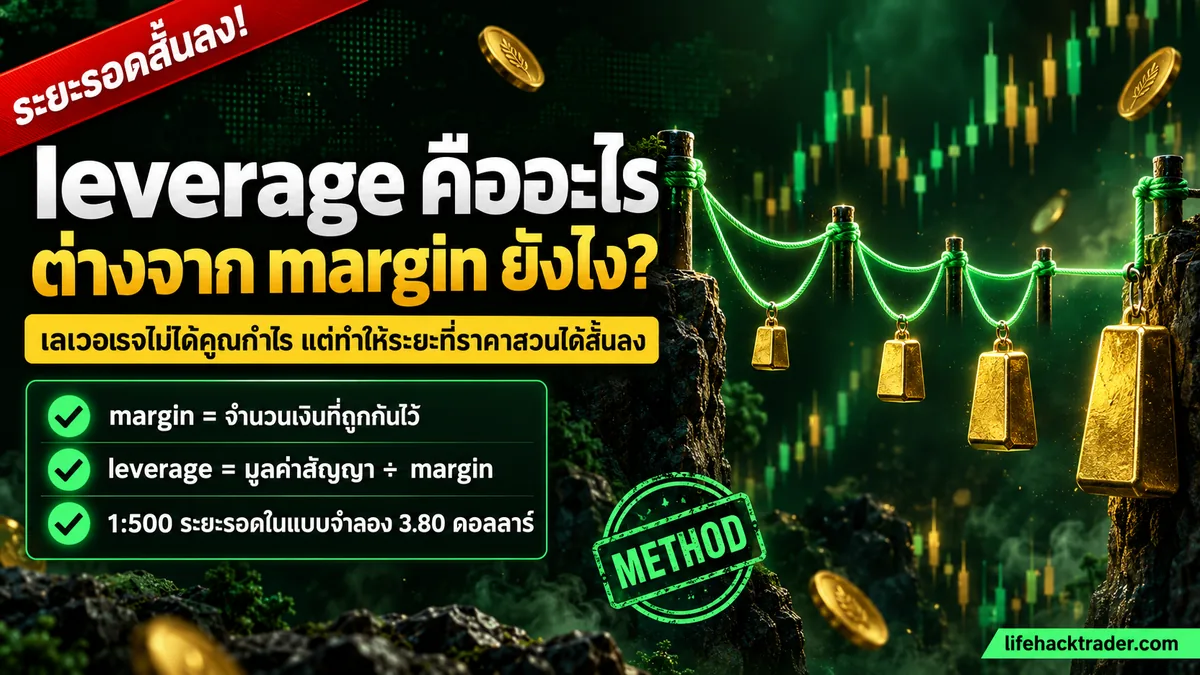
ภาพปกของบทนี้เขียนสั้น ๆ ว่าที่เลเวอเรจ 1:500 ระยะรอดในแบบจำลองเหลือ 3.80 ดอลลาร์ ประโยคบนภาพถูกบีบให้สั้นตามพื้นที่ จึงต้องกำกับเป็นตัวหนังสือตรงนี้ให้ครบว่า ตัวเลขนั้นมาจาก งานจำลองของทีมงานบนฟีดราคาทองรายนาที ฝั่ง bid ของผู้ให้บริการรีเทลรายเดียว ด้วยทุนตั้งต้น 1,000 ดอลลาร์ และใช้ขนาดสัญญา อัตรามาร์จิ้น กับกติกาการบังคับปิดที่เป็น สมมติฐานของแบบจำลอง ทั้งหมด ไม่ใช่ตัวเลขสากลของทอง ไม่ใช่ผลการเทรดจริง และไม่ใช่กติกาของผู้ให้บริการรายใด
อัปเดตข้อมูล: 20 กันยายน 2569
ที่ต้องกางเรื่องนี้เพราะเลเวอเรจเป็นคำที่ถูกใช้ขายของมากที่สุดคำหนึ่ง แต่แทบไม่มีใครนิยามให้ฟังสักครั้งว่ามันเป็นอัตราส่วนของอะไรหารอะไร คนเพิ่งเริ่มจึงจำมาเป็นก้อนว่า “เลขยิ่งเยอะยิ่งได้เยอะ” แล้วเอาไปใช้เลือกบัญชี ทั้งที่ตัวเลขนั้นไม่ได้แตะเรื่องกำไรต่อการขยับหนึ่งหน่วยเลยแม้แต่น้อย สิ่งที่มันแตะโดยตรงคือขนาดไม้ที่เปิดได้ และผ่านขนาดไม้นั้นไปกระทบระยะที่บัญชีทนราคาสวนได้อีกทอดหนึ่ง
ที่เหลือทั้งบทคือการไล่ให้เห็นทีละชั้นว่า เลเวอเรจกับมาร์จิ้นเป็นคนละสิ่งยังไง สูตรคำนวณมาร์จิ้นเดินยังไงและได้ผลออกมาเป็นเงินสกุลไหน แล้วเมื่อเอาเลเวอเรจแต่ละระดับไปเดินบนข้อมูลราคาจริงในแบบจำลอง ระยะที่เหลือให้ราคาสวนมันหดลงเร็วแค่ไหน พร้อมข้อจำกัดของตัวเลขชุดนั้นแบบไม่ปิดบัง หน้านี้ไม่มีการบอกว่าเลเวอเรจเท่าไหร่เหมาะกับใคร เพราะนั่นเป็นเรื่องที่ตัวเลขในนี้ไม่ได้ตอบ
leverage คืออะไร
leverage คือ อัตราส่วน ที่บอกว่ามูลค่าสัญญาที่เราถืออยู่ใหญ่เป็นกี่เท่าของเงินหลักประกันที่ถูกกันไว้ค้ำสัญญานั้น ตัวเศษคือ มูลค่าสัญญา (notional) ตัวส่วนคือ มาร์จิ้นที่ต้องวาง เขียนกลับกันเมื่อไหร่ความหมายเปลี่ยนทันที เพราะ มาร์จิ้น ÷ มูลค่าสัญญา คืออีกตัวหนึ่งชื่อ อัตรามาร์จิ้น ซึ่งเป็นค่ากลับของเลเวอเรจ ทั้งสองตัวอธิบายเรื่องเดียวกันคนละด้าน แต่ไม่ใช่ตัวเดียวกันและห้ามใช้แทนกัน
พูดให้เห็นภาพ เลเวอเรจ 1:100 แปลว่าสัญญาที่ถืออยู่ใหญ่เป็น 100 เท่าของเงินที่ถูกกันไว้ ส่วนถ้าใครบอกว่า “ต้องวางหลักประกัน 2 เปอร์เซ็นต์ของมูลค่าสัญญา” เขากำลังพูดถึงอัตรามาร์จิ้น ไม่ได้พูดถึงเลเวอเรจโดยตรง สองประโยคนี้แปลงกลับไปกลับมาได้ด้วยการกลับเศษเป็นส่วน แต่เวลาอ่านเอกสารหรือสเปกบัญชี ต้องดูให้ออกก่อนว่าตัวเลขที่เห็นเป็นตัวไหน ไม่งั้นจะคำนวณกลับทิศทั้งกระดาน
ทีนี้มาถึงข้อที่สำคัญที่สุดของทั้งบท และเป็นข้อที่บทความเรื่องเลเวอเรจพลาดกันมากที่สุด: เลเวอเรจไม่ได้คูณกำไรต่อการขยับหนึ่งหน่วย ราคาขยับหนึ่งหน่วยแล้วพอร์ตขยับกี่บาทกี่ดอลลาร์ ถูกกำหนดด้วย จำนวนหน่วยที่เราถืออยู่ เท่านั้น ใครถือสองเท่าก็ได้และเสียสองเท่า จบแค่นั้น เลเวอเรจไม่ได้อยู่ในสมการนั้นเลย
แล้วทำไมคนถึงรู้สึกว่ามันคูณ เพราะเลเวอเรจเป็นตัวที่ เปิดทาง ให้เงินก้อนเดิมกดไม้ใหญ่ขึ้นได้ต่างหาก เงิน 1,000 ดอลลาร์เท่าเดิม ถ้าตัวหารใหญ่ขึ้น มาร์จิ้นต่อหนึ่งล็อตก็เล็กลง แปลว่าเปิดได้หลายล็อตขึ้น และไม้ที่ใหญ่ขึ้นนั่นแหละที่ทำให้ตัวเลขกำไรขาดทุนต่อการขยับหนึ่งหน่วยใหญ่ขึ้น เลเวอเรจจึงเป็นเงื่อนไขของการเปิด ไม่ใช่ตัวคูณของผลลัพธ์ วิธีคิดกำไรขาดทุนจากระยะที่ราคาวิ่ง เป็นเรื่องของหน่วยนับระยะกับขนาดไม้ล้วน ๆ ซึ่งกางไว้ทั้งบทแล้วที่ pip คืออะไร
ความต่างของสองมุมนี้ไม่ใช่การเล่นคำ เพราะมันเปลี่ยนคำถามที่เราควรถามตอนเลือกบัญชี จาก “เอาเลเวอเรจเท่าไหร่ดีจะได้กำไรเยอะ” เป็น “ถ้าเลเวอเรจสูงขึ้นแล้วเราไปกดไม้ใหญ่ขึ้นจริง ระยะที่บัญชีทนราคาสวนได้จะเหลือเท่าไหร่” คำถามหลังตอบด้วยตัวเลขได้ และเราตอบให้ดูในหัวข้อถัด ๆ ไป
leverage กับ margin ต่างกันยังไง
ต่างกันที่ชนิดของสิ่งที่มันเป็น margin คือจำนวนเงิน ส่วน leverage คืออัตราส่วน มาร์จิ้นมีหน่วยเป็นเงินเสมอ ถูกกันออกจากทุนที่ใช้ได้ไปค้ำสัญญาไว้ตลอดเวลาที่ยังถือไม้อยู่ ส่วนเลเวอเรจไม่มีหน่วย เป็นแค่ตัวเลขเปรียบเทียบสองปริมาณ แล้วถูกใช้เป็นตัวหารในสูตรคำนวณว่าต้องกันเงินเท่าไหร่
ฝั่งนิยามเชิงแนวคิด อภิธานศัพท์ของ CFTC ซึ่งเป็นหน่วยงานกำกับดูแลของสหรัฐอเมริกา นิยามหลักประกันเริ่มต้นไว้ว่าเป็น เงินของลูกค้าที่วางไว้เป็นหลักประกันเพื่อค้ำว่าสัญญาจะถูกปฏิบัติตาม ณ เวลาที่เปิดสถานะในตลาดล่วงหน้า อ่านนิยามนี้แล้วจะเห็นว่ามาร์จิ้นไม่ใช่การจ่ายเงินซื้อสินค้าบางส่วน แต่เป็นเงินที่ถูกกันไว้เป็นหลักประกันของสัญญา และต้องกำกับไว้ด้วยว่านี่เป็นนิยามจากเอกสารของหน่วยงานสหรัฐฯ ยกมาเพื่ออธิบายแนวคิด ไม่ใช่กฎที่บังคับใช้กับผู้อ่านชาวไทย
ฝั่งสูตร เอกสารของ MT5 ในโหมดคำนวณมาร์จิ้นแบบคู่เงินเขียนไว้ตรง ๆ ว่า:
มาร์จิ้น = ปริมาณล็อต × ขนาดสัญญา ÷ เลเวอเรจ
และตัวอย่างในเอกสารต้นทางเดินเลขให้ดูว่า 1 ล็อต ขนาดสัญญา 100,000 ที่เลเวอเรจ 1:100 จะได้มาร์จิ้น 1,000 ยูโร — ขอให้อ่านคำว่า “ยูโร” ในบรรทัดนั้นให้ชัด เพราะนี่คือจุดที่คนลอกสูตรไปใช้แล้วพลาดกันบ่อย ผลลัพธ์ของสูตรนี้ออกมาเป็น สกุลเงินฐานหรือสกุลมาร์จิ้นของสัญลักษณ์นั้น ไม่ได้ออกมาเป็นดอลลาร์โดยอัตโนมัติ ถ้าสกุลนั้นไม่ตรงกับสกุลบัญชีของเรา ยังต้องแปลงค่าอีกขั้นหนึ่งเสมอ
ขั้นตอนที่ถูกต้องเวลาจะคำนวณมาร์จิ้นของไม้หนึ่งไม้ จึงมีสามขั้นตามลำดับนี้
- เปิดสเปกของสัญลักษณ์ที่กำลังจะเทรด แล้วอ่าน ขนาดสัญญา ของมันจากค่า
SYMBOL_TRADE_CONTRACT_SIZEไม่ใช่เดาจากตัวเลขที่เคยได้ยินมา เพราะเลข 100,000 ที่ใช้ในตัวอย่างของเอกสารเป็นขนาดสัญญาในตัวอย่างนั้น ไม่ใช่กฎสากลของทุกสัญลักษณ์ - เอาปริมาณล็อตคูณขนาดสัญญา แล้วหารด้วยเลเวอเรจตามสูตรข้างบน จะได้ตัวเลขมาร์จิ้นออกมาหนึ่งค่า
- ดูว่าค่าที่ได้เป็นเงินสกุลไหน ถ้าไม่ใช่สกุลบัญชีของเรา ให้แปลงเป็นสกุลบัญชีอีกขั้นหนึ่ง แล้วค่อยเอาไปเทียบกับทุนที่มี
อีกคำที่มักถูกปนเข้ามาในบทสนทนาเดียวกันคือ มาร์จิ้นเลเวล ซึ่งไม่ใช่ทั้งเลเวอเรจและไม่ใช่มาร์จิ้น แต่เป็นสัดส่วนระหว่าง ทุนคงเหลือ (equity) กับ มาร์จิ้นที่ถูกใช้ไปแล้ว พูดง่าย ๆ คือมันคอยวัดว่าหลักประกันที่วางไว้ยังหนาพอเมื่อเทียบกับสัญญาที่ถืออยู่หรือยัง และตัวเศษของมันคือ equity ไม่ใช่ balance ซึ่งสองคำนี้เป็นคนละตัวและขยับไม่พร้อมกัน ใครยังแยกไม่ออกให้อ่านที่บท equity กับ balance ต่างกันยังไง ก่อน เพราะถ้าเข้าใจตัวเศษผิด จะอ่านตัวเลขในหัวข้อถัดไปผิดทั้งหมด
สรุปความต่างให้จบตรงนี้: เลเวอเรจเป็นตัวหารในสูตร มาร์จิ้นเป็นผลลัพธ์ที่ออกมาเป็นเงิน และมาร์จิ้นเลเวลเป็นตัววัดสภาพของบัญชีระหว่างที่ไม้ยังเปิดอยู่ สามคำ สามหน้าที่ ไม่ใช่คำพ้องกัน
เลเวอเรจเปลี่ยน มาร์จิ้นเปลี่ยนแค่ไหน (ตัวอย่างสมมุติ)
ตอบสั้น ๆ คือเปลี่ยนแบบผกผันตรง ๆ ตัวหารใหญ่ขึ้นเท่าไหร่ มาร์จิ้นต่อหนึ่งล็อตก็เล็กลงเท่านั้น เพราะสูตรมีตัวหารตัวเดียว ไม่มีตัวแปรอื่นแอบอยู่
ตารางข้างล่างนี้เป็น ตัวอย่างสมมุติ ทั้งตาราง เราเดินสูตรเดิมจากตัวอย่างในเอกสาร MT5 โดยเปลี่ยนเฉพาะตัวหาร ไม่ได้ลอกสเปกของสัญลักษณ์ใดหรือของผู้ให้บริการรายใดมา ผู้อ่านคิดตามได้ทุกบรรทัด
ตาราง ก — ตัวอย่างสมมุติ: เลเวอเรจเปลี่ยน มาร์จิ้นต่อ 1 ล็อตเปลี่ยนแค่ไหน
| เลเวอเรจ | มาร์จิ้นต่อ 1 ล็อต (สกุลเงินฐาน) |
|---|---|
| 1:50 | 2,000 |
| 1:100 | 1,000 |
| 1:200 | 500 |
| 1:500 | 200 |
ตัวเลขชุดนี้เดินจากตัวอย่างในเอกสาร MT5 ที่ใช้ ขนาดสัญญา 100,000 เป็นฐาน แถวที่สองคือตัวอย่างในเอกสารต้นทางตรง ๆ ส่วนอีกสามแถวคือการเอา 100,000 ไปหารด้วยตัวเลขเลเวอเรจของแถวนั้น · ผลลัพธ์ทุกช่องเป็นสกุลเงินฐานของสัญลักษณ์ ไม่ใช่ดอลลาร์โดยอัตโนมัติ ในตัวอย่างของเอกสารมันออกมาเป็นยูโร · และ ขนาดสัญญาจริงต้องอ่านจากสเปกของสัญลักษณ์ที่ถืออยู่จริงเสมอ ถ้าขนาดสัญญาไม่ใช่ 100,000 ตัวเลขทั้งคอลัมน์เลื่อนตามสัดส่วนทันที
สิ่งที่ตารางนี้บอกมีแค่เรื่องเดียวคือ เงินที่ถูกกันไว้ต่อหนึ่งล็อตเล็กลงเมื่อตัวหารใหญ่ขึ้น มันไม่ได้บอกว่าไม้นั้นเสี่ยงมากขึ้นหรือน้อยลง เพราะความเสี่ยงต่อการขยับหนึ่งหน่วยขึ้นกับว่าเปิดกี่ล็อต ไม่ได้ขึ้นกับว่ามาร์จิ้นต่อล็อตเท่าไหร่ ตารางนี้จึงตอบได้แค่ครึ่งเดียวของคำถาม อีกครึ่งที่เหลือต้องดูว่าเมื่อมาร์จิ้นต่อล็อตเล็กลงแล้วคนเอาที่ว่างนั้นไปเปิดไม้ใหญ่ขึ้นจริงหรือเปล่า ซึ่งเป็นสิ่งที่หัวข้อถัดไปวัดออกมาเป็นตัวเลข
อยากเห็นเลขของบัญชีตัวเองแทนเลขในตาราง — เครื่องคำนวณขนาดล็อต ให้กรอกทุน ขนาดไม้ และเลเวอเรจลงไปเอง แล้วดูว่ามาร์จิ้นที่ถูกกันไว้กับความเสี่ยงต่อไม้ออกมาหน้าตาแบบไหน
แล้วทำไมเลเวอเรจสูงถึงอันตราย
คำตอบอยู่ที่ระยะ ไม่ได้อยู่ที่กำไร และเราวัดมันออกมาเป็นตัวเลขได้จากงานจำลองของทีมงานเอง แต่ก่อนจะโชว์ตัวเลขใด ๆ ต้องกางให้ครบก่อนว่าตัวเลขชุดนี้มาจากอะไร เพราะถ้าอ่านไม่ครบจะเข้าใจผิดได้ง่ายมาก
ชุดข้อมูลคือ ราคาทองคำ spot รายนาที ฝั่ง bid จากฟีดของผู้ให้บริการรีเทลรายเดียว (ไม่ระบุชื่อ) จำนวน 2,980,605 แท่ง ครอบคลุมตั้งแต่ต้นปี 2020 ถึงกลางปี 2026 รวมประมาณ 6 ปีครึ่ง และเป็น ช่วงข้อมูลเดียวแบบ in-sample ไม่มีการทดสอบนอกช่วง ส่วนกติกาของแบบจำลองตั้งไว้ว่า ทุนตั้งต้น 1,000 ดอลลาร์ ที่ราคาทอง 4,099 ดอลลาร์ต่อออนซ์ ใช้ขนาดสัญญา 1 ล็อตเท่ากับ 100 ออนซ์ เปิดไม้ใหญ่ที่สุดเท่าที่มาร์จิ้นที่มีรองรับได้โดยปัดขนาดไม้ลงตามขั้นล็อต และไม้จะถูกบังคับปิดเมื่อมาร์จิ้นเลเวลตกลงต่ำกว่าเกณฑ์ที่ตั้งไว้ ขนาดสัญญา อัตรามาร์จิ้น และกติกาการบังคับปิดทั้งหมดนี้เป็นสมมติฐานของแบบจำลอง ไม่ใช่กติกาของผู้ให้บริการรายใด
ตัวเลขที่ได้ออกมาเป็นแบบนี้
ตาราง ข — เลเวอเรจกับระยะรอดในแบบจำลอง (ข้อมูลจากงานจำลองของทีมงาน · ไม่ใช่ผลการเทรดจริง)
| เลเวอเรจ | พอร์ตขยับเท่าไหร่เมื่อทองขยับ 1 ดอลลาร์ | ทองสวนกี่ดอลลาร์ถึงถูกบังคับปิด | สเปรดกินระยะรอดไปเท่าไหร่ |
|---|---|---|---|
| 1:50 | 12 ดอลลาร์ | 42.40 | ไม่ได้ยกมา |
| 1:100 | 24 ดอลลาร์ | 20.91 | ไม่ได้ยกมา |
| 1:200 | 48 ดอลลาร์ | 10.24 | ไม่ได้ยกมา |
| 1:500 | 121 ดอลลาร์ | 3.80 | 8.9% |
| 1:1000 | 243 ดอลลาร์ | 1.70 | ไม่ได้ยกมา |
| 1:2000 | 487 ดอลลาร์ | 0.66 | 36.0% |
สามประโยคกำกับที่ต้องอ่านคู่กับตารางนี้เสมอ:
- คอลัมน์ที่สองมาจากขนาดไม้ที่เปิดได้ ไม่ใช่จากเลเวอเรจโดยตรง ตัวเลข 121 ดอลลาร์ต่อการขยับ 1 ดอลลาร์ที่เลเวอเรจ 1:500 เกิดจากการที่แบบจำลองเปิดไม้ได้ 1.21 ล็อต แล้วเอาจำนวนออนซ์ที่ถือไปคูณกับระยะที่ราคาวิ่ง ไม่ได้เกิดจากการเอาเลข 500 ไปคูณอะไรทั้งสิ้น นี่คือประเด็นแรกสุดของทั้งบทที่ถูกพิสูจน์ด้วยตัวเลขจริง
- เป็นผลการจำลองบนฟีดราคาทองรายนาทีฝั่ง bid ของผู้ให้บริการรีเทลรายเดียว ตามกติกามาร์จิ้นที่ตั้งเป็นสมมติฐาน ไม่ใช่ผลการเทรดจริง ไม่ใช่กติกาของผู้ให้บริการรายใด และทดสอบบนทองคำเท่านั้น ห้ามยกไปใช้กับคู่เงิน หุ้น หรือสินค้าอื่น
- ขนาดไม้ถูกปัดลงตามขั้นล็อต ทุนจึงไม่ได้ถูกใช้เป็นมาร์จิ้นเต็มจำนวน ที่เลเวอเรจ 1:500 แบบจำลองเปิดได้ 1.21 ล็อต คิดเป็นมูลค่าสัญญา 495,983 ดอลลาร์ ซึ่งต้องวางมาร์จิ้นจริงราว 991.97 ดอลลาร์ จากทุน 1,000 ดอลลาร์ ไม่ใช่ใช้ทุนเต็มก้อนพอดี
ช่องที่เขียนว่า “ไม่ได้ยกมา” หมายถึงหน้านี้ไม่ได้ยกค่าของช่องนั้นมาแสดง ไม่ได้แปลว่าชุดข้อมูลไม่มีค่าในช่องนั้น งานจำลองคำนวณคอลัมน์ต้นทุนไว้ครบทุกแถว แต่หน้านี้เลือกยกมาเฉพาะสองแถวที่ใช้ประกอบประเด็นของหัวข้อต้นทุนข้างล่าง เพื่อไม่ให้ตารางยาวเกินกว่าที่อ่านบนมือถือไหว
อ่านคอลัมน์ที่สามไล่จากบนลงล่างจะเห็นโครงสร้างของปัญหาทันที ระยะที่ราคาทองต้องสวนทางก่อนถึงจุดบังคับปิดหดจาก 42.40 ดอลลาร์ต่อออนซ์ที่ 1:50 เหลือ 3.80 ดอลลาร์ที่ 1:500 และเหลือ 0.66 ดอลลาร์ที่ 1:2000 ขณะที่คอลัมน์ที่สองโตสวนทางกันขึ้นไปจาก 12 เป็น 487 ดอลลาร์ต่อการขยับหนึ่งดอลลาร์ สองคอลัมน์นี้คือด้านหัวกับด้านก้อยของเหรียญเดียวกัน คือขนาดไม้ที่ใหญ่ขึ้น ไม่ใช่สองปรากฏการณ์แยกกัน
ย้ำอีกครั้งว่าตัวเลขพวกนี้ไม่ได้บอกว่าเลเวอเรจระดับไหนดีหรือไม่ดี มันบอกแค่ว่า ถ้าเอาทุนก้อนเดิมไปเปิดไม้ใหญ่ที่สุดเท่าที่มาร์จิ้นรองรับ ระยะเผื่อที่เหลือจะเป็นเท่าไหร่ ใครเปิดไม้เล็กกว่าที่แบบจำลองเปิด ระยะเผื่อของเขาก็เป็นคนละตัวเลข วิธีคิดขนาดไม้บนทองย้อนกลับจากความเสี่ยงที่รับได้ อยู่ที่บท lot ทองคืออะไร
ส่วนกลไกเต็ม ๆ ว่าตอนมาร์จิ้นเลเวลตกลงมาแล้วระบบจัดการยังไง ไม้ถูกปิดตามลำดับไหน และหน้าตาของบัญชีที่เดินไปจนสุดทางเป็นแบบไหน เราแยกไปเขียนไว้ทั้งบทแล้วที่ stop out คืออะไร ซึ่งใช้ชุดข้อมูลเดียวกันกับหน้านี้
ระยะรอดที่ว่าสั้นแค่ไหนเมื่อเทียบกับการแกว่งจริง
ตัวเลขระยะรอดจะไม่มีความหมายเลยถ้าไม่รู้ว่าราคาทองมันแกว่งวันละเท่าไหร่ เพราะ 3.80 ดอลลาร์จะฟังดูเยอะหรือน้อย ขึ้นกับว่าเอาไปวางข้างอะไร หัวข้อนี้จึงวางสองอย่างนี้คู่กันเสมอ
ในชุดข้อมูลเดียวกันกับตารางข้างบน ช่วงที่ราคาทองแกว่งในหนึ่งวันมีค่ากลางอยู่ที่ 79.6 ดอลลาร์ เมื่อวัดจาก 12 เดือนล่าสุดของชุดข้อมูล ส่วนในสเกลรายนาที ค่ากลางของช่วงการแกว่งรายนาทีอยู่ที่ 0.40 ดอลลาร์ และที่ เปอร์เซ็นไทล์ 95 ของช่วงการแกว่งรายนาทีในชุดข้อมูลเดียวกันนี้ อยู่ที่ 2.38 ดอลลาร์ — ทั้งสองค่าเป็นสถิติของฟีดชุดนี้ในช่วงข้อมูลที่ทดสอบ ไม่ใช่การพยากรณ์ว่าจะเกิดบ่อยแค่ไหนในอนาคต
เอาตัวเลขเหล่านี้ไปวางข้างระยะรอดในแบบจำลองแล้วเทียบกันตรง ๆ ที่เลเวอเรจ 1:500 ระยะรอดทั้งหมดคือ 3.80 ดอลลาร์ ส่วนค่าที่เปอร์เซ็นไทล์ 95 ของช่วงการแกว่งรายนาทีคือ 2.38 ดอลลาร์ คิดเป็น 63% ของระยะรอดทั้งก้อน และค่ากลางของช่วงการแกว่งรายวันที่ 79.6 ดอลลาร์ มีขนาดใหญ่กว่าระยะรอดที่ 1:500 หลายเท่า ทั้งหมดนี้คือการเทียบขนาดระหว่างสถิติของฟีดชุดนี้กับเกณฑ์ของแบบจำลอง ไม่ได้บอกว่าเหตุการณ์แบบนั้นจะเกิดถี่แค่ไหน และไม่ได้บอกว่าบัญชีใครจะเป็นอย่างไร
ตรงนี้ต้องพูดให้ตรงว่าตัวเลขเหล่านี้ไม่ได้แปลว่าบัญชีจะถูกปิดจริงในหนึ่งนาที เพราะราคาที่แกว่งแรงหนึ่งนาทีอาจแกว่งไปฝั่งเดียวกับไม้ที่ถืออยู่ก็ได้ และแบบจำลองก็ไม่ได้ระบุว่าใครถือฝั่งไหน สิ่งที่เทียบกันได้อย่างตรงไปตรงมามีอย่างเดียวคือ ขนาด ของการแกว่งกับ ขนาด ของระยะเผื่อ และสิ่งที่การเทียบนั้นบอกได้คือ ที่เลเวอเรจสูง ๆ ระยะเผื่อของแบบจำลองมีขนาดอยู่ในระดับเดียวกับสถิติการแกว่งรายนาทีของฟีดชุดนี้ ส่วนผลลัพธ์จริงจะเป็นอย่างไรขึ้นกับทิศของไม้ จุดเข้า และเงื่อนไขของผู้ให้บริการ ซึ่งงานนี้ไม่ได้จำลอง
สังเกตอีกอย่างคือระยะรอดหดเร็วกว่าที่หลายคนคิด จาก 1:50 ไป 1:500 เลเวอเรจเพิ่มสิบเท่า ระยะรอดหดจาก 42.40 เหลือ 3.80 ดอลลาร์ ซึ่งเป็นการหดที่ใกล้เคียงสิบเท่าเช่นกัน แต่การแกว่งของราคาทองไม่ได้หดตามไปด้วยแม้แต่นิดเดียว มันเท่าเดิมทุกประการ นี่คือความไม่สมมาตรที่ทำให้เลขเลเวอเรจสูง ๆ อ่านยากกว่าที่หน้าตามันดูเหมือน
ต้นทุนกินระยะรอดไปเท่าไหร่ตั้งแต่ยังไม่ขยับ
กินไปก่อนแล้วตั้งแต่วินาทีที่กดเปิดไม้ และยิ่งไม้ใหญ่ยิ่งกินเป็นสัดส่วนที่ใหญ่ขึ้น ในแบบจำลองนี้ต้นทุนที่ถูกหักตอนเปิดคือส่วนต่างราคาซื้อขาย ซึ่งตั้งเป็นสมมติฐานไว้ที่ 37 ดอลลาร์ต่อล็อตแบบ gross ขอย้ำว่า ตัวเลขต้นทุนชุดนี้เป็นสมมติฐานของโมเดล ไม่ใช่ต้นทุนจริงของบัญชีใดหรือของผู้ให้บริการรายใด ใครเจอเงื่อนไขคนละชุด ตัวเลขก็เป็นคนละชุดทันที
ประเด็นอยู่ที่ว่าต้นทุนก้อนนี้ถูกหักจากทุน ซึ่งแปลว่ามันกินเข้าไปในระยะเผื่อของไม้นั้นตั้งแต่ก่อนที่ราคาจะขยับด้วยซ้ำ ที่เลเวอเรจ 1:500 ต้นทุนตอนเปิดกินระยะรอดไป 8.9% และที่เลเวอเรจ 1:2000 กินไปถึง 36.0% ตัวเลขหลังหมายความว่าในแบบจำลอง ไม้เพิ่งเปิดเสร็จ ระยะเผื่อหายไปแล้วกว่าหนึ่งในสามโดยที่ราคายังไม่ทันขยับไปไหน
เหตุผลที่สัดส่วนต่างกันขนาดนี้เป็นเรื่องเลขคณิตล้วน ๆ ต้นทุนคิดตามจำนวนล็อตจึงโตขึ้นตามขนาดไม้ ขณะที่ระยะเผื่อหดลงเมื่อไม้ใหญ่ขึ้น ตัวเศษโตขึ้นพร้อมกับตัวส่วนที่หดลง สัดส่วนจึงพุ่งเร็วกว่าที่ใครจะเดาด้วยความรู้สึก และนี่คือต้นทุนของการเปิดไม้ครั้งเดียวเท่านั้น ยังไม่นับกรณีที่เปิดปิดถี่ ๆ ซึ่งต้นทุนถูกจ่ายซ้ำทุกรอบ เรื่องนั้นเราเทสแยกไว้แล้วที่บท ทำไมกลยุทธ์ต่ำกว่ากรอบ Daily แพ้ค่าธรรมเนียม
สิ่งที่อยากให้เก็บกลับไปจากหัวข้อนี้ไม่ใช่ตัวเลข 8.9% หรือ 36.0% แต่เป็นความจริงที่ว่า ระยะเผื่อที่เห็นในตารางไม่ใช่ระยะที่ได้ใช้เต็มจำนวน มันถูกหักไปส่วนหนึ่งตั้งแต่ต้นเสมอ และสัดส่วนที่ถูกหักไม่คงที่ แต่ขึ้นกับว่าไม้ใหญ่แค่ไหนเทียบกับทุน
ช่วงที่ข้อมูลราคาขาดตอน ใหญ่แค่ไหนเมื่อเทียบกับระยะรอด
ก่อนดูตัวเลขต้องนิยามคำให้ตรงกันก่อน เพราะหัวข้อนี้เป็นหัวข้อที่ถูกอ่านผิดง่ายที่สุดในบท
“ช่วงข้อมูลขาดตอน” ในที่นี้หมายถึงช่วงที่ฟีดราคาชุดนี้ไม่มีข้อมูลนานเกิน 5 นาที ซึ่งตรวจพบ 648 ครั้ง ตลอดชุดข้อมูล นิยามนี้เป็นคุณสมบัติของข้อมูลที่เรามีอยู่ในมือล้วน ๆ ไม่ใช่จำนวนครั้งที่ตลาดปิด และไม่ใช่จำนวนครั้งที่ตลาดเปิดใหม่ เพราะ การไม่มีราคาเสนอซื้อปรากฏในฟีด ไม่ได้พิสูจน์ว่าไม่มีการซื้อขายเกิดขึ้นจริง ฟีดคนละรายก็บันทึกช่วงขาดตอนไม่เท่ากันได้
สิ่งที่เราทำกับ 648 ครั้งนั้นมีอย่างเดียวคือ วัด ขนาด ของการเปลี่ยนแปลงราคาข้ามช่วงขาดตอนแต่ละครั้งแบบไม่คิดทิศ แล้วเอาขนาดนั้นไปเทียบกับเกณฑ์ระยะรอดของแบบจำลองที่เลเวอเรจต่าง ๆ จากนั้นนับว่ากี่เปอร์เซ็นต์ที่ขนาดใหญ่กว่าเกณฑ์ เท่านั้นจริง ๆ
ตาราง ค — ขนาดของช่วงข้อมูลขาดตอน เทียบกับระยะรอดของแบบจำลอง
| เลเวอเรจ | ช่วงขาดตอนที่ขนาดเกินระยะรอดของแบบจำลอง | ช่วงขาดตอนที่ขนาดเกินระยะที่ทุนหมดในแบบจำลอง |
|---|---|---|
| 1:50 | 1.08% | ไม่ได้ยกมา |
| 1:500 | 12.5% | 7.099% |
| 1:2000 | 53.09% | ไม่ได้ยกมา |
สองประโยคกำกับที่ต้องอ่านคู่กับตารางนี้เสมอ:
- ทุกช่องคิดจาก ช่วงที่ฟีดไม่มีข้อมูลเกิน 5 นาที จำนวน 648 ครั้ง ในฟีดฝั่ง bid ของผู้ให้บริการรีเทลรายเดียว ตัวหารคือจำนวนช่วงขาดตอนเหล่านั้น ไม่ใช่จำนวนครั้งที่ตลาดปิด
- ตัวเลขนี้เป็นการเทียบ “ขนาด” ของการเปลี่ยนแปลงราคากับเกณฑ์ของแบบจำลองเท่านั้น ไม่ได้จำลองว่ามีไม้เปิดอยู่ ไม้อยู่ฝั่งไหน เข้าที่ราคาเท่าไหร่ ทุนคงเหลือเท่าไหร่ หรือคำสั่งถูกจับคู่ที่ราคาใด จึงไม่ใช่อัตราการถูกบังคับปิดจริง
เช่นเดียวกับตารางก่อนหน้า ช่องที่เขียนว่า “ไม่ได้ยกมา” แปลว่าหน้านี้ไม่ได้ยกค่านั้นมาแสดง ไม่ได้แปลว่าไม่มีค่าอยู่ในชุดข้อมูล งานจำลองคำนวณไว้ทั้งสองคอลัมน์ทุกแถว หน้านี้ยกคอลัมน์ที่สองมาเฉพาะแถวที่ใช้ประกอบคำอธิบายในย่อหน้าถัดไป
อ่านตารางแบบที่ถูกต้องคือแบบนี้: ที่เลเวอเรจ 1:50 ซึ่งระยะรอดของแบบจำลองยังยาว 42.40 ดอลลาร์ มีช่วงขาดตอนเพียง 1.08% ที่ขนาดการเปลี่ยนแปลงราคาใหญ่เกินระยะนั้น พอระยะรอดหดเหลือ 3.80 ดอลลาร์ที่ 1:500 สัดส่วนขยับขึ้นเป็น 12.5% และมีอีก 7.099% ที่ขนาดใหญ่เกินระยะที่ทุนจะหมดในแบบจำลอง ส่วนที่ 1:2000 ซึ่งระยะรอดเหลือ 0.66 ดอลลาร์ สัดส่วนไปอยู่ที่ 53.09%
บทเรียนที่เขียนได้จากตารางนี้มีประโยคเดียว: ขนาดของการเปลี่ยนแปลงราคาในช่วงที่ฟีดขาดตอน ใหญ่กว่าระยะรอดของเลเวอเรจสูงได้บ่อยกว่ามาก เพราะเกณฑ์เปรียบเทียบหดลงเร็ว ขณะที่ขนาดของการเปลี่ยนแปลงราคาไม่ได้หดตาม ส่วนคำถามที่ทุกคนอยากรู้ว่าแล้วคำสั่งจะถูกจับคู่ที่ราคาไหน งานนี้ตอบไม่ได้และไม่ควรตอบ เพราะข้อมูลที่เรามีเป็นฟีดราคา ไม่ใช่บันทึกการจับคู่คำสั่ง เรื่องนั้นเป็นนโยบายของผู้ให้บริการแต่ละราย
ข้อจำกัดของตัวเลขชุดนี้
ข้อจำกัดข้างล่างเป็นส่วนหนึ่งของผลลัพธ์ ไม่ใช่คำออกตัวท้ายบท ใครจะหยิบตัวเลขในหน้านี้ไปใช้ต่อ ต้องอ่านให้ครบทุกข้อก่อน
- เป็นการจำลอง ไม่ใช่ผลการเทรดจริง จุดเข้าในแบบจำลองเป็นการสุ่ม ไม่ได้วัดความสามารถในการทำนายทิศทางของใคร ตัวเลขทั้งหมดจึงพูดถึงโครงสร้างของระยะเผื่อ ไม่ได้พูดถึงฝีมือ
- เป็นฟีดราคาฝั่ง bid ของผู้ให้บริการรีเทลรายเดียว ไม่ใช่ราคากลางของตลาดทองโลก และไม่มีราคาฝั่ง ask ในชุดข้อมูล ฟีดคนละรายให้ตัวเลขไม่เท่ากันได้เป็นปกติ
- เป็นช่วงข้อมูลเดียวแบบ in-sample ตั้งแต่ปี 2020 ถึงปี 2026 ไม่มีการทดสอบนอกช่วง ผลที่ได้จึงผูกกับพฤติกรรมราคาในช่วงนั้น
- ไม่ทราบลำดับการเกิดราคาภายในแท่ง ข้อมูลเป็นแท่งรายนาที เราจึงไม่รู้ว่าภายในหนึ่งนาทีราคาแตะระดับสูงสุดก่อนหรือต่ำสุดก่อน ซึ่งเป็นข้อมูลที่จำเป็นถ้าจะตัดสินลำดับเหตุการณ์ในนาทีนั้น
- เรื่อง slippage แบบจำลองตั้งสมมติฐานไว้ก้อนเดียว คือหัก slippage แบบคงที่ 0.10 ดอลลาร์ต่อออนซ์ สวนทางเสมอ ณ จังหวะที่ไม้ถูกบังคับปิด ส่วน slippage แบบผันแปร ความหน่วงตอนส่งคำสั่ง สภาพคล่อง และราคาที่จับคู่ได้จริง ไม่ได้ถูกจำลองเลย ตัวเลขคงที่ก้อนนั้นเป็นสมมติฐานของโมเดล ไม่ใช่ต้นทุนจริงของผู้ให้บริการรายใด
- ไม่ได้ยืนยันว่าการบังคับปิดจะทำได้จริงที่ราคานั้น ข้อนี้อยู่นอกสิ่งที่ฟีดราคาบอกได้ เพราะข้อมูลที่เรามีเป็นราคาที่ถูกเสนอ ไม่ใช่บันทึกการจับคู่คำสั่ง
- ขนาดสัญญา อัตรามาร์จิ้น กติกาการบังคับปิด และต้นทุน เป็นสมมติฐานของแบบจำลองทั้งหมด ไม่ใช่เงื่อนไขของผู้ให้บริการรายใด เปลี่ยนสมมติฐานเมื่อไหร่ ตัวเลขทั้งตารางเปลี่ยนทันที
- ทดสอบบนทองคำเท่านั้น ห้ามยกตัวเลขชุดนี้ไปอ้างกับคู่เงิน หุ้น คริปโต ดัชนี หรือสินค้าอื่น เพราะพฤติกรรมราคาและโครงสร้างสัญญาเป็นคนละเรื่อง
กฎเรื่องเลเวอเรจของแต่ละประเทศไม่เหมือนกัน
ข้อนี้คนไทยมักถูกทำให้เข้าใจผิดบ่อย เพราะเห็นตัวเลขเพดานจากเอกสารต่างประเทศแล้วนึกว่าเป็นมาตรฐานที่ใช้กันทั้งโลก ความจริงคือแต่ละเขตอำนาจกำกับดูแลกันคนละแบบ และเอกสารที่เรายกมาได้อย่างมั่นใจในหน้านี้มีชุดเดียวคือของสหรัฐอเมริกา
คำเตือนผู้บริโภคของ CFTC ซึ่งเป็นหน่วยงานกำกับของสหรัฐอเมริกา อธิบายความสัมพันธ์ระหว่างหลักประกันกับขนาดสัญญาไว้ด้วยตัวอย่างว่า ข้อกำหนดหลักประกัน 2 เปอร์เซ็นต์ หมายความว่าเปิดสถานะมูลค่า 100,000 ดอลลาร์ได้ด้วยเงินในบัญชีเพียง 2,000 ดอลลาร์ และในรายการป้ายเตือนของเอกสารฉบับเดียวกัน ระบุว่าการเสนอเลเวอเรจที่สูงกว่าที่กฎหมายอนุญาต ในสหรัฐอเมริกา คือสัญญาณอันตราย โดยเพดานที่เอกสารอ้างถึงคือ 2 เปอร์เซ็นต์สำหรับคู่เงินหลัก และ 5 เปอร์เซ็นต์สำหรับคู่อื่น
ต้องอ่านสองย่อหน้าบนให้ตรงว่านี่คือ กฎและตลาดของสหรัฐอเมริกา ไม่ใช่กฎที่คุ้มครองผู้อ่านชาวไทย ไม่ใช่มาตรฐานสากล และไม่ได้แปลว่าผู้ให้บริการนอกสหรัฐฯ ต้องทำตาม เราไม่ได้ดึงเอกสารของหน่วยงานกำกับในเขตอื่นมาในงานชิ้นนี้ จึงไม่มีตัวเลขเปรียบเทียบข้ามประเทศให้ดู และไม่เขียนเดาขึ้นมาเอง
เอกสารฉบับเดียวกันยังรายงานสถิติไว้ด้วยว่า ในรอบปีที่ผ่านมาตามที่เอกสารระบุ ลูกค้าประมาณ หนึ่งในสาม ของผู้ให้บริการซื้อขายเงินตราต่างประเทศนอกตลาดที่ จดทะเบียนในสหรัฐอเมริกา ทำกำไรได้ ขณะที่ สองในสาม ขาดทุน ขอบเขตของสถิตินี้ต้องอ่านให้ครบสามชั้น คือเป็นช่วงเวลาตามที่เอกสารระบุ เป็นลูกค้าของผู้ให้บริการที่จดทะเบียนในสหรัฐฯ และ ไม่ใช่สถิติของเทรดเดอร์ทั้งโลกและไม่ใช่ของคนไทย ใครเอาตัวเลขนี้ไปอ้างแบบลอย ๆ ว่า “สถิติบอกว่าคนส่วนใหญ่ขาดทุน” กำลังตัดขอบเขตทิ้งไปสามชั้นพร้อมกัน
สิ่งที่ทำได้จริงในฐานะผู้อ่านคือตรวจสถานะใบอนุญาตของผู้ให้บริการที่ตัวเองใช้อยู่ด้วยตัวเอง ว่าอยู่ใต้การกำกับของหน่วยงานไหน และเงื่อนไขเรื่องหลักประกันกับการบังคับปิดของที่นั่นเขียนไว้ว่าอย่างไร หน้านี้ไม่เอ่ยชื่อผู้ให้บริการรายใดและไม่ชี้ไปที่ใครทั้งสิ้น เพราะเงื่อนไขเป็นเรื่องรายบริษัทที่ต้องอ่านจากเอกสารของเขาเอง
สรุปก่อนไปกรอกเลขเลเวอเรจครั้งต่อไป
- leverage คืออัตราส่วน มูลค่าสัญญา ÷ มาร์จิ้น ส่วนอัตรามาร์จิ้นเป็นค่ากลับของมัน คนละตัว ห้ามสลับ
- margin คือจำนวนเงินที่ถูกกันไว้ค้ำสัญญา ส่วนมาร์จิ้นเลเวลเป็นตัววัดสภาพบัญชีระหว่างถือไม้ สามคำนี้ทำหน้าที่คนละอย่าง
- สูตรในเอกสาร MT5 คือ ปริมาณล็อต × ขนาดสัญญา ÷ เลเวอเรจ และ ผลลัพธ์เป็นสกุลเงินฐานของสัญลักษณ์ ตัวอย่างในเอกสารได้ 1,000 ยูโร ไม่ใช่ดอลลาร์ ต้องแปลงสกุลอีกขั้นถ้าไม่ตรงกับบัญชี
- เลเวอเรจไม่ได้คูณกำไรต่อการขยับหนึ่งหน่วย ขนาดไม้ต่างหากที่คูณ ตัวเลข 12 ถึง 487 ดอลลาร์ต่อการขยับ 1 ดอลลาร์ในตาราง ข มาจากจำนวนออนซ์ที่ถือ ไม่ได้มาจากเลขเลเวอเรจ
- ในแบบจำลองของทีมงาน ระยะที่ราคาสวนได้ก่อนถูกบังคับปิดหดจาก 42.40 ดอลลาร์ที่ 1:50 เหลือ 3.80 ที่ 1:500 และ 0.66 ที่ 1:2000 ขณะที่ช่วงการแกว่งรายนาทีอยู่ที่ 2.38 ดอลลาร์ที่เปอร์เซ็นไทล์ 95 และช่วงการแกว่งรายวันมีค่ากลาง 79.6 ดอลลาร์
- ต้นทุนตอนเปิดกินระยะรอดไป 8.9% ที่ 1:500 และ 36.0% ที่ 1:2000 ตั้งแต่ราคายังไม่ขยับ ทั้งหมดเป็นสมมติฐานของโมเดล
- ช่วงที่ฟีดขาดตอน 648 ครั้ง เมื่อเทียบ ขนาด กับเกณฑ์ของแบบจำลอง พบว่าเกินระยะรอด 1.08% ที่ 1:50 และ 12.5% ที่ 1:500 — เป็นการเทียบขนาดกับเกณฑ์ ไม่ใช่อัตราการถูกบังคับปิดจริง
- หน้านี้ไม่บอกว่าเลเวอเรจเท่าไหร่เหมาะกับใคร เพราะข้อมูลชุดนี้ไม่ได้ตอบคำถามนั้น มันตอบได้อย่างเดียวว่าระยะเผื่อเหลือเท่าไหร่ในแต่ละระดับ ภายใต้สมมติฐานของแบบจำลอง
นิยามสั้น ๆ ของคำอื่นที่โผล่ระหว่างทาง เช่น มาร์จิ้นเลเวล ส่วนต่างราคาซื้อขาย และการบังคับปิดไม้ เก็บไว้ให้แล้วที่คลังศัพท์ของเว็บ กดอ่านทีละคำได้โดยไม่ต้องไล่ทั้งบท