ภาษีหุ้นต่างประเทศของคนไทยไม่ได้เกิดตอนขายได้กำไร แต่เกิดตอนนำเงินเข้าประเทศไทย ตามคำสั่งกรมสรรพากร ป.161/2566 เงินได้จากหุ้นต่างประเทศทั้งกำไรจากราคาและเงินปันผล ที่เกิดขึ้นตั้งแต่ 1 มกราคม 2567 ถ้าผู้อยู่ในประเทศไทยนำเข้ามาในปีภาษีใด ต้องนำมารวมคำนวณภาษีเงินได้บุคคลธรรมดาในปีนั้น อัตราขั้นบันไดสูงสุด 35% ส่วนมาตรการยกเว้นภาษีถ้านำเงินเข้าภายในปีเดียวกันหรือปีถัดไป ยังเป็นร่าง ยังไม่มีผลบังคับใช้
อัปเดตข้อมูล: 5 ตุลาคม 2026 — ตรวจสอบสถานะกฎหมายแล้ว ณ วันนี้
บทความนี้เป็นข้อมูลทั่วไปจากประกาศทางการ ไม่ใช่คำแนะนำด้านภาษีเฉพาะบุคคล กฎเปลี่ยนได้ โปรดตรวจสอบกับกรมสรรพากรหรือผู้เชี่ยวชาญ
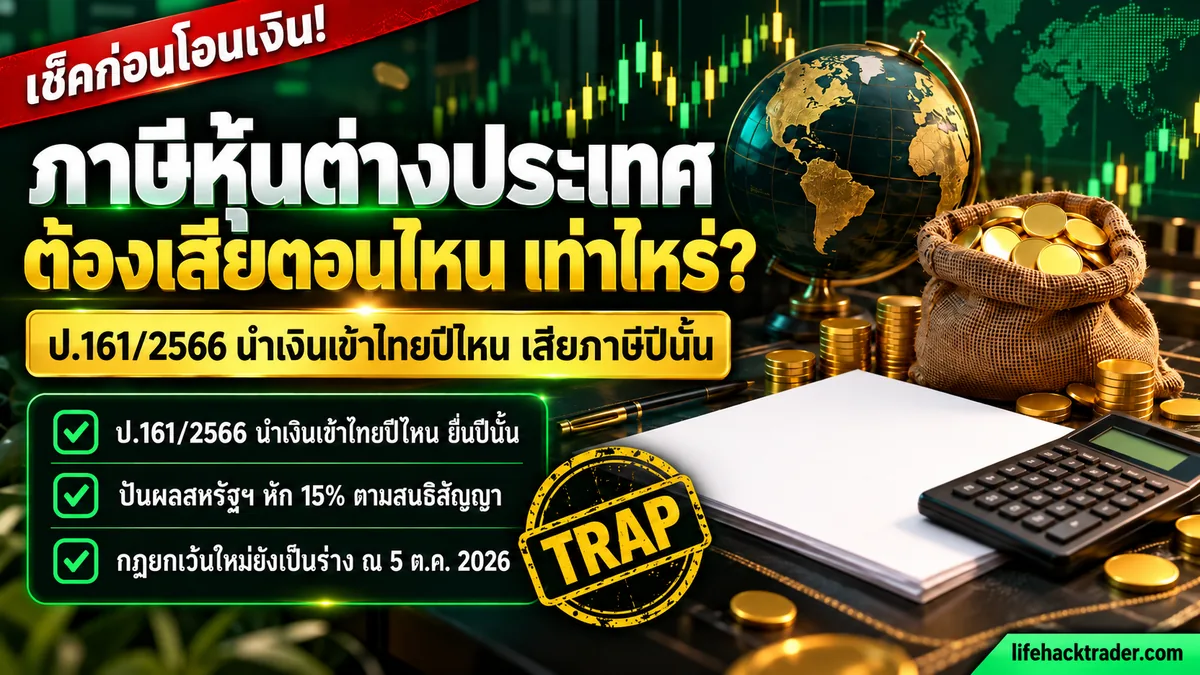
ภาพปกบอกสั้น ๆ ว่าร่างยกเว้นยังไม่ผ่าน ขยายให้ครบคือ ร่างนี้ ยังไม่มีผลบังคับใช้ ยังต้องผ่านคณะรัฐมนตรี คณะกรรมการกฤษฎีกา และยังไม่ประกาศในราชกิจจานุเบกษา ณ 5 ต.ค. 2026 บทนี้ไล่ว่าเอกสารของกรมสรรพากร IRS และตลาดหลักทรัพย์ฯ เขียนไว้ว่าอะไร โดยไม่ตีความเกินตัวบท
ภาษีหุ้นต่างประเทศ คืออะไร ต้องเสียตอนไหน
ภาษีหุ้นต่างประเทศ คือ ภาษีเงินได้บุคคลธรรมดาไทยที่เกิดกับเงินได้จากแหล่งต่างประเทศ เมื่อผู้อยู่ในประเทศไทยนำเงินนั้นเข้ามาในประเทศ ไม่ใช่ภาษีชนิดใหม่ แต่เป็นการตีความประมวลรัษฎากร มาตรา 41 วรรคสอง ว่าด้วยเงินได้จากกิจการที่ทำในต่างประเทศหรือจากทรัพย์สินที่อยู่ในต่างประเทศ หุ้นที่ฝากไว้กับโบรกเกอร์นอกประเทศโดยทั่วไปถือว่าเข้าข่ายทรัพย์สินในต่างประเทศ (การตีความกรณีเฉพาะควรถามกรมสรรพากรหรือผู้เชี่ยวชาญ)
จังหวะที่ต้องรวมคำนวณคือ ปีภาษีที่นำเงินได้เข้ามาในประเทศไทย การขายได้กำไรหรือได้ปันผลเข้าบัญชีโบรกเกอร์ยังไม่ใช่จุดที่คำสั่งจับ และคำสั่งเขียนชัดว่า “ไม่ว่าจะได้นำเข้ามาในปีภาษีนั้นหรือไม่ก็ตาม” นำเข้าปีไหนก็รวมคำนวณปีนั้น เงื่อนไขที่คนลืมคือเวลา เกณฑ์นี้ใช้กับเงินได้ที่ เกิดขึ้น ตั้งแต่ 1 มกราคม 2567 จึงต้องดูว่าเงินก้อนนั้นเกิดเมื่อไร ไม่ใช่ดูแค่วันโอน
ป.161/2566 และ ป.162/2566 บอกว่าอะไรกันแน่
คำสั่ง ป.161/2566 (ลงวันที่ 15 ก.ย. 2566) วางหลักว่าเงินได้พึงประเมินตามมาตรา 41 วรรคสอง ที่ผู้อยู่ในประเทศไทยนำเข้ามาในปีภาษีใด ต้องรวมคำนวณภาษีในปีที่นำเข้า ใช้กับเงินได้ที่เกิดตั้งแต่ 1 มกราคม 2567
คำสั่ง ป.162/2566 (ลงวันที่ 20 พ.ย. 2566) ขยายความว่า เงินได้ต่างประเทศที่เกิด ก่อน 1 มกราคม 2567 ได้รับยกเว้น ไม่ต้องรวมคำนวณ แม้นำเข้ามาตั้งแต่ปี 2567 เป็นต้นไป
การแยกว่าเงินก้อนไหนเกิดก่อนหรือหลังวันตัดรอบ เป็นข้อเท็จจริงรายกรณีที่ต้องมีหลักฐานและควรปรึกษาผู้เชี่ยวชาญ
ตาราง B — ไทม์ไลน์ ป.161/162 ถึงสถานะร่างล่าสุด
| ช่วงเวลา | เหตุการณ์ | สถานะ |
|---|---|---|
| ก.ย. 2566 (2023) | ออกคำสั่ง ป.161/2566: เงินได้ต่างประเทศที่นำเข้าไทยรวมคำนวณในปีที่นำเข้า | ใช้บังคับ |
| พ.ย. 2566 (2023) | ออกคำสั่ง ป.162/2566: เงินได้ที่เกิดก่อน 1 ม.ค. 2567 ได้รับยกเว้น | ใช้บังคับ |
| 1 ม.ค. 2567 (2024) | วันตัดรอบ: เงินได้ที่เกิดตั้งแต่วันนี้เข้าเกณฑ์เมื่อนำเข้าไทย | ใช้บังคับ |
| 2568–2569 (2025–2026) | ยกร่างมาตรการยกเว้นภาษีถ้านำเงินเข้าภายในปีเดียวกันหรือปีถัดไป | ร่าง ยังไม่มีผลบังคับใช้ ยังไม่ประกาศในราชกิจจานุเบกษา ณ 5 ต.ค. 2026 |
“ไม่โอนเงินกลับ = ไม่ต้องเสียภาษี” จริงไหม
ตามตัวบท ป.161/2566 ที่ใช้อยู่ เงินได้ต่างประเทศที่ ยังไม่ได้นำเข้ามาในประเทศไทย ยังไม่เข้าเกณฑ์ของคำสั่งนี้ เพราะตัวกระตุ้นคือการนำเข้า แต่ประโยคที่แชร์กันตัดเงื่อนไขทิ้งไปสองข้อ
- เงินได้ที่เกิดตั้งแต่ 1 มกราคม 2567 ยังเข้าเกณฑ์ ทุกครั้งที่นำเข้ามาในปีใดก็ตาม การยังไม่นำเข้าไม่ได้ลบภาระนั้น แค่ยังไม่ถึงจังหวะรวมคำนวณ
- นี่คือ กลไกตามตัวบทปัจจุบัน ไม่ใช่ช่องโหว่ ไม่มีอะไรรับรองว่ากติกาจะคงแบบนี้ตลอดไป การวางแผนบนสมมติฐานว่ากฎจะไม่เปลี่ยนคือความเสี่ยงในตัวเอง
นี่คือเหตุที่เรื่องนี้อยู่ในหมวด กับดัก กับดักไม่ได้อยู่ที่ตัวภาษี แต่อยู่ที่การจำกติกาครึ่งเดียว
กฎยกเว้นภาษีเงินได้ต่างประเทศปี 2568/2569 ประกาศใช้แล้วหรือยัง
ยังไม่ประกาศใช้ มาตรการยกเว้นภาษีเงินได้ต่างประเทศที่นำเข้าไทยภายในปีภาษีที่เกิดเงินได้หรือปีถัดไป ยังเป็นเพียงร่าง ยังไม่มีผลบังคับใช้ และยังไม่ประกาศในราชกิจจานุเบกษา ณ 5 ต.ค. 2026
ร่างนี้คาดว่าจะออกเป็นพระราชกฤษฎีกา และยังต้องผ่านคณะรัฐมนตรี คณะกรรมการกฤษฎีกา และการประกาศในราชกิจจานุเบกษา แหล่งติดตามสถานะกฎหมายสองแหล่งที่อิสระต่อกันยืนยันตรงกันว่าร่างยังไม่ประกาศในราชกิจจานุเบกษาตั้งแต่สถานะเดือน ก.ค. 2569 ตรวจซ้ำวันที่ 5 ต.ค. 2569 ก็ยังไม่พบประกาศใหม่ และแหล่งหนึ่งระบุว่ากระบวนการของร่างหยุดชะงักหลังยุบสภา รอรัฐบาลใหม่
ตราบใดที่ร่างยังไม่มีผลบังคับใช้ กฎที่ใช้จริงคือ ป.161/2566 และ ป.162/2566 เท่านั้น เนื้อหาที่เล่าว่า “นำเข้าภายในปีถัดไปไม่ต้องเสียแล้ว” คือเนื้อหาของร่าง ไม่ใช่กฎหมายที่ใช้บังคับ
เสียภาษีเท่าไหร่ ถ้าเข้าเกณฑ์จริง
เงินได้ที่เข้าเกณฑ์จะถูกรวมกับเงินได้อื่นของปีนั้น แล้วคิดตามบัญชีอัตราภาษีขั้นบันไดของกรมสรรพากร จาก เงินได้สุทธิ คือหลังหักค่าใช้จ่ายและค่าลดหย่อนแล้ว ไม่ใช่จากยอดโอนตรง ๆ
| เงินได้สุทธิ (บาท) | อัตราภาษี |
|---|---|
| ไม่เกิน 150,000 | ยกเว้น |
| 150,001–300,000 | 5% |
| 300,001–500,000 | 10% |
| 500,001–750,000 | 15% |
| 750,001–1,000,000 | 20% |
| 1,000,001–2,000,000 | 25% |
| 2,000,001–5,000,000 | 30% |
| เกิน 5,000,000 | 35% |
ที่มา: บัญชีอัตราภาษีเงินได้บุคคลธรรมดา กรมสรรพากร
แต่ละช่วงเสียตามอัตราของช่วงนั้น ไม่ได้เสียอัตราสูงสุดทั้งก้อน และเงินได้ต่างประเทศไม่มีอัตราพิเศษแยก มันถูกบวกบนเงินได้อื่นของปีนั้น ใครมีรายได้อื่นสูงอยู่แล้ว ส่วนที่นำเข้าเพิ่มจะไปอยู่ในขั้นที่อัตราสูงกว่า
ปันผลหุ้นอเมริกา เสียภาษีกี่ชั้น
ชั้นที่หนึ่ง ฝั่งสหรัฐฯ ตามสนธิสัญญาภาษีซ้อนไทย–สหรัฐฯ สหรัฐฯหักภาษี ณ ที่จ่ายปันผลได้ไม่เกิน 15% ของเงินปันผลรวม สำหรับนักลงทุนบุคคลทั่วไปที่มีถิ่นที่อยู่ในไทย อัตราไม่เกิน 10% ใช้เฉพาะผู้รับที่เป็นบริษัทถือหุ้นมีสิทธิออกเสียงไม่น้อยกว่า 10% ซึ่งไม่ใช่กรณีนักลงทุนรายย่อย
ชั้นที่สอง ฝั่งไทย ถ้านำปันผลส่วนที่เหลือเข้าไทย และเป็นเงินได้ที่เกิดตั้งแต่ 1 มกราคม 2567 ก็อาจเข้าเกณฑ์ ป.161/2566 ต้องรวมคำนวณตามอัตราขั้นบันไดในปีที่นำเข้า
ระหว่างสองชั้นมีกลไกเครดิตภาษีต่างประเทศตามสนธิสัญญาอยู่จริง แต่การคำนวณซับซ้อนและขึ้นกับแต่ละราย เว็บนี้ไม่ยกตัวเลขเอง ควรปรึกษาผู้เชี่ยวชาญ
W-8BEN คืออะไร เกี่ยวอะไรกับภาษี 15%
แบบ W-8BEN คือเอกสารของ IRS ที่ผู้ซึ่งไม่ใช่บุคคลอเมริกันใช้ยืนยันสถานะ ยืนยันว่าเป็นผู้รับประโยชน์ที่แท้จริงของเงินได้ และขอใช้สิทธิลดอัตราภาษีหัก ณ ที่จ่ายตามสนธิสัญญา สำหรับผู้มีถิ่นที่อยู่ในไทย ผลที่เห็นชัดคืออัตราหักปันผลลดจาก 30% เป็น 15% และแบบนี้ ไม่ได้ยื่นตรงต่อ IRS แต่ยื่นให้ตัวแทนหัก ณ ที่จ่าย ซึ่งก็คือโบรกเกอร์
W-8BEN เปลี่ยนแค่ฝั่งสหรัฐฯ ปันผลที่ถูกหักแล้วนำเข้าไทย ยังต้องดูเกณฑ์ ป.161/2566 แยกต่างหาก
กำไรจากราคาหุ้นสหรัฐฯ โบรกนอกเก็บภาษีไหม
ตามหน้าข้อมูลของ IRS ผู้ที่ไม่ใช่บุคคลอเมริกัน (nonresident alien) ที่อยู่ในสหรัฐฯ ไม่ถึง 183 วันในปีนั้น กำไรจากการขายหุ้นสหรัฐฯ โดยทั่วไป ไม่ต้องเสียภาษีเงินได้สหรัฐฯ เพราะถือเป็นเงินได้แหล่งต่างประเทศของผู้นั้น ยกเว้นกรณีเกี่ยวเนื่องกับธุรกิจในสหรัฐฯ หรืออยู่ครบ 183 วัน ซึ่งจะถูกเก็บ 30% (หรืออัตราสนธิสัญญาที่ต่ำกว่า) จากกำไรสุทธิ
สหรัฐฯ ไม่เก็บ ไม่ได้แปลว่าไทยไม่เก็บ กำไรก้อนนั้นยังเป็นเงินได้จากทรัพย์สินต่างประเทศ ถ้าเกิดตั้งแต่ 1 มกราคม 2567 และนำเข้าไทย ก็เข้าเกณฑ์ ป.161/2566 เหมือนปันผล
DR เสียภาษีไหม ต่างจากซื้อหุ้นตรงยังไง
DR ซื้อขายบนตลาดหลักทรัพย์แห่งประเทศไทยเป็นเงินบาท (กลไกพื้นฐานอ่านได้ที่ DR คืออะไร) ในแง่ภาษีมีสามข้อที่เอกสารทางการรองรับ
- กำไรจากการขาย หลักทรัพย์ในตลาดหลักทรัพย์ฯ รวมถึง DR ได้รับยกเว้นภาษีเงินได้บุคคลธรรมดาตามกฎกระทรวง ฉบับที่ 126
- เงินปันผล ที่ DR ส่งต่อถูกหัก ณ ที่จ่ายฝั่งไทย 10% เลือกเป็น final tax หรือรวมคำนวณปลายปีแล้วขอเครดิตภาษีได้
- ไม่เข้าเกณฑ์ ป.161/2566 เพราะเป็นเงินได้ในประเทศตั้งแต่ต้น ไม่มีขั้นนำเงินได้ต่างประเทศเข้ามา
นี่คือข้อเท็จจริงเชิงโครงสร้าง ไม่ใช่คำแนะนำให้เลือก DR แทนการถือหุ้นตรง DR มีต้นทุนของตัวเอง และภาษีระดับสินทรัพย์อ้างอิงขึ้นกับหุ้นหรือ ETF อ้างอิงแต่ละตัว ตัวอย่างเจาะลึกอยู่ที่ DR SP500US80 และพื้นฐานอยู่ที่ DR หุ้นอเมริกาในตลาดไทย
กองทุนรวมไทยที่ไปลงทุนต่างประเทศ เสียภาษียังไง
กองทุนรวมไทยเป็นผู้ถือสินทรัพย์ต่างประเทศแทนผู้ถือหน่วย เงินได้ของผู้ถือหน่วยจึงมาจากกองทุนไทย ไม่ใช่เงินได้ต่างประเทศของบุคคลโดยตรง ตามกฎกระทรวง ฉบับที่ 126 เงินได้จากการขายหน่วยลงทุนของกองทุนรวมได้รับยกเว้นภาษี มีข้อยกเว้นเฉพาะ LTF ที่ซื้อก่อนปี 2563 และผลประโยชน์จาก RMF, SSF, Thai ESG ที่มีเงื่อนไขแยก ส่วนภาษีปันผลกองทุนและภาษีที่กองแม่ถูกหัก ต่างกันทุกกอง ไม่มีตัวเลขเดียวใช้แทนได้
เทียบ 3 ช่องทาง: โบรกนอก DR และกองทุนรวมไทย
ตาราง A — เทียบภาษี 3 ช่องทางลงทุนต่างประเทศ (รวบรวมจากเอกสารกรมสรรพากร IRS และ SET)
| ช่องทาง | กำไรจากราคา | ปันผล | หัก ณ ที่จ่ายต่างประเทศ | เข้าเกณฑ์ ป.161 ไหม |
|---|---|---|---|---|
| โบรกต่างประเทศ (หุ้น/ETF สหรัฐฯ ตรง) | สหรัฐฯ ไม่เก็บถ้าอยู่ไม่ถึง 183 วัน/ปี แต่นำเข้าไทยเข้าเกณฑ์ไทย | สหรัฐฯ หักไม่เกิน 15% ถ้ายื่น W-8BEN | ปันผลไม่เกิน 15% · กำไรจากราคาไม่ถูกหักในกรณีทั่วไป | เข้าเกณฑ์ ถ้านำเงินได้ที่เกิดตั้งแต่ 1 ม.ค. 2567 เข้าไทย |
| DR บน SET | ยกเว้นภาษีไทย | หัก ณ ที่จ่ายไทย 10% (เลือก final tax ได้) | — | ไม่เข้าเกณฑ์ เป็นเงินได้ในประเทศ |
| กองทุนรวมไทย (ลงทุนต่างประเทศ) | ขายหน่วยยกเว้นภาษี ยกเว้น LTF/RMF/SSF/Thai ESG ที่มีเงื่อนไขเฉพาะ | — | — | ไม่เข้าเกณฑ์ กองทุนไทยถือแทน |
หมายเหตุ: ช่อง ”—” คือยังไม่มีแหล่งอ้างอิงทางการที่ยืนยันตัวเลขได้ครอบคลุมทุกกรณี (ขึ้นกับสินทรัพย์อ้างอิงของ DR แต่ละตัว และประเภท/กองแม่ของแต่ละกองทุน) จึงไม่เติมตัวเลขประมาณการแทน
ตารางนี้บอกว่ากติกาแต่ละช่องทางเขียนไว้ยังไง ไม่ได้บอกว่าช่องทางไหนดีกว่า เพราะขึ้นกับต้นทุน สภาพคล่อง และสถานการณ์ภาษีเฉพาะบุคคล
สับสนเรื่อง estate tax กับภาษีเงินได้นี้ไหม
คนละเรื่องกัน บทนี้คือ ภาษีเงินได้ไทย ที่เกิดตอนผู้ลงทุนยังมีชีวิตและนำเงินเข้าประเทศ ส่วน ภาษีมรดกสหรัฐฯ (US estate tax) เป็นภาษีของสหรัฐฯ ที่ดูทรัพย์สินสหรัฐฯ ตอนผู้ถือเสียชีวิต คนละฐานกฎหมายและคนละจังหวะเก็บ อ่านเรื่องนั้นที่ ภาษีมรดกสหรัฐฯ สำหรับคนไทยที่ถือหุ้นอเมริกา
สรุป: กับดักอยู่ตรงไหน
- ภาษีเกิดตอน นำเงินได้เข้าไทย สำหรับเงินได้ที่เกิดตั้งแต่ 1 มกราคม 2567 ไม่ใช่ตอนขายได้กำไร
- “ไม่โอนกลับ” คือกลไกตามตัวบทปัจจุบัน ไม่ใช่ช่องโหว่ถาวร
- ร่างยกเว้นถ้านำเข้าภายในปีเดียวกันหรือปีถัดไป ยังเป็นร่าง ยังไม่มีผลบังคับใช้ ณ 5 ต.ค. 2026
Disclaimer: บทความนี้เป็นข้อมูลความรู้ทั่วไปจากเอกสารทางการของกรมสรรพากร IRS และตลาดหลักทรัพย์แห่งประเทศไทย ไม่ใช่คำแนะนำด้านภาษีหรือกฎหมายเฉพาะบุคคล กติกาภาษีเปลี่ยนแปลงได้และรายละเอียดต่างกันเป็นรายกรณี ควรปรึกษากรมสรรพากร ผู้เชี่ยวชาญด้านภาษี หรือสำนักงานบัญชีก่อนตัดสินใจจริง