ถ้าคุณเคยถามในกลุ่มลงทุนว่า “มือใหม่ควรเริ่มจากอะไรดี” คำตอบที่เจอบ่อยที่สุดคือประโยคเดียวสั้น ๆ ว่า “ซื้อ S&P500 เถอะ”
คำแนะนำนี้ถูกพูดจนเบื่อ ถูกล้อว่าเป็นคำตอบสำเร็จรูปของคนขี้เกียจคิด และหลายคนก็สงสัยว่ามันดีจริงหรือแค่คนพูดตามกันไป
บทความนี้จะทำสองอย่าง อย่างแรกคือเอาหลักฐานมากางว่าคำแนะนำนี้ ดีจริง และหลักฐานโหดกว่าที่คนส่วนใหญ่รู้ อย่างที่สองซึ่งสำคัญกว่ามาก คือตอบคำถามที่แทบไม่มีบทความไทยไหนตอบให้ครบ — แล้วคนไทยควรซื้อมันผ่านช่องทางไหน ระหว่าง DR อย่าง SP500US80 ที่เพิ่งเข้าตลาดหุ้นไทย กองทุนรวมไทย โบรกเกอร์ต่างประเทศ หรือ ETF ไอร์แลนด์
เพราะเลือกดัชนีถูกแต่เลือกช่องทางผิด คุณอาจจ่ายส่วนต่างระดับหลายแสนบาทตลอดชีวิตการลงทุน ให้กับ “คนกลางที่ถือ ETF ตัวเดียวกันให้เรา”
⚠️ Disclaimer ล่วงหน้า: บทความนี้เป็นการแชร์ผลศึกษาและการเทียบข้อมูลของเราเอง ไม่ใช่คำแนะนำการลงทุนและไม่ใช่คำแนะนำด้านภาษี กติกาภาษีเปลี่ยนได้เสมอ และรายละเอียดต่างกันได้ตามกรณี ก่อนตัดสินใจกับเงินก้อนใหญ่ควรปรึกษาผู้เชี่ยวชาญ
“ซื้อ S&P500 เถอะ” ดีจริงไหม — หลักฐานโหดกว่าที่คิด
สนามวัดที่เป็นทางการที่สุดของคำถามนี้คือ SPIVA U.S. Scorecard ของ S&P Dow Jones Indices ซึ่งเก็บสถิติมากว่า 25 ปีว่ากองทุน active แพ้หรือชนะดัชนีกี่เปอร์เซ็นต์
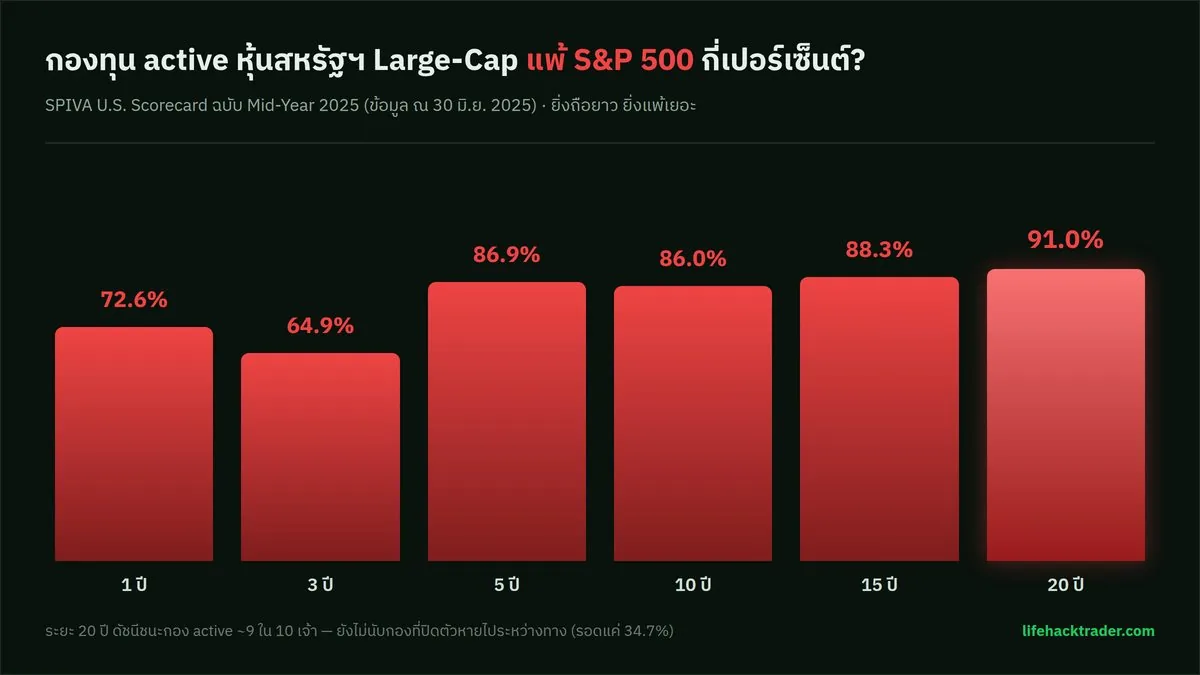
นี่คือตัวเลขจาก SPIVA ฉบับ Mid-Year 2025 (ข้อมูล ณ 30 มิ.ย. 2025) — % ของกองทุน active หุ้นสหรัฐฯ Large-Cap ที่ “แพ้” S&P 500
| ระยะเวลา | 1 ปี | 3 ปี | 5 ปี | 10 ปี | 15 ปี | 20 ปี |
|---|---|---|---|---|---|---|
| % ที่แพ้ดัชนี | 72.6% | 64.9% | 86.9% | 86.0% | 88.3% | 91.0% |
ที่มา: SPIVA U.S. Scorecard ฉบับ Mid-Year 2025 — เราอ้างฉบับนี้ตลอดทั้งบทความเพราะเป็นฉบับที่เราเปิดอ่านจากไฟล์ต้นฉบับเองแล้ว
อ่านบรรทัดสุดท้ายอีกรอบ: ที่ระยะ 20 ปี ดัชนีชนะกองทุน active ประมาณ 9 ใน 10 เจ้า
และมีตัวเลขประกอบอีกสองตัวที่ตอกย้ำภาพเดิม
- ปี 2025 ทั้งปี (จาก SPIVA ฉบับ Year-End 2025 ที่ประกาศเดือน มี.ค. 2026) กอง active large-cap แพ้ดัชนีถึง 79% ซึ่งเป็นปีที่แย่อันดับ 4 ในประวัติศาสตร์ 25 ปีของ SPIVA
- ถ้านับกว้างขึ้นเป็น All Domestic Funds เทียบ S&P 1500 ที่ระยะ 20 ปี แพ้ 93.8%
แต่นี่ยังไม่ใช่ส่วนที่โหดที่สุด
กองที่แพ้ไม่ได้อยู่ให้เราเห็น — survivorship bias
ตัวเลขข้างบนนับเฉพาะกองที่ ยังมีชีวิตอยู่ ที่ปลายทาง ส่วนกองที่ผลงานแย่มักถูกปิดหรือควบรวมหายไปเงียบ ๆ ระหว่างทาง แปลว่าสถิติที่เอามาโชว์ขายกันสวยเกินจริงเสมอ
| ระยะเวลา | สัดส่วนกองที่ “รอด” มาถึงปลายทาง | แปลว่า |
|---|---|---|
| 10 ปี | 65.5% | ตายไปราว 1 ใน 3 |
| 15 ปี | 50.0% | ตายไปครึ่งหนึ่ง |
| 20 ปี | 34.7% | ตายไปราว 2 ใน 3 |
ที่มา: SPIVA Report 2 ฉบับ Mid-Year 2025
ลองคิดตามช้า ๆ: ที่ระยะ 20 ปี มีกองรอดมาถึงเส้นชัยแค่ราวหนึ่งในสาม และในกลุ่มที่รอดนั้น 91.0% ยังแพ้ดัชนีอีก การจะจิ้มถูกตั้งแต่วันแรกจึงไม่ใช่แค่ “เลือกกองเก่ง” แต่ต้องเลือกกองที่ ยังไม่ตายภายใน 20 ปี และ ชนะดัชนีด้วย พร้อมกันสองเงื่อนไข
“งั้นก็เลือกกองที่ผลงานดีสิ” — ข้อมูลบอกว่าทำไม่ได้
คำแก้ต่างยอดฮิตคือ “ก็เลือกกองที่ผลงานติดอันดับต้น ๆ สิ” ข้อมูลชุด Persistence Scorecard ฉบับ Year-End 2025 ตอบเรื่องนี้ไว้ตรง ๆ
- กองที่อยู่ top-quartile ในปี 2021 มีทั้งหมด 164 กอง — ผ่านไป 2 ปี เหลือกองที่ยังอยู่ top-quartile ได้ 0.0% ครับ ศูนย์เจ้า
- กองที่อยู่ ครึ่งบนในปี 2021 แล้วยืนครึ่งบนต่อเนื่องได้จนถึงปี 2025 มีเพียง 4.5% ขณะที่ถ้าเป็นการสุ่มล้วน ๆ ค่าคาดหมายคือ 6.25% — แปลว่า การไล่ตามผลงานอดีตให้ผลแย่กว่าโยนเหรียญ
ข้อสรุปของหมวดนี้จึงไม่ใช่ “active ไม่ดี” แต่คือ ผลงานอดีตของกองทุน active ทำนายอนาคตไม่ได้ ดังนั้นการ “เลือกกองที่จะชนะ” ล่วงหน้าแทบเป็นไปไม่ได้เชิงสถิติ
แฟร์กับอีกฝั่ง: 9% ที่ชนะดัชนีคือใคร
ถ้าเราจะเขียนให้ครบ ต้องยอมรับว่า ผู้ชนะมีจริง การบอกว่า “ไม่มีใครชนะดัชนีได้” เป็นคำโกหก ที่ถูกคือ มีคนชนะ แต่เราคัดเขาออกมาล่วงหน้าไม่ได้ และหลายคนเราซื้อไม่ได้ด้วยซ้ำ
ตัวอย่างที่คนในวงการยกกันบ่อย เล่าเชิงคุณภาพเพื่อให้เห็นแพตเทิร์น (เราตั้งใจไม่ใส่ตัวเลขผลตอบแทนและปีแบบเจาะจง เพราะตัวเลขพวกนี้เรายังไม่ได้สอบทานจากต้นฉบับด้วยตัวเอง)
- Warren Buffett / Berkshire Hathaway — ชนะตลาดขาดลอยมายาวนานมากในยุคแรก แต่พอพอร์ตใหญ่ขึ้นเรื่อย ๆ ช่วงหลัง ๆ ผลตอบแทนก็เกาะ ๆ ตลาดมากขึ้น ขนาดคนที่เก่งที่สุดยังโดนแรงโน้มถ่วงของขนาดพอร์ตดึง edge ให้หดลง
- Peter Lynch (Fidelity Magellan) — ผลงานกองทุนช่วงที่เขาบริหารคือของจริงระดับตำนาน แต่ มีงานศึกษาชี้ว่านักลงทุนเฉลี่ยที่อยู่ในกองนี้กลับขาดทุน เพราะเข้า ๆ ออก ๆ ตามอารมณ์ตลาด นี่คือ behavior gap และเป็นประเด็นทองของบทความนี้: ต่อให้เลือกกองถูก พฤติกรรมของเราเองก็ฆ่าผลตอบแทนได้
- Bill Miller (Legg Mason Value Trust) — ชนะ S&P 500 ติดต่อกันยาวนานหลายปีจนกลายเป็นตำนาน แล้วพังยับในปีวิกฤต คืนกำไรที่สะสมมาไปเกือบหมด เป็นตัวอย่างสด ๆ ว่า persistence ล้มเหลวหน้าตาเป็นยังไง
- Renaissance Medallion — ชนะจริงแบบถล่มทลาย แต่ ปิดรับเงินคนนอก สรุปสั้น ๆ คือ กองที่ชนะได้จริงมักเป็นกองที่เราซื้อไม่ได้
รวมสามข้อเข้าด้วยกันจึงได้ข้อสรุปที่แฟร์ที่สุด:
- รู้ล่วงหน้าไม่ได้ — persistence บอกว่า 0.0% ถึง 4.5% เท่านั้นที่ยืนระยะได้
- หลายเจ้าซื้อไม่ได้ — กองที่มี edge จริงมักปิดรับเงินใหม่
- ค่าธรรมเนียมกอง active ไทยที่ 1.5-2% ต่อปี ทำให้ประตูยิ่งแคบลงไปอีก เพราะผู้จัดการต้องชนะดัชนีเกินค่าธรรมเนียมก่อนถึงจะเริ่มมีกำไรส่วนเกินให้เรา
ทางที่ค่าคาดหมายสูงที่สุดของคนธรรมดาจึงเป็น ซื้อดัชนีแล้วอยู่กับมันให้เป็น — และคำว่า อยู่กับมันให้เป็น นี่แหละคือส่วนที่ยากกว่า
ซื้อดัชนีไม่พอ ต้อง “ถือให้เป็น” — ผลเทส 90 ปีของเราเอง
ส่วนนี้ไม่ใช่ตัวเลขจากรายงานภายนอก แต่เป็น ผลเทสของเราเองบนข้อมูลผลตอบแทนรวม (total return) ของ S&P ย้อนหลังราว 90 ปี เราไล่หน้าต่างเวลาทุกจุดเริ่มต้นที่เป็นไปได้ แล้วนับว่าจบบวกหรือจบลบ
| หน้าต่างการถือ | สัดส่วนหน้าต่างที่จบ “ติดลบ” | สิ่งที่มันบอก |
|---|---|---|
| 5 ปี | 8-12% | ยังมีโอกาสจบลบระดับ 1 ใน 10 |
| 10 ปี | 2-7% | โอกาสจบลบหดลงชัดเจน |
ตัวเลขนี้ตอบคำถาม “ลงทุน S&P500 ต้องถือกี่ปี” แบบมีของ: แผนควรตั้งที่ 10 ปี ไม่ใช่ 3-5 ปี ถ้าเงินก้อนนี้มีโอกาสถูกเรียกใช้ภายใน 5 ปี มันไม่ควรอยู่ในดัชนีหุ้นตั้งแต่แรก
เจอ 3 ปีแรกแดงเถือก แล้วยังไงต่อ
คำถามที่สมจริงกว่าคือ “ถ้าฉันซวย ซื้อเสร็จแล้วเจอแดงตั้งแต่ต้น จะเป็นยังไง” เราเทสเคสนี้แยกออกมาเลย
- หน้าต่างที่ 3 ปีแรกติดลบ เกิดขึ้นราว 14-17% ของหน้าต่างทั้งหมด — ไม่ใช่เหตุการณ์หายาก ประมาณ 1 ใน 6
- แต่ในบรรดาเคสซวยเหล่านั้น ถ้า ถือครบ 10 ปี ยังจบบวกถึง 61-82% ของเคส โดยค่ากลางอยู่ที่ +2.7 ถึง +6.5% ต่อปี
แปลเป็นภาษาคน: การเริ่มผิดจังหวะไม่ได้แปลว่าจบเห่ แต่การยอมแพ้กลางทางแปลว่าจบเห่แน่นอน
และถ้าถามฝั่ง DCA รายเดือน ซึ่งเป็นวิธีที่คนส่วนใหญ่ใช้จริง
- DCA รายเดือนต่อเนื่อง 10 ปี ที่เปอร์เซ็นไทล์ที่ 5 (แปลว่าโชคแย่ระดับ 1 ใน 20 ของหน้าต่างทั้งหมด) ยังได้ผลตอบแทน +1.1 ถึง +2.9% ต่อปี
ส่วนคำถามคลาสสิกว่าควรลงก้อนเดียวหรือรอย่อค่อยซื้อ เราเทสแยกไว้เป็นบทเฉพาะแล้วในบทเทียบ DCA กับ lump sum — สปอยล์คือ การนั่งรอ dip แพ้การลงทันทีเกือบทุกกรณีที่เทส
ความเสี่ยงที่ต้องพูดตรง ๆ ไม่ใช่ขายฝัน
ตัวเลขข้างบนสวยพอที่จะทำให้คนอ่านเผลอคิดว่าดัชนีคือเครื่องพิมพ์เงิน ซึ่งไม่จริง มีสองเรื่องที่ต้องวางไว้ข้าง ๆ กันเสมอ
- ดัชนีตอนนี้กระจุกตัวสูงมาก — หุ้น top-10 ตัวรวมกันคิดเป็นราว 42% ของดัชนี แปลว่าเวลาเราซื้อ “ทั้งตลาดอเมริกา” จริง ๆ แล้วเกือบครึ่งพอร์ตผูกกับบริษัทไม่กี่บริษัท ความหลากหลายน้อยกว่าที่ชื่อดัชนีทำให้รู้สึก
- บทเรียนจาก Nasdaq ที่เคยจมน้ำ (underwater) นานถึง 14.7 ปี — มีจริงในประวัติศาสตร์ ดัชนีหุ้นสามารถใช้เวลาเป็นสิบปีกว่าจะกลับมาที่จุดเดิมได้
สองข้อนี้คือเหตุผลที่ horizon ต้องเป็น 10 ปีขึ้นไป และเป็นเหตุผลที่ ห้ามใช้เงินร้อน เด็ดขาด
กติกา 3 ข้อที่เราใช้กับตัวเอง
จากผลเทสทั้งหมดข้างบน กติกาที่เราเขียนไว้ให้ตัวเองมีแค่ 3 บรรทัด
- ตั้ง horizon ที่ 10 ปีขึ้นไป ไม่ใช่ 3-5 ปี
- ห้ามเอาเงินร้อนมาลง — เงินที่อาจต้องใช้ภายใน 5 ปี ไม่ควรอยู่ตรงนี้
- ห้ามตัดสินผลหรือยอมแพ้ก่อนปีที่ 5 และห้ามขายในปีที่ตลาดร่วงลึก เพราะข้อมูลบอกว่าเคสที่เริ่มแดงส่วนใหญ่จบบวกถ้าอยู่ครบ
จบส่วน “ซื้ออะไร” แล้ว ทีนี้มาถึงส่วนที่บทความไทยส่วนใหญ่ข้ามไป — ซื้อผ่านอะไร
SP500US80 คืออะไร — สเปคที่ต้องรู้ก่อนกดซื้อ
SP500US80 คือ DR (Depositary Receipt) ที่ออกโดยธนาคารกรุงไทย อยู่ในตระกูล DR ที่ลงท้ายด้วย 80 ซื้อขายบนตลาดหลักทรัพย์แห่งประเทศไทยเป็นเงินบาท เหมือนเราซื้อหุ้นไทยตัวหนึ่งบนแอปที่ใช้อยู่แล้ว
ถ้ายังไม่คุ้นว่ากลไก DR ทำงานยังไงและทำไมหุ้นตัวเดียวมีหลายรุ่น เราเคยเขียนปูพื้นไว้แล้วในบทความ DR หุ้นอเมริกาในตลาดหุ้นไทย บทนี้จะโฟกัสเฉพาะรุ่น S&P 500
| รายการ | รายละเอียด |
|---|---|
| ผู้ออก | ธนาคารกรุงไทย (ตระกูล DR80) |
| ตลาดซื้อขาย | SET ซื้อขายเป็น เงินบาท |
| วันเริ่มซื้อขาย | 11 พ.ย. 2568 |
| สินทรัพย์อ้างอิง | SPDR Portfolio S&P 500 ETF (SPYM) จดทะเบียน NYSE Arca |
| หมายเหตุชื่อย่อ | SPYM คือชื่อใหม่ของ SPLG ตั้งแต่ 31 ต.ค. 2025 — คนละตัวกับ SPY |
| Expense ratio ต้นทาง | 0.02% (SPY อยู่ที่ 0.09%) |
| อัตราส่วน | 1,000 DR : 1 หุ้น ETF |
| ราคาต่อหน่วย | ราว 3 บาท → เริ่มสะสมได้ด้วยเงินหลักร้อยบาท |
| ปันผล | ETF ต้นทางจ่ายรายไตรมาส กรุงไทยส่งต่อเป็นเงินบาท |
จุดที่ต้องขีดเส้นใต้หนา ๆ เพราะบทความจำนวนมากเขียนผิด: SP500US80 อ้างอิง ETF ที่จดทะเบียนในสหรัฐฯ ไม่ใช่ ETF ไอร์แลนด์แบบ UCITS ประเด็นนี้ไม่ใช่เรื่องจุกจิก มันเปลี่ยนวิธีมองเรื่องภาษีมรดกทั้งหมด เดี๋ยวเราจะกลับมาที่จุดนี้
ในทางปฏิบัติ ราคาราว 3 บาทต่อ DR หมายความว่า ตัวอย่างสมมุติ ถ้าตั้งงบ DCA เดือนละ 10,000 บาท เงินก้อนนั้นจะซื้อได้ราว 3,300 DR ต่อเดือน — ซึ่งเป็นระดับที่ปรับเพิ่มลดได้ละเอียด ต่างจากการซื้อ ETF ต่างประเทศที่หน่วยละหลายพันบาท ทำให้ DCA เศษ ๆ ลำบากกว่า
ปันผล: จุดที่รั่ว 2 ชั้น
ETF ต้นทางจ่ายปันผลรายไตรมาส กรุงไทยรับมาแล้วส่งต่อให้ผู้ถือ DR เป็นเงินบาท แต่ระหว่างทางเงินปันผลโดนหักภาษี 2 ชั้น
- ชั้นสหรัฐฯ 15% ตามสนธิสัญญาภาษีซ้อนไทย-สหรัฐฯ
- ชั้นไทย 10% ตามภาษีหัก ณ ที่จ่ายเงินปันผล
รวมแล้วคิดเป็นต้นทุนแฝงราว 0.28% ต่อปี ของมูลค่าพอร์ต ซึ่งเป็นจุดอ่อนข้อเดียวที่ชัดที่สุดของ DR เมื่อเทียบกับ ETF แบบสะสมมูลค่า (accumulating) ที่ไม่มี event ปันผลออกมาให้โดนหักเลย
ภาษีไทย: จุดแข็งที่สุดของ DR (และเรื่องที่คนเขียนผิดกันทั้งอินเทอร์เน็ต)
ส่วนนี้คือเหตุผลหลักที่ทำให้ DR น่าสนใจสำหรับ คนไทย โดยเฉพาะ ไม่ใช่สำหรับนักลงทุนทั่วโลก
1. ขายบน SET = กำไรได้รับยกเว้นภาษีบุคคลธรรมดา
กำไรจากการขายหลักทรัพย์ในตลาดหลักทรัพย์แห่งประเทศไทยได้รับยกเว้นภาษีเงินได้บุคคลธรรมดาตาม กฎกระทรวง ฉบับที่ 126 และการยกเว้นนี้ครอบคลุมถึง DR ด้วย
แปลว่า capital gain ตอนขาย = 0 บาท ต่อให้พอร์ตโตไปสิบเท่าก็ตาม
2. เป็นเงินได้ในประเทศ → ไม่ติด ป.161/2566
นี่คือแต้มใหญ่ที่คนมองข้าม
ตั้งแต่คำสั่งกรมสรรพากรที่ ป.161/2566 (และ ป.162/2566 ที่ตามมา) บังคับใช้ เงินได้จากต่างประเทศที่นำเข้ามาในไทยเข้าข่ายต้องเสียภาษีเงินได้บุคคลธรรมดา ซึ่งอัตราก้าวหน้าสูงสุดคือ 35%
DR ซื้อขายบน SET เป็นเงินบาท จึงเป็น เงินได้ในประเทศตั้งแต่ต้น — ไม่มีขั้นตอน “นำเงินกลับเข้าประเทศ” ให้ต้องคิดเลย
ขณะที่ถ้าไปซื้อ ETF ผ่านโบรกเกอร์ต่างประเทศ วันที่เราขายทำกำไรแล้วโอนเงินกลับไทย กำไรก้อนนั้นเข้าข่ายภาษีเงินได้ที่อัตราสูงสุด 35% ตามกฎที่บังคับใช้จริงอยู่ตอนนี้
3. 🔴 เรื่องที่บทความส่วนใหญ่เขียนผิด: “กฎยกเว้นเงินนำเข้าปีเดียวกัน” ยังเป็นแค่ร่าง
ถ้าคุณเสิร์ชเรื่องนี้ตอนนี้ จะเจอบทความไทยจำนวนมากเขียนทำนองว่า “ตอนนี้มีกฎใหม่แล้ว ถ้านำเงินได้จากต่างประเทศกลับเข้ามาในปีเดียวกันหรือปีถัดไป จะได้รับยกเว้นภาษี”
ณ เดือน ส.ค. 2569 เรื่องนี้ยังเป็นเพียงร่าง ยังไม่มีผลบังคับใช้
กระบวนการสะดุดจากการยุบสภาและการเลือกตั้งเมื่อเดือน ก.พ. 2026 กฎที่ใช้ตัดสินจริงในวันนี้ยังคงเป็น ป.161/162/2566 ไม่ใช่ร่างฉบับใหม่
เราเน้นข้อนี้เป็นพิเศษเพราะมันคือความต่างระหว่าง “อ่านมาจากบทความอื่น” กับ “เช็คสถานะกฎหมายจริง” — และถ้าใครวางแผนโอนเงินกลับโดยเชื่อว่าร่างนั้นมีผลแล้ว มันคือความเสี่ยงจริงที่มีค่าปรับตามมาได้
4. US Estate Tax: DR ช่วยแค่ไหน — เขียนตามจริง ไม่ขายฝัน
พื้นฐานที่ต้องรู้ก่อน (เราเคยลงรายละเอียดไว้แล้วในบทความความเสี่ยงภาษีมรดกสหรัฐฯ)
- คนไทยมีสถานะเป็น non-resident alien (NRA) ในสายตากฎหมายภาษีสหรัฐฯ
- สหรัฐฯ เก็บภาษีมรดกจากทรัพย์สินที่เป็น US-situs ส่วนที่เกิน $60,000 ด้วยอัตราขั้นบันได 18% ถึง 40%
- ไทยไม่มีสนธิสัญญาภาษีมรดกกับสหรัฐฯ — ที่เรามีคือ income tax treaty ซึ่งให้อัตราภาษีปันผลที่ 15% เท่านั้น คนละเรื่องกัน
- ตัวเลขให้เห็นภาพ: พอร์ตมูลค่า $225,000 อัตราภาษีที่เกิดขึ้นจริง (effective) อยู่ราว 22%
แปลว่าถ้าถือ VOO หรือ SPY ผ่านโบรกเกอร์สหรัฐฯ/สิงคโปร์เกิน $60,000 แล้วเจ้าของเสียชีวิต กองมรดกเข้าข่ายทันที นี่คือความเสี่ยงที่นักลงทุนไทยแทบไม่มีใครพูดถึงตอนเปิดพอร์ต
แล้ว DR ช่วยยังไง — สิ่งที่ผู้ถือ DR ถืออยู่ในมือคือ สิทธิเรียกร้องต่อธนาคารไทย ส่วนหุ้น ETF ตัวจริงอยู่ในชื่อของธนาคาร/คัสโตเดียน ไม่ใช่ชื่อเรา เชิงโครงสร้างแล้วสิ่งที่เราถือจึงไม่น่าเป็น US-situs asset ในมือผู้ถือ
แต่ต้องเขียนตามจริงว่ามันยังไม่จบ
- underlying ของ SP500US80 คือ ETF สหรัฐฯ ไม่ใช่ UCITS ไอร์แลนด์ ถ้ากรมสรรพากรสหรัฐฯ ใช้แนวคิดแบบ look-through (ประเด็นที่ practitioner ถกกันมานานในบริบท ADR) ก็ยังมีคำถามค้างอยู่
- ไม่มีคำวินิจฉัยของ IRS ที่ตรงกับ Thai DR โดยเฉพาะ — ไม่มีเอกสารทางการชิ้นไหนปิดคดีนี้
ข้อสรุปที่ซื่อสัตย์ที่สุดที่เราเขียนได้คือ: DR เป็นชั้นป้องกันเชิงโครงสร้างที่ดีกว่าการถือ ETF สหรัฐฯ ตรง ๆ อย่างมีนัยสำคัญ แต่ยังไม่มีข้อยุติทางกฎหมาย ใครที่พอร์ตใหญ่และเรื่องนี้เป็นสาระสำคัญกับแผนมรดกจริง ๆ ควรปรึกษาผู้เชี่ยวชาญด้านภาษีระหว่างประเทศ อย่าเชื่อใคร รวมถึงเรา ว่ามันพ้น estate tax 100%
ทางเลือกที่ปิดประเด็นนี้ได้ชัดเจนกว่าคือ ETF UCITS จดทะเบียนไอร์แลนด์ (เช่น CSPX) ซึ่งไม่ใช่ US-situs asset — แต่ต้องซื้อผ่านโบรกต่างประเทศ ซึ่งพาปัญหา ป.161 กลับมาตอนเอาเงินกลับไทย ทุกทางมีจุดที่ต้องจ่าย
หัวใจของบทความ: เทียบ 4 เส้นทางแบบเปิดหน้าไพ่
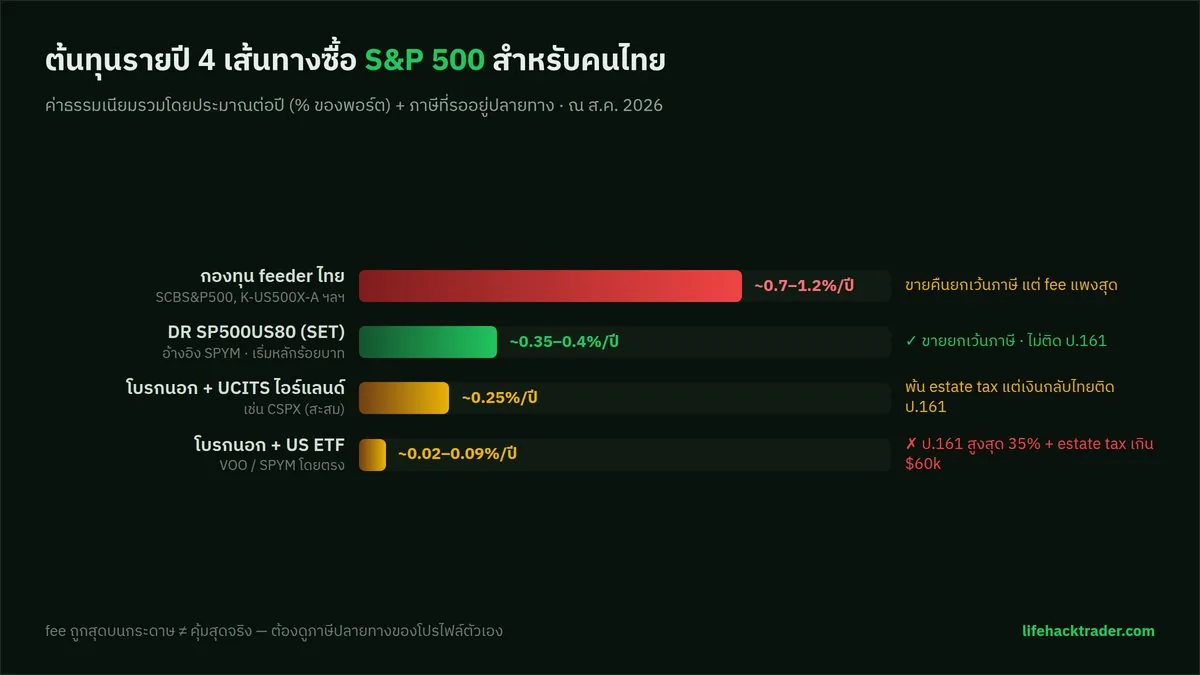
นี่คือตารางที่เราอยากให้คนอ่านเซฟไว้ — ต้นทุนรายปีและภาระภาษีของทั้ง 4 เส้นทาง ณ ส.ค. 2569
| เส้นทาง | ค่าธรรมเนียมรวมต่อปี | ภาษีปันผล | ภาษีตอนขาย/เอาเงินออก | Estate tax |
|---|---|---|---|---|
| DR SP500US80 | ER ต้นทาง 0.02% + ค่าดูแล DR¹ + ปันผลรั่ว 2 ชั้น ~0.28% + spread/คอมเฉลี่ย ~0.05-0.1% ≈ ~0.35-0.4% | US 15% + ไทย 10% | 0 (ยกเว้นตามกฎกระทรวง 126) | โครงสร้างช่วย แต่ไม่มี ruling ตรง |
| กองทุน feeder ไทย | TER ที่เก็บจริง 0.64-1.11% + กองแม่ ~0.03-0.07% + front-end 0-0.5% ≈ ~0.7-1.2% | กองสะสมมูลค่าไม่มีรั่วชั้นไทย (ชั้น US โดนในกองแม่อยู่ดี) | 0 (ขายคืนหน่วยได้รับยกเว้น) | ไม่โดน (กองไทยถือแทน) |
| โบรกนอก + US ETF (VOO/SPYM) | ~0.02-0.09% ถูกที่สุดบนกระดาษ | US 15% | 🔴 กำไรที่โอนกลับไทย = ภาษีเงินได้สูงสุด 35% (ป.161) | 🔴 โดนเต็ม ส่วนที่เกิน $60,000 |
| โบรกนอก + UCITS ไอร์แลนด์ (CSPX แบบสะสม) | ~0.07% + ไม่มีปันผลรั่วชั้นนอก (WHT ชั้นในกอง 15%) ≈ ~0.25% | — (สะสมในกอง) | 🔴 กำไรที่โอนกลับไทยติด ป.161 สูงสุด 35% | ✅ พ้นชัดเจน (ไม่ใช่ US-situs) |
¹ กรุงไทยระบุบนเว็บไซต์ว่าการซื้อขาย DR เสียค่าใช้จ่าย “อัตราเดียวกับหุ้นไทย ไม่มีค่าใช้จ่ายพิเศษ” — แต่ค่าดูแลรายปีที่เป็นทางการต้องเปิดสรุปข้อสนเทศของ SP500US80 บนเว็บ SET/ก.ล.ต. ยืนยันอีกชั้น เราจึงไม่ใส่ตัวเลขค่าดูแลลงในตารางนี้จนกว่าจะได้อ่านเอกสารทางการเอง และแนะนำให้ผู้อ่านเปิดเอกสารนั้นก่อนตัดสินใจเช่นกัน เอกสารทางการคือตัวตัดสิน ไม่ใช่หน้าโปรโมต
ตัวอย่างค่าธรรมเนียมกองทุนไทยที่เราอ่านจากหนังสือชี้ชวน/factsheet เอง: SCBS&P500 ที่ 1.107% บวก front-end 0.5% และ K-US500X-A ที่ 0.6375% — สองกองนี้อยู่คนละปลายของช่วง 0.64-1.11% พอดี ถ้าจะเทียบกองอื่น ให้เปิด factsheet ของกองนั้นเองแล้วดูช่อง “ค่าธรรมเนียมที่เรียกเก็บจริง” ไม่ใช่ช่อง “เพดานที่เรียกเก็บได้” เพราะสองตัวนี้ห่างกันมาก
ส่วนต่างค่าธรรมเนียมทบต้น 20 ปี กินไปเท่าไหร่
ส่วนต่างระหว่าง DR ที่ราว 0.4% ต่อปี กับกองทุนไทยที่ราว 0.9-1.2% ต่อปี อยู่ที่ประมาณ 0.5-0.8 จุดต่อปี ฟังดูน้อยจนน่าเมิน แต่พอทบต้นยาว ๆ มันไม่น้อย
ตัวอย่างสมมุติ เพื่อให้เห็นภาพ (ตัวเลขนี้เป็นการยกตัวอย่าง ไม่ใช่การพยากรณ์ผลตอบแทน และไม่ใช่ตัวเลขพอร์ตของใคร)
| รายการ | ตัวเลขตัวอย่างสมมุติ |
|---|---|
| แผน DCA | เดือนละ 10,000 บาท เป็นเวลา 20 ปี |
| เงินต้นรวมที่ใส่เข้าไป | 2.4 ล้านบาท |
| ถ้าตลาดพามูลค่าปลายทางไปแถว | ~5 ล้านบาท |
| ส่วนต่างค่าธรรมเนียม 0.7 จุด/ปี จะกินมูลค่าปลายทาง | ~7-8% |
| คิดเป็นเงินราว | หลักสามถึงสี่แสนบาท |
ตัวอย่างสมมุติทั้งตาราง ใช้เพื่อแสดงผลของส่วนต่างค่าธรรมเนียมเท่านั้น ผลตอบแทนจริงขึ้นกับตลาดและไม่มีใครรับประกันได้
เงินหลักสามสี่แสนบาทนั้นไม่ได้หายไปเพราะตลาดแย่ ไม่ได้หายเพราะเราเลือกหุ้นผิด แต่หายไปเพราะเราจ่ายค่าบริการให้คนกลาง ที่ไปถือ ETF ตัวเดียวกันให้เรา และนี่คือต้นทุนก้อนเดียวในการลงทุนที่เรารู้ล่วงหน้าได้แน่นอน 100% ต่างจากผลตอบแทนที่เดาไม่ได้เลย
แล้วสรุปอันไหนคุ้มสุด — คำตอบขึ้นกับโปรไฟล์ ไม่ใช่คำตอบเดียว
ตรงนี้เราจะไม่ฟันธงคำตอบเดียวครอบทุกคน เพราะข้อมูลไม่ได้บอกแบบนั้น
| โปรไฟล์ | เส้นทางที่ได้เปรียบ | เหตุผล |
|---|---|---|
| คนไทยทั่วไป เงินเย็น ไม่มีโควตาลดหย่อนเหลือ | DR SP500US80 | ถูกกว่ากองทุนไทย 0.5-0.8 จุด/ปี · ภาษีตอนขาย 0 · ไม่ติด ป.161 · เริ่มได้หลักร้อยบาท · ซื้อเองบนแอปหุ้นไทยที่ใช้อยู่แล้ว |
| คนที่ยังมีสิทธิ์ลดหย่อนเหลือ | RMF / SSF / ThaiESG ที่ลงทุนใน S&P 500 — ในส่วนของโควตา | สิทธิลดหย่อนสูงสุดถึง 30% ของเงินได้ คือผลตอบแทนที่เกิดขึ้นทันทีตั้งแต่ปีแรก ซึ่ง DR ไม่มีทางสู้ได้ ใช้โควตาให้เต็มก่อน แล้วส่วนที่เกินค่อยไป DR |
| พอร์ตใหญ่ระดับ $100k+ วินัยสูง ไม่รีบเอาเงินกลับไทย | UCITS ไอร์แลนด์ ผ่านโบรกต่างประเทศ | ค่าธรรมเนียมต่ำที่สุดจริงเมื่อรวมทุกอย่าง + ปิดคดี estate tax ได้ชัดเจน — แลกกับความยุ่งยากเรื่อง wire transfer, W-8BEN และภาระ ป.161 ในวันที่เอาเงินกลับ |
มุมที่เราคิดว่าทำให้เรื่องนี้เข้าใจง่ายขึ้นมาก: การเลือกเส้นทางไม่ใช่การหา “อันที่ดีที่สุดในโลก” แต่คือการเลือกว่า “จะจ่ายภาษี/ค่าธรรมเนียมก้อนไหน ที่โปรไฟล์ของเราหลบได้อย่างถูกกฎหมาย”
- DR หลบภาษีขาออกและ ป.161
- RMF/SSF หลบภาษีเงินได้ของปีนี้
- UCITS หลบภาษีมรดก
ทั้งสามก้อนเลือกได้ทีละก้อน และ ผสมกันได้ ไม่มีใครบังคับให้เลือกทางเดียว หลายคนที่พอร์ตโตแล้วใช้ทั้งสามอย่างพร้อมกันด้วยซ้ำ
ความเสี่ยงและข้อจำกัดของ DR ที่ต้องรู้ก่อนซื้อ
ถ้าเราเขียนแต่ข้อดีก็ไม่ต่างจากหน้าโฆษณา ส่วนนี้คือสิ่งที่ต้องยอมรับถ้าจะเดินทางนี้
1. ความเสี่ยงคู่สัญญา (counterparty) — DR คือ สิทธิเรียกร้องต่อธนาคารกรุงไทย ไม่ใช่กรรมสิทธิ์ใน ETF โดยตรง หุ้น ETF อ้างอิงถูกถือผ่าน global custodian ตามเกณฑ์ ก.ล.ต. โครงสร้างนี้ออกแบบมาให้ปลอดภัย แต่ในเชิงหลักการมันเพิ่มคู่สัญญาเข้ามาอีกชั้นเทียบกับการถือ ETF ตรง
2. ข่าวที่ต้อง disclose เพื่อความแฟร์ — ในช่วง ก.ค.-ส.ค. 2026 มีข่าวว่า ก.ล.ต. ให้ธนาคารกรุงไทยชี้แจงเรื่องยอดหุ้นอ้างอิงของ DR ตระกูล 80 ในกรณีที่ถือผ่าน “สัญญา” (ที่มา: Thairath) ณ ตอนที่เขียนบทความนี้ยังไม่มีบทสรุป เราใส่ไว้เพราะคนที่กำลังจะลงเงินควรรู้และตามข่าวต่อเอง ไม่ใช่เพราะสรุปว่ามีปัญหา
3. สภาพคล่องยังบาง และ spread ขั้นต่ำสูงกว่าที่คิด — SP500US80 เป็น DR ใหม่ที่เพิ่งเทรดได้ราว 9 เดือน สภาพคล่องยังบางกว่าหุ้นไทยขนาดกลาง และที่สำคัญกว่าคือเลขคณิตของ tick: ราคาราว 3 บาท กับ tick ขั้นต่ำ 0.01 บาท แปลว่า spread ขั้นต่ำที่เป็นไปได้อยู่ราว 0.33% ต่อไม้ ซึ่งไม่ใช่ตัวเลขเล็ก
ผลที่ตามมาชัดเจนมาก: DR ตัวนี้ เหมาะกับการ DCA สะสมยาว ไม่เหมาะกับการซื้อ ๆ ขาย ๆ ยิ่งเทรดถี่ยิ่งโดน spread กินจนผลตอบแทนหาย เราเคยเทสประเด็นแรงเสียดทานของการเทรดถี่ไว้แล้วในบทความว่าทำไมเทรดสั้นกว่า Daily แพ้ค่าธรรมเนียม — กลไกเดียวกันเป๊ะ
4. ปันผลรั่ว 2 ชั้น ~0.28% ต่อปี — ตามที่อธิบายไปข้างบน จุดนี้แพ้ UCITS แบบสะสมมูลค่าชัดเจน เพราะกองแบบนั้นไม่มี event จ่ายปันผลออกมาให้โดนหักเลย
5. ความเสี่ยงค่าเงินฝังอยู่ในราคาและไม่มี hedge — เราจ่ายเป็นเงินบาทก็จริง แต่สิ่งที่ได้คือ exposure สกุลดอลลาร์ ราคา DR จึงขึ้นลงตามทั้งดัชนีและค่าเงิน โดย ไม่มีการป้องกันความเสี่ยงค่าเงิน ตรงนี้ต้องยกให้เป็นแต้มของกองทุน feeder ไทยบางกองที่มี hedge ให้ — นี่คือข้อเดียวที่กองทุนแพงกว่าแล้วเราได้ของเพิ่มมาจริง ๆ ไม่ใช่แค่จ่ายแพงเปล่า
6. เวลาทำการไม่ตรงกับตลาดแม่ — ตลาดไทยเปิดตอนตลาดสหรัฐฯ ปิด ถ้ามีข่าวใหญ่ตอนกลางคืน เราทำอะไรไม่ได้จนกว่าจะเช้า สำหรับสาย DCA ระยะยาวข้อนี้แทบไม่มีผล แต่ต้องรู้ไว้
จุดยืนของเรา
เพื่อความโปร่งใส: เราสะสม SP500US80 จริงเป็น core position รายเดือน เริ่มตั้งแต่ ส.ค. 2026 หลังจากเทียบทุกเส้นทางในตารางข้างบนกับสถานการณ์ของตัวเอง
เหตุผลของเรามีสองข้อ ไม่มีอะไรซับซ้อนกว่านั้น
- ภาษีฝั่งไทยสะอาด — ขายบน SET ได้รับยกเว้น และไม่ต้องมาคิดเรื่อง ป.161 ตอนเอาเงินออก
- มันบังคับวินัย DCA ได้จริง เพราะอยู่บนแอปหุ้นไทยที่เราเปิดดูอยู่แล้วทุกวัน ไม่ต้องโอนเงินข้ามประเทศ ไม่ต้องกรอกเอกสาร ความเสียดทานต่ำ = ทำต่อเนื่องได้จริง ซึ่งจากผลเทสข้างบน ความต่อเนื่องสำคัญกว่าการจับจังหวะมาก
เราจะไม่บอกจำนวนเงินหรือขนาดพอร์ต เพราะไม่เกี่ยวกับใคร และตัวเลข 10,000 บาทต่อเดือนที่ใช้ในบทความนี้ทั้งหมดคือ ตัวอย่างสมมุติสำหรับผู้อ่าน ไม่ใช่ตัวเลขของเรา
และย้ำอีกครั้งว่านี่ไม่ใช่การชวนให้ใครทำตาม — โปรไฟล์ภาษีของคุณอาจต่างจากเราจนคำตอบพลิกไปอีกช่องในตารางเลยก็ได้
สรุป: เลือกก้อนที่หลบได้ ไม่ใช่ไล่หาสิ่งที่ดีที่สุดในโลก
รวบทั้งบทความให้สั้นที่สุด
- “ซื้อ S&P500 เถอะ” ดีจริง — SPIVA ฉบับ Mid-Year 2025 บอกว่าที่ 20 ปี กอง active แพ้ดัชนี 91.0% และนั่นยังไม่นับกองที่ตายไประหว่างทางจนเหลือรอดแค่ 34.7%
- ผู้ชนะมีจริง แต่เลือกล่วงหน้าไม่ได้ — persistence เหลือ 0.0% ที่ 2 ปี และ 4.5% ที่ 5 ปี ซึ่งแย่กว่าโยนเหรียญ
- ซื้อแล้วต้องถือเป็น — จากผลเทส 90 ปีของเรา horizon ควรเป็น 10 ปี ไม่ใช่ 3-5 ปี และห้ามยอมแพ้ก่อนปีที่ 5
- ช่องทางสำคัญไม่แพ้สินทรัพย์ — ส่วนต่างค่าธรรมเนียม 0.7 จุด/ปี กินมูลค่าปลายทางได้ราว 7-8% ใน 20 ปี
- ไม่มีเส้นทางที่ชนะทุกด้าน — DR แข็งเรื่องภาษีไทยและต้นทุน แต่ปันผลรั่วและไม่มี hedge · กองทุนไทยแพงกว่าแต่ให้สิทธิลดหย่อนและ hedge · UCITS ปิดคดี estate tax แต่ติด ป.161 ตอนเอาเงินกลับ
ถ้าจำได้ประโยคเดียวจากบทความนี้ ขอให้เป็นประโยคนี้: เลือกก้อนภาษีและค่าธรรมเนียมที่โปรไฟล์ของเราหลบได้ถูกกฎหมาย แล้วยอมจ่ายก้อนที่เหลืออย่างรู้ตัว — นั่นคือทั้งหมดที่เราควบคุมได้จริง ส่วนผลตอบแทนของตลาด เราควบคุมไม่ได้เลยสักนิด
วิธีการอื่น ๆ ที่เราเทสแล้วเวิร์กและไม่เวิร์ก รวมไว้ที่หมวดกลยุทธ์ทั้งหมด
⚠️ Disclaimer: บทความนี้เป็นการแชร์ผลศึกษาและการรวบรวมข้อมูลของเราเอง ไม่ใช่คำแนะนำการลงทุนและไม่ใช่คำแนะนำด้านภาษี ตัวเลขค่าธรรมเนียม สเปคผลิตภัณฑ์ และกติกาภาษีทั้งหมดเป็นข้อมูล ณ เดือน ส.ค. 2569 ซึ่งเปลี่ยนแปลงได้ตลอดเวลา ผู้อ่านควรตรวจสอบเอกสารทางการของผลิตภัณฑ์ (สรุปข้อสนเทศ/หนังสือชี้ชวน) ด้วยตัวเองก่อนตัดสินใจ และก่อนวางแผนภาษีหรือแผนมรดกกับเงินก้อนใหญ่ ควรปรึกษาผู้เชี่ยวชาญด้านภาษีระหว่างประเทศ ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันผลตอบแทนในอนาคต และการลงทุนมีความเสี่ยง