“ซื้อ Bitcoin ตอนไหนดี” น่าจะเป็นคำถามที่คนถามกันมากที่สุดในตลาดนี้ และเป็นคำถามที่ได้คำตอบห่วยที่สุดด้วย เพราะคำตอบที่เจอบ่อยมีอยู่สองแบบเท่านั้น — แบบแรกคือ “ซื้อทุกเดือนไปเรื่อย ๆ ไม่ต้องคิด” ซึ่งปลอดภัยแต่ไม่ตอบคำถาม และแบบที่สองคือ “ซื้อตอนถูกสิ” ซึ่งฟังดูฉลาดแต่ไม่บอกว่า ถูกวัดยังไง
บทความนี้จะตอบคำถามนั้นด้วยของที่วัดได้: เอาตัวเลข on-chain ที่ชื่อ MVRV มาเป็นมาตรวัด “แพง/ถูก” ของ BTC แล้วตั้งกติกาซื้อหนัก-ซื้อเบาตามโซน จากนั้นเทสย้อนหลังจริงบนข้อมูลปี 2017-2026 แบบ pre-registered คือล็อกกติกาไว้ก่อนแล้วค่อยรันผล ไม่ใช่ปรับกติกาไปเรื่อย ๆ จนกว่ากราฟจะสวย
และเพราะเราจะเทสจริง เราก็ต้องรายงานจริง — รวมถึง หน้าต่างเวลาที่กติกานี้แพ้ DCA ธรรมดา ซึ่งมีอยู่หนึ่งหน้าต่างและเราจะเล่ามันแบบไม่ตัดออก
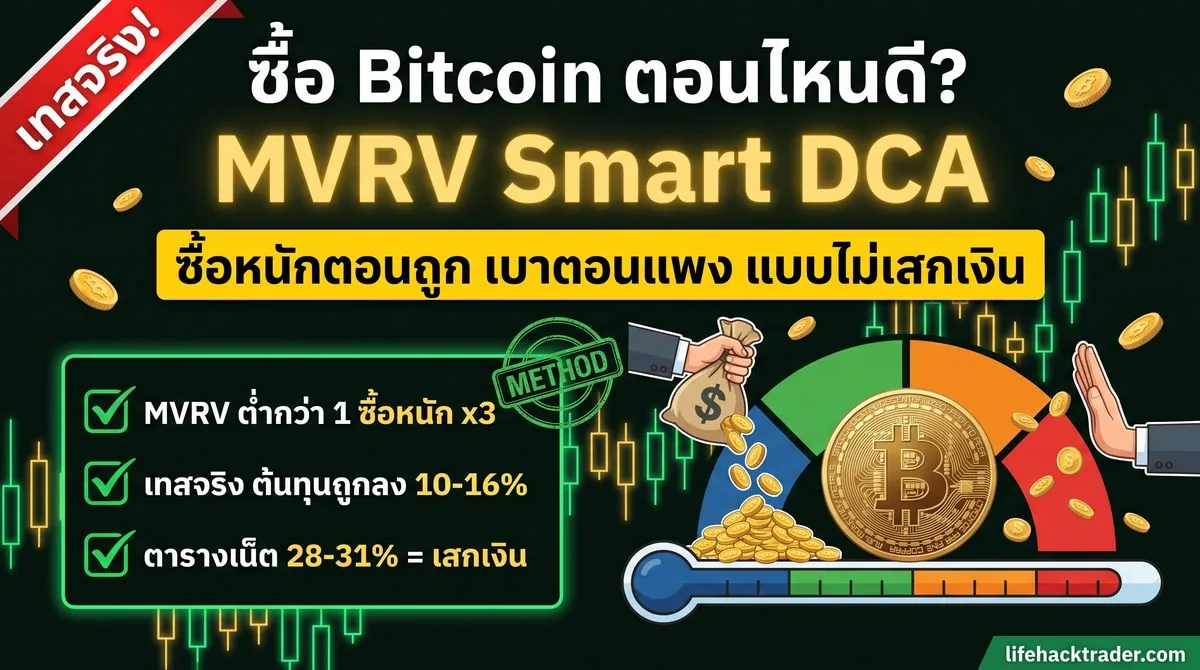
ผลสรุปสั้นที่สุดก่อนเข้าเนื้อ: กติกานี้ ทำให้ต้นทุนเฉลี่ยต่อ BTC ถูกลงราว 10-16% — ไม่ใช่ 28-31% อย่างที่ตารางยอดฮิตในเน็ตชอบอ้าง และในบทความนี้เราจะพาดูด้วยว่าตัวเลข 28-31% นั้นเกิดจากการเสกเงินยังไง
MVRV คืออะไร อธิบายแบบไม่ต้องมีพื้นฐาน on-chain
ตัวเศษกับตัวส่วน
MVRV ย่อมาจาก Market Value / Realized Value เป็นการหารกันของตัวเลขสองตัวที่หน้าตาต่างกันมาก
Market Value (ตัวเศษ) คือมูลค่าตลาดที่คุณคุ้นเคยอยู่แล้ว — ราคา BTC วันนี้คูณด้วยจำนวนเหรียญที่หมุนอยู่ทั้งระบบ ตัวเลขนี้ขึ้นลงตามราคาแบบวินาทีต่อวินาที
Realized Value (ตัวส่วน) คือของที่มีเฉพาะในโลก on-chain — แทนที่จะตีมูลค่าทุกเหรียญด้วยราคาวันนี้ มันตีมูลค่า เหรียญแต่ละเหรียญด้วยราคาตอนที่เหรียญนั้นเปลี่ยนมือครั้งล่าสุดบนเชน เหรียญที่ย้ายกระเป๋าครั้งสุดท้ายตอน BTC อยู่ 20,000 ก็ถูกนับที่ 20,000 เหรียญที่นอนนิ่งมาตั้งแต่ปี 2013 ก็ถูกนับที่ราคาปี 2013
พูดเป็นภาษาคน: ตัวส่วนคือต้นทุนเฉลี่ยของทั้งตลาดรวมกัน และตัวเลขนี้เคลื่อนช้ามาก เพราะมันจะเปลี่ยนก็ต่อเมื่อมีเหรียญเปลี่ยนมือจริง ๆ ไม่ใช่แค่ราคากระพริบบนจอ
ทำไม MVRV ต่ำกว่า 1 ถึงเรียกว่าเลือดสาด
เมื่อเอาสองตัวมาหารกัน ความหมายจะโผล่มาทันที
- MVRV < 1 = ราคาตลาดอยู่ต่ำกว่าต้นทุนเฉลี่ยที่เหรียญทั้งระบบเคยเปลี่ยนมือ แปลตรง ๆ คือ โดยเฉลี่ยแล้วทั้งตลาดกำลังติดดอย ในอดีตโซนนี้คือ โซนเลือดสาดและเป็นก้นหมี
- MVRV > 3 = ราคาตลาดสูงกว่าต้นทุนเฉลี่ยของทั้งระบบเกินสามเท่า แปลว่าคนถือส่วนใหญ่กำไรหนามาก แรงจูงใจที่จะขายทำกำไรสูงมาก ในอดีตโซนนี้คือ โซนยอด
นี่คือเหตุผลที่ MVRV ต่างจากอินดิเคเตอร์ราคาทั่วไป — มันไม่ได้ดูว่าราคาวิ่งเร็วแค่ไหน แต่ดูว่า ราคาปัจจุบันอยู่ตรงไหนเทียบกับเงินจริงที่คนใส่เข้ามาในระบบ มันเป็น valuation ไม่ใช่ momentum
และนั่นคือเหตุผลเดียวที่ทำให้เราเชื่อว่าการจับจังหวะซื้อบน BTC พอมีที่ยืน ทั้งที่บนสินทรัพย์อื่นเราเคยเทสแล้วมันแพ้ราบคาบ — เดี๋ยวจะเล่าตอนท้าย
กติกาที่เอาไปเทส: MVRV-Tier Smart DCA
แนวคิดคือคงงบ DCA ต่อรอบไว้เท่าเดิม แล้วคูณตามโซน MVRV ณ วันนั้น
| MVRV | โซน | ตัวคูณงบ |
|---|---|---|
| ต่ำกว่า 1.0 | เลือดสาด (undervalued) | ×3 |
| 1.0 – 2.0 | ปกติ | ×1 |
| 2.0 – 3.0 | เริ่มแพง | ×0.5 |
| เกิน 3.0 | ร้อนจัด | หยุดซื้อ |
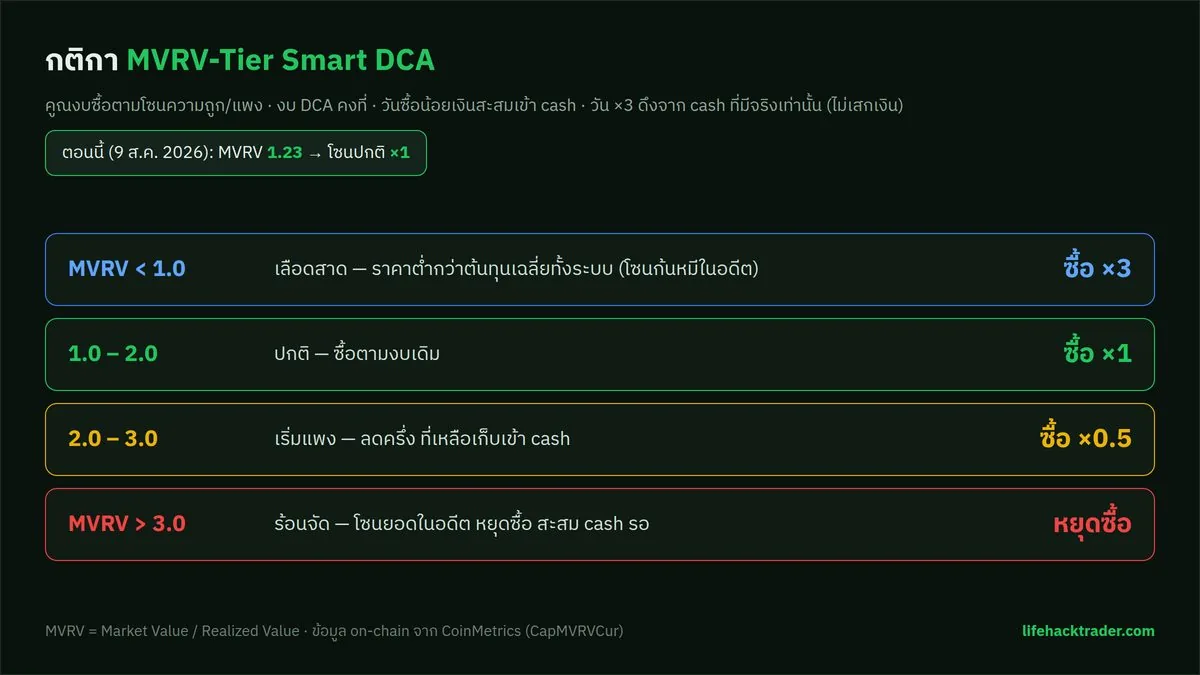
กติกาแค่นี้ ไม่มีตัวกรองซ้อน ไม่มีเงื่อนไขพิเศษ ไม่มีการปรับตามเทรนด์ ยิ่งกติกาเรียบง่ายเท่าไหร่ โอกาสที่ผลลัพธ์จะเป็นเรื่องบังเอิญจากการปรับพารามิเตอร์ก็ยิ่งน้อยลงเท่านั้น
หัวใจที่ทำให้เทสนี้ซื่อสัตย์: งบต้องผูกจริง
ตรงนี้คือส่วนที่สำคัญที่สุดของทั้งบทความ และเป็นส่วนที่ตารางในเน็ตแทบทั้งหมดทำผิด
ถ้าคุณบอกว่า “วัน MVRV ต่ำกว่า 1 ให้ซื้อสามเท่า” คำถามที่ต้องตอบทันทีคือ เงินสามเท่านั้นมาจากไหน? ถ้าตอบว่า “ก็ซื้อสามเท่าไง” คุณกำลังสมมติว่าเงินเดือนคุณเพิ่มขึ้นสามเท่าพอดีในเดือนที่ตลาดพัง ซึ่งไม่ใช่ชีวิตของใครทั้งนั้น
กติกาที่เราเทสจึงผูกงบไว้แน่นสามข้อ:
- วันที่ซื้อน้อยหรือหยุดซื้อ เงินส่วนต่างไม่หายไปไหน มันสะสมเข้า cash รอไว้
- วันที่ตัวคูณเป็น ×3 ดึงเงินได้เฉพาะจาก cash ที่สะสมไว้จริงเท่านั้น ถ้า cash ไม่พอ ก็ซื้อได้เท่าที่มี — ไม่มีการเสกเงินเพิ่มจากอากาศ
- ทุกกลยุทธ์ที่เอามาเทียบใช้เงินรวมเท่ากันเป๊ะ แล้วค่อยวัดมูลค่าปลายทาง
ข้อ 2 คือข้อที่ทำให้ตัวเลขในบทความนี้ต่ำกว่าตัวเลขในเน็ตอย่างมีนัยสำคัญ และเป็นข้อที่ทำให้มันเอาไปใช้จริงได้ ระบบที่สวยเพราะสมมติว่าคุณมีเงินไม่จำกัดคือระบบที่ไม่มีอยู่จริง
วิธีเทส: 5 หน้าต่าง และคู่เทียบ 4 ตัว
ข้อมูลที่ใช้
ราคา BTC ปี 2017-2026 คู่กับ MVRV จริงจาก CoinMetrics community (metric: CapMVRVCur) — ย้ำว่าเป็น MVRV จริงจาก on-chain ไม่ใช่ proxy ที่คำนวณจากราคาแล้วเรียกว่า MVRV ซึ่งเป็นสิ่งที่คอนเทนต์จำนวนมากทำแล้วไม่บอก
5 หน้าต่างเวลา กัน cherry-pick
การเทสหน้าต่างเดียวคือวิธีหลอกตัวเองที่ง่ายที่สุดในโลก เพราะถ้าคุณเลือกช่วงเวลาได้ตามใจ คุณจะหาช่วงที่ทำให้กติกาอะไรก็ตามดูดีได้เสมอ เราจึงล็อกไว้ 5 หน้าต่าง: 2017-2021, 2019-2023, 2021-2025, 2022-2026 และ 2017-full (8 ปี) แล้วรายงานทุกอันไม่ว่าผลจะออกมาหน้าตายังไง
คู่เทียบ 4 ตัว รวมด่านบังคับที่ชื่อ random
- A — DCA ธรรมดา ซื้อเท่ากันทุกงวด ไม่สนใจอะไรทั้งนั้น นี่คือเส้นฐาน
- B — MVRV-tier กติกาในตารางข้างบน
- C — Mayer Multiple proxy ใช้ราคาหารด้วย MA200 แทน MVRV เพื่อทดสอบว่า “ต้องเป็น on-chain จริงไหม หรือใช้ราคาอย่างเดียวก็พอ”
- D — random-tier 200 รอบ สุ่มโซนขึ้นมาแบบมั่ว ๆ แต่ คงโครงสร้างการอั้นเงินและปล่อยเงินเหมือน B ทุกประการ แล้วรัน 200 รอบ
ตัว D นี่แหละคือด่านที่โหดที่สุดและเป็นด่านที่คอนเทนต์สาย backtest แทบไม่มีใครทำ เหตุผลคือ: กติกาแบบ tier มันมีผลข้างเคียงที่ไม่เกี่ยวกับ MVRV เลย — การอั้นเงินไว้แล้วปล่อยเป็นก้อนใหญ่ทีหลัง ตัวมันเองก็เปลี่ยนต้นทุนเฉลี่ยได้อยู่แล้ว ในตลาดที่ราคาขึ้นระยะยาว ถ้าไม่มี D เราจะแยกไม่ออกเลยว่าผลที่ได้มาจาก MVRV บอกอะไรจริง ๆ หรือมาจาก โครงสร้างการอั้นเงิน เฉย ๆ
ปรัชญาเดียวกันนี้เราเคยใช้กับบอทของเราเองแล้วได้บทเรียนราคาแพงมาแล้ว ในบทความเส้นฐานสุ่ม (random baseline) ที่ระบบที่ดูดีบนกระดาษกลับแพ้การเข้าไม้แบบสุ่ม — ถ้าไม่มีเส้นฐานสุ่มมาเทียบ เราคงยังเชื่อว่ามันเก่งอยู่จนถึงวันนี้
ผลลัพธ์จริงทั้ง 5 หน้าต่าง
ตารางนี้คือทั้งหมดที่ได้ ไม่มีการตัดหน้าต่างไหนออก
| หน้าต่าง | ต้นทุน/BTC ถูกลง | มูลค่าปลายทางดีขึ้น | ชนะ DCA ธรรมดา? | ชนะ random p75? | % ของ random 200 รอบที่ชนะ B |
|---|---|---|---|---|---|
| 2017-2021 | −4.5% | +0.44% | ✅ | ✅ | 15.5% |
| 2019-2023 | −5.1% | +5.4% | ✅ | ✅ | 0% |
| 2021-2025 | −15.9% | +11.4% | ✅ | ✅ | 0% |
| 2022-2026 | −10.0% | −0.55% | ❌ | ❌ | 41% |
| 2017-full (8 ปี) | −10.3% | +3.6% | ✅ | ✅ | 0% |
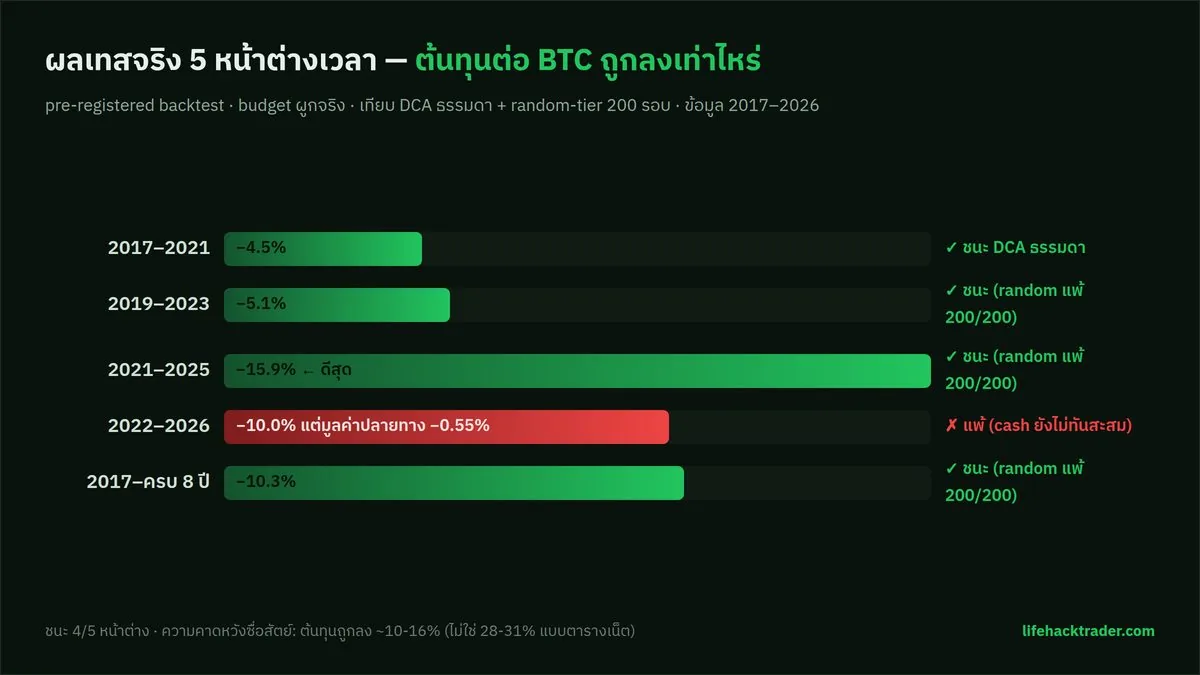
อ่านตารางนี้ยังไง:
คอลัมน์สำคัญที่สุดคือคอลัมน์สุดท้าย ไม่ใช่คอลัมน์แรก — มันบอกว่าจากการสุ่มโซน 200 รอบ มีกี่เปอร์เซ็นต์ที่ทำได้ดีกว่ากติกา MVRV และคำตอบใน 3 จาก 5 หน้าต่างคือ 0% แปลว่าไม่มีสักรอบเดียวใน 200 รอบที่การสุ่มมั่วเอาชนะการดูโซน MVRV ได้
นี่คือหลักฐานที่หนักที่สุดของงานนี้ เพราะมันตัดข้อแก้ตัวเรื่อง “ก็แค่ผลของการอั้นเงิน” ออกไป — random ก็อั้นเงินเหมือนกันเป๊ะ แต่มันแพ้
สรุปผลรวม: ชนะ DCA ธรรมดา 4 จาก 5 หน้าต่าง และความคาดหวังที่ซื่อสัตย์คือ ต้นทุนต่อ BTC ถูกลงราว 10-16% ในหน้าต่างที่กติกาทำงานได้
สังเกตอย่างหนึ่งที่ควรสังเกต: ต้นทุนถูกลงกับมูลค่าปลายทางดีขึ้นไม่ใช่ตัวเลขเดียวกัน หน้าต่าง 2017-2021 ต้นทุนถูกลง 4.5% แต่มูลค่าปลายทางดีขึ้นแค่ 0.44% เพราะการอั้นเงินไว้ในตลาดที่วิ่งขึ้นแรงก็มีต้นทุนค่าเสียโอกาสของมันเอง ใครที่เอาเลข “ต้นทุนถูกลง” ไปพูดเหมือนมันคือ “กำไรเพิ่ม” กำลังพูดผิด
หน้าต่างที่แพ้: 2022-2026 และเหตุผลที่ต้องเล่าให้จบ
ระบบที่เล่าแต่ตอนชนะคือโฆษณา ไม่ใช่การวิจัย ดังนั้นมาดูหน้าต่างที่แพ้กันเต็ม ๆ
หน้าต่าง 2022-2026: ต้นทุนต่อ BTC ถูกลง 10.0% แต่มูลค่าปลายทาง −0.55% แพ้ DCA ธรรมดา และแพ้ random p75 ด้วย โดยมี random ถึง 41% จาก 200 รอบที่ทำได้ดีกว่ากติกา MVRV — เกือบครึ่ง แปลว่าในหน้าต่างนี้ MVRV แทบไม่ได้ให้ข้อมูลอะไรที่การสุ่มให้ไม่ได้เลย
สาเหตุไม่ใช่เพราะ MVRV อ่านตลาดผิด แต่เป็นเรื่อง cash constraint
ลองนึกภาพ: หน้าต่างนี้เริ่มนับตั้งแต่ปี 2022 ซึ่งเป็นปีที่ MVRV หลุด 1 พอดี — สัญญาณมาถูกจังหวะเป๊ะ แต่บัญชีที่เพิ่งเริ่มต้นเมื่อไม่กี่เดือนก่อนหน้านั้น ยังไม่มี cash สะสมมากพอที่จะซื้อ ×3 ได้จริง กติกาบอกให้ซื้อสามเท่า แต่กระเป๋ามีเงินให้ซื้อได้แค่เท่าที่สะสมมา
สังเกตว่าต้นทุนต่อ BTC ยังถูกลง 10% อยู่ดี — คือ MVRV ยังชี้จุดถูกได้แม่น แต่ปริมาณที่ซื้อได้ตรงจุดนั้นน้อยเกินกว่าจะพลิกมูลค่าปลายทาง แล้วเงินที่อั้นไว้ในโซนแพงช่วงหลังก็กลายเป็นต้นทุนค่าเสียโอกาสในตลาดที่วิ่งขึ้นต่อ
บทเรียนที่แท้จริงจากหน้าต่างนี้: ประสิทธิภาพของ Smart DCA ขึ้นอยู่กับ จังหวะที่คุณเริ่มบัญชี ซึ่งเป็นตัวแปรที่คุณควบคุมไม่ได้เลย ถ้าคุณเริ่ม DCA แล้วเจอโซนเลือดสาดภายในปีแรก คุณจะได้ประโยชน์จากกติกานี้น้อยกว่าคนที่สะสม cash มาสามปีแล้วเจอโซนเดียวกัน
และนี่ก็เป็นข้อจำกัดที่ไม่มีทางแก้ด้วยการปรับพารามิเตอร์ — ใครที่บอกว่าแก้ได้ด้วยการ “ปรับตัวคูณ” กำลังจะพาคุณไป overfit หน้าต่างนี้โดยเฉพาะ
ทำไมตัวเลข 28-31% ในเน็ตถึงเชื่อไม่ได้
ถ้าคุณเคยเสิร์ชเรื่อง Smart DCA คุณต้องเคยเจอตารางที่แชร์กันว่ากติกาแบบนี้ทำให้ “ต้นทุนถูกลง 28-31%” ตัวเลขนี้สวยกว่าของเราเกือบสองเท่า และเรากับมันต่างกันแค่จุดเดียว
เราลอง reproduce ตารางนั้นด้วยกติกาที่ผูกงบจริง แล้วได้ผลสูงสุดที่ 15.9% ในหน้าต่างที่ดีที่สุด (2021-2025) เท่านั้น
กลอยู่ตรงไหน
ต้นทางไม่ผูก budget — วันที่ MVRV ต่ำ ระบบก็ซื้อ ×3 ทันทีโดยไม่ถามว่าเงินมาจากไหน ทั้งที่ในชีวิตจริงเงินเดือนคุณคงที่และเดือนนั้นคุณก็มีเงินเท่าเดิม
ผลของการเสกเงินมันซ้อนสองชั้น:
- คุณได้ซื้อของถูกในปริมาณที่คุณไม่มีเงินซื้อจริง
- เงินก้อนที่เสกมานั้นไม่ถูกนับเป็นต้นทุนในการเทียบกับ DCA ธรรมดา ทำให้ตัวหารเพี้ยนไปทั้งกระดาน
พอบังคับให้เงินทุกบาทมาจาก cash ที่สะสมได้จริง ตัวเลขก็ยุบจาก 28-31% เหลือ 15.9% ในกรณีที่ดีที่สุด และเฉลี่ยจริง ๆ อยู่ที่ราว 10-16%
วิธีจับผิดตารางแบบนี้ด้วยตัวเองใน 10 วินาที: ถามคำถามเดียว — “เงินที่ใช้ซื้อหนักในวันตลาดพัง มาจากไหน และเงินก้อนนั้นถูกนับรวมในงบทั้งหมดหรือเปล่า” ถ้าตารางไหนตอบไม่ได้ ตัวเลขในนั้นคือของปลอมโดยโครงสร้าง ไม่ว่าจะตั้งใจหรือไม่ก็ตาม
โบนัส: Mayer Multiple ใช้แทน MVRV ไม่ได้
หลายคนจะถามว่า “ต้องดู on-chain ให้ยุ่งยากทำไม ใช้ราคาหาร MA200 (Mayer Multiple) ก็บอกถูก-แพงได้เหมือนกันไม่ใช่เหรอ” — เราเทสให้แล้ว นั่นคือคู่เทียบตัว C
คำตอบคือ ไม่ได้ เหตุผลเชิงโครงสร้างคือ Mayer Multiple แกว่งแคบเกินไป มันเป็นอัตราส่วนระหว่างราคากับค่าเฉลี่ยของราคาตัวเอง ซึ่งแปลว่าตัวหารวิ่งตามตัวเศษเสมอ พอตลาดลงลึกและอยู่ต่ำนาน MA200 ก็ไหลลงตามไปด้วย ทำให้ค่าไม่เคยแตะโซนสุดขั้วนานพอที่จะกระตุ้น tier ×3 หรือ tier หยุดซื้อได้จริง
ผลก็คือ C แพ้หรือเสมอ DCA ธรรมดาเกือบทุกหน้าต่าง — กติกาที่ไม่เคยส่งสัญญาณสุดขั้ว ก็คือ DCA ธรรมดาที่ใส่ความยุ่งยากเพิ่มมาเปล่า ๆ
ข้อสรุปตรงนี้ชัดมาก: ถ้าจะใช้กติกานี้ ต้องใช้ MVRV จาก on-chain จริงเท่านั้น ตัวชี้วัดที่คำนวณจากราคาล้วน ๆ ไม่มีข้อมูลใหม่ให้ระบบเลย เพราะมันไม่รู้จักต้นทุนของคนในตลาด
กฎการใช้งานจริง 5 ข้อ
ถ้าอ่านมาถึงตรงนี้แล้วอยากลองใช้ ห้าข้อนี้คือสิ่งที่ข้อมูลบังคับ
1. ห้าม all-in ตอน MVRV หลุด 1 เด็ดขาด
นี่คือกับดักที่ฆ่าคนเยอะที่สุดเวลาใช้ตัวชี้วัด valuation ทุกชนิด
ดูเคสจริงปี 2022: MVRV หลุด 1 ตอน BTC อยู่ราว 20,000 ดอลลาร์ ถ้าคุณตีความว่า “ก้นแล้ว! อัดหมดหน้าตัก” คุณจะได้เจอกับความจริงที่ว่า ก้นจริงอยู่ที่ 15,500 ดอลลาร์ — คือโดนต่ออีก −22% หลังจากสัญญาณมาแล้ว
MVRV บอกว่า “ตอนนี้อยู่ในโซนที่ในอดีตซื้อแล้วดี” มันไม่ได้บอกว่า “นี่คือจุดต่ำสุด” และสองอย่างนี้ต่างกันคนละเรื่อง วิธีที่เทสแล้วใช้ได้คือ ทยอยซื้อ ×3 ไปตลอดทั้งโซน เพราะโซนเลือดสาดกินเวลาเป็นเดือนถึงเป็นปี และก้นจริงมาทีหลังเสมอ
2. lag ไม่กี่วันไม่เป็นไร แต่ lag เป็นเดือนใช้ไม่ได้
MVRV เป็นตัวเลขที่เคลื่อนช้ามาก เพราะตัวส่วนเปลี่ยนก็ต่อเมื่อมีเหรียญเปลี่ยนมือจริง ๆ ดังนั้นข้อมูลที่ช้าไปหนึ่งวันแทบไม่มีผลต่อการตัดสินใจเลย
แต่ถ้าคุณไปโหลด csv เก่าที่ปรับปรุงล่าสุดเมื่อสองเดือนก่อนมาใช้ อันนั้นใช้ไม่ได้ — โซนอาจเปลี่ยนไปแล้วทั้งโซน
3. ดู MVRV ฟรีได้ที่ CoinMetrics community
แหล่งที่เราใช้ในการเทสและใช้ดูจริงคือ CoinMetrics community API/charts ซึ่งเปิดฟรี ชื่อ metric ที่ต้องหาคือ CapMVRVCur และ feed ฟรีมี lag ประมาณ 1 วัน ซึ่งตามข้อ 2 คือรับได้สบาย
ไม่ต้องจ่ายค่าคอร์ส ไม่ต้องซื้ออินดิเคเตอร์ ตัวเลขที่ทั้งบทความนี้ใช้เป็นของที่เปิดให้ดูฟรีอยู่แล้ว
4. เรื่อง halving รู้ไว้เป็นบริบท แต่ห้ามยกเป็นกฎ
มีรูปแบบหนึ่งที่น่าสนใจ: MVRV หลุด 1 เกิดขึ้นก่อน halving ทุกรอบ 3 จาก 3 รอบ (2015 → halving 2016, 2018-2019 → halving 2020, 2022 → halving 2024)
ฟังดูเหมือนกฎธรรมชาติใช่ไหม — มันไม่ใช่ เพราะ n = 3
สามครั้งคือจำนวนที่น้อยเกินกว่าจะแยก “รูปแบบจริง” ออกจาก “เรื่องบังเอิญ” ได้ ถ้าคุณโยนเหรียญสามครั้งแล้วออกหัวหมด คุณคงไม่ประกาศว่าเหรียญนี้ออกหัวเสมอ นี่เป็นปัญหาเดียวกับที่เราเขียนไว้ในเรื่องขนาดตัวอย่างที่มีผลจริง — จำนวนแท่งเทียนเยอะไม่ได้แปลว่าจำนวนเหตุการณ์อิสระเยอะ
ยิ่งกว่านั้น แรงสวิงของ MVRV หดลงทุกรอบ และรอบปัจจุบันเดือนมิถุนายน 2026 แตะต่ำสุดแค่ 1.10 เท่านั้น ไม่ได้หลุด 1 ด้วยซ้ำ ซึ่งเปิดความเป็นไปได้ตรง ๆ ว่า รอบนี้อาจไม่มีโซน ×3 ให้ใช้เลย ใครที่นั่งกอดเงินสดรอ MVRV หลุด 1 อยู่ ควรรู้ว่านั่นคือเหตุการณ์ที่อาจไม่เกิด
5. สถานะปัจจุบัน ณ 9 สิงหาคม 2026
MVRV = 1.23 ซึ่งตกอยู่ในช่วง 1.0-2.0 = โซนปกติ ตัวคูณ ×1
แปลตามกติกาตรง ๆ: ซื้อตามงบเดิม ไม่ต้องเร่ง ไม่ต้องหยุด ไม่มีอะไรน่าตื่นเต้นเลย และนั่นคือสิ่งที่ระบบแบบนี้ควรทำเป็นส่วนใหญ่ของเวลา — โซนสุดขั้วเป็นของหายาก โซนปกติคือสถานะปกติ ระบบที่ส่งสัญญาณตื่นเต้นทุกสัปดาห์คือระบบที่กำลังขายความบันเทิงให้คุณ
ข้อจำกัดที่ต้องอ่านก่อนเอาไปใช้
ตัวอย่างน้อยมาก
ประวัติ BTC ทั้งหมดมีแค่ประมาณ 2-3 รอบตลาดใหญ่ เท่านั้น ไม่ว่าคุณจะแบ่งหน้าต่างกี่หน้าต่าง หน้าต่างเหล่านั้นก็ยังทับซ้อนกันและมาจากประวัติศาสตร์ชุดเดียวกัน การเทส 5 หน้าต่างช่วยกัน cherry-pick ได้ แต่ไม่ได้แปลว่าเรามีข้อมูลอิสระ 5 ชุด
ผลในอดีตไม่การันตีอนาคต และในกรณีนี้อดีตที่เรามีก็สั้นมากด้วย
นี่คือการปรับต้นทุน ไม่ใช่เครื่องจับก้น-จับยอด
พูดให้ชัดที่สุด: สิ่งที่ระบบนี้ทำได้คือ ปรับต้นทุน DCA ให้ดีขึ้นราว 10-16% ในหน้าต่างที่มันทำงาน จบแค่นั้น
มันไม่ได้บอกว่าก้นอยู่ตรงไหน (ปี 2022 พลาดไป 22%) ไม่ได้บอกว่ายอดอยู่ตรงไหน และมีหน้าต่างที่มันแพ้ DCA ธรรมดาได้จริง ถ้าจังหวะเงินสดไม่ลงตัว
อย่า generalize ไปสินทรัพย์อื่น
ข้อนี้สำคัญมากและเป็นสิ่งที่คนอ่านบทความ backtest มักทำพลาด
เราเคยเทสแนวคิดเดียวกัน — “รอย่อค่อยซื้อ ดีกว่าลงทีเดียวไหม” — บนหุ้นและทอง แล้วผลออกมาเอกฉันท์ว่า dip-timing แพ้ lump sum ทั้ง 12 จาก 12 กรณี รายละเอียดอยู่ในบทความรอย่อ vs ลงทีเดียว (dip vs lump sum)
แล้วทำไม BTC ถึงเป็นข้อยกเว้น? มีสองเหตุผลที่จับต้องได้:
- BTC มี valuation จาก on-chain ให้ใช้จริง — MVRV ไม่ใช่อินดิเคเตอร์ที่คำนวณจากราคา แต่เป็นข้อมูลต้นทุนของผู้ถือทั้งระบบ หุ้นรายตัวหรือทองไม่มีอะไรเทียบได้ที่ละเอียดขนาดนี้ ส่วนตัวชี้วัดที่คำนวณจากราคาล้วน ๆ เราก็เทสแล้ว (Mayer Multiple) และมันแพ้
- หมี BTC ลึกถึง −77% ความลึกระดับนี้เปิดพื้นที่ให้การจับจังหวะมีอะไรให้จับ ขณะที่การย่อ 5-10% บนหุ้นหรือทองไม่มีพื้นที่พอให้ชดเชยต้นทุนของการอยู่นอกตลาด
พูดอีกแบบ: ผลลัพธ์ในบทความนี้ผูกกับคุณสมบัติเฉพาะของ BTC ถ้าคุณเอากติกา tier ไปแปะบนสินทรัพย์ที่ไม่มีทั้งสองอย่างนี้ ผลที่ได้จะหน้าตาเหมือนการเทสหุ้น/ทองมากกว่า
วิธีอ่านตัวเลขในบทความนี้ให้ถูก
เราพยายามทำให้บทความนี้เป็น วิธีคิดที่ตรวจสอบได้ มากกว่าเป็น ตัวเลขที่เอาไปอวด หลักการเดียวกันนี้เราใช้กับทุกงานที่เผยแพร่ ไม่ว่าจะเป็นเรื่องการอ่านกำแพง options และ max pain ที่เราบอกตรง ๆ ว่าหลักฐานยังบางแค่ไหน หรือเรื่องเส้นฐานสุ่มที่ทำให้เราต้องยอมรับว่าระบบตัวเองไม่ได้เก่งอย่างที่คิด
ถ้าจะจำอะไรจากบทความนี้ไปอย่างเดียว ขอให้เป็นข้อนี้: ตัวเลขผลตอบแทนใด ๆ ที่ไม่บอกว่าเงินมาจากไหน คือตัวเลขที่ยังพิสูจน์ไม่ได้
สรุป
- MVRV คือ market value หารด้วย realized value หรือราคาตลาดเทียบกับต้นทุนเฉลี่ยของทั้งระบบ ต่ำกว่า 1 คือโซนเลือดสาด เกิน 3 คือร้อนจัด
- กติกาที่เทสคือคูณงบ DCA ตามโซน: ×3 / ×1 / ×0.5 / หยุด โดยเงินที่ไม่ได้ใช้สะสมเข้า cash และวัน ×3 ดึงได้จาก cash เท่านั้น
- ผลจาก 5 หน้าต่าง: ชนะ DCA ธรรมดา 4/5 ต้นทุนต่อ BTC ถูกลงราว 10-16% และ 3 หน้าต่างที่ไม่มี random สักรอบใน 200 รอบเอาชนะได้ ซึ่งเป็นหลักฐานว่าการดูโซน MVRV มีสาระ ไม่ใช่แค่ผลข้างเคียงของการอั้นเงิน
- หน้าต่าง 2022-2026 แพ้ (มูลค่าปลายทาง −0.55%) เพราะ cash สะสมไม่ทันตอนสัญญาณมา — จังหวะที่คุณเริ่มบัญชีเป็นตัวแปรที่คุมไม่ได้
- ตัวเลข 28-31% ในเน็ตเชื่อไม่ได้ เพราะไม่ผูกงบ ทำจริงด้วยเงินที่มีอยู่จริงได้สูงสุด 15.9%
- Mayer Multiple ใช้แทน MVRV ไม่ได้ เพราะแกว่งแคบเกินไปจนแทบไม่เคยส่งสัญญาณสุดขั้ว
- ห้าม all-in ตอนหลุด 1 ปี 2022 หลุดที่ราว 20,000 แต่ก้นจริง 15,500 หรือโดนต่ออีก −22%
- สถานะ 9 ส.ค. 2026: MVRV 1.23 = โซนปกติ ×1 ซื้อตามงบเดิม
คำเตือนสุดท้าย: บทความนี้เป็นการแชร์ผลงานวิจัยและวิธีเทส ไม่ใช่คำแนะนำการลงทุน เราไม่ได้บอกว่าใครควรซื้อหรือขายอะไร ไม่ได้บอกว่าราคาจะไปทางไหน ไม่มีการรับประกันผลตอบแทนใด ๆ และผลในอดีตบนตัวอย่างที่น้อยขนาดนี้ไม่การันตีอนาคต การตัดสินใจทางการเงินทั้งหมดเป็นความรับผิดชอบของคุณเอง