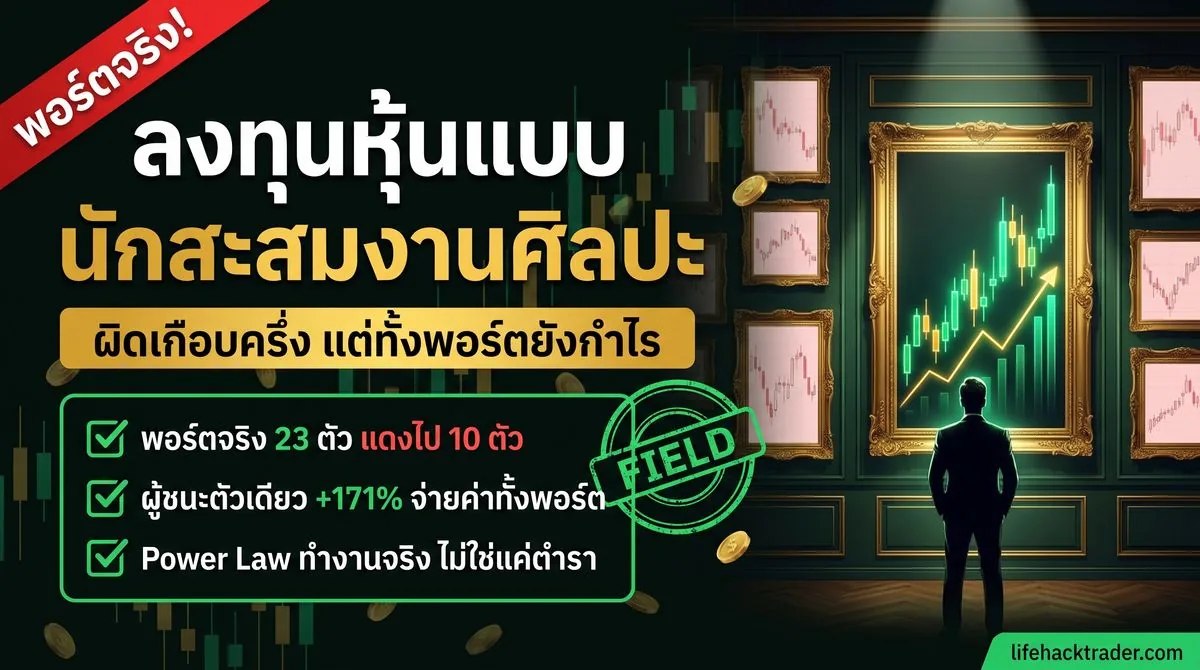
พอร์ตหุ้นที่เราจะเล่าให้ฟังในบทความนี้ ซื้อผิดเกือบครึ่งพอร์ต — หุ้น 23 ตัว แดงไป 10 ตัว บางตัวติดลบราว −30% ถ้าให้เปิดดูทีละตัวแล้วให้คะแนน คนส่วนใหญ่จะสรุปว่าคนจัดพอร์ตนี้เลือกหุ้นไม่เก่ง ซึ่งก็ถูกของเขา แต่พอรวมทั้งพอร์ตแล้วมันยัง บวก +7.7% และเหตุผลไม่ใช่โชค มันคือโครงสร้างของการกระจายผลตอบแทนแบบหนึ่งที่นักสะสมงานศิลปะกับนักลงทุน Venture Capital อยู่กับมันมานานแล้ว ชื่อของมันคือ Power Law บทความนี้เล่าจากพอร์ตจริง ไม่ใช่ backtest ไม่ใช่ตัวอย่างสมมติ — และจะเล่าทั้งด้านที่มันทำงาน กับด้านที่เราต้องพูดตรง ๆ ว่ามันอาจไม่ได้ดีกว่าการซื้อ index เฉย ๆ เลย
นักสะสมงานศิลปะไม่ได้ซื้อ “ภาพที่ใช่” — เขาซื้อ “ห้องแสดงภาพ”
นักสะสมงานศิลปะที่ประสบความสำเร็จไม่ได้เก่งเรื่องทายว่าภาพไหนจะดัง เขารู้ความจริงข้อเดียวที่คนนอกวงการไม่รู้:
ภาพส่วนใหญ่ที่ซื้อจะราคาเท่าเดิมหรือขาดทุน — แต่ภาพเดียวที่ “ใช่” จะจ่ายค่าทั้งห้องแสดงคืนให้หมด
นักสะสมจึงไม่ได้ตั้งเป้าว่า “ห้ามซื้อภาพผิด” เพราะเป้าแบบนั้นเป็นไปไม่ได้ตั้งแต่แรก เขาตั้งเป้าอีกแบบหนึ่งคือ ต้องซื้อให้ครบผนัง และต้องยังอยู่ในเกมนานพอที่ภาพที่ใช่จะโผล่มา
Power Law: กติกาที่ VC ยอมรับตั้งแต่ก่อนลงเงิน
กองทุน Venture Capital เล่นเกมนี้แบบเปิดเผยที่สุด สมมติกองทุนหนึ่งลงเงิน 20 บริษัท เขาคาดล่วงหน้าไว้เลยว่า
- ราว 15 ตัว จะเจ๊งหรือเสมอตัว
- ราว 4 ตัว พอไปวัดไปวา คืนทุนได้บ้าง
- และ 1 ตัว จะคืนกำไรมากกว่าเงินทั้งกองรวมกัน
สังเกตให้ดีว่านี่ไม่ใช่ “แผนสำรองเผื่อพลาด” แต่คือ แผนหลัก ตั้งแต่วันแรก VC ไม่ได้พยายามลดจำนวนตัวที่เจ๊ง เขาพยายามทำให้แน่ใจว่า ตัวที่ใช่จะอยู่ในพอร์ตด้วย ซึ่งเป็นคนละโจทย์กันโดยสิ้นเชิง
คำถามคือหลักการแบบนี้ใช้กับพอร์ตหุ้นของคนธรรมดาได้จริงไหม เรามีพอร์ตจริงหนึ่งพอร์ตให้ดู
พอร์ตจริง: DR หุ้นต่างประเทศบน SET 23 ตัว
พอร์ตนี้ซื้อหุ้นต่างประเทศผ่าน DR (Depositary Receipt) ที่จดทะเบียนซื้อขายบนตลาดหุ้นไทย ใครยังไม่คุ้นว่ากลไกนี้ทำงานยังไง เราเขียนแยกไว้แล้วที่DR คืออะไร ซื้อหุ้นอเมริกาในตลาดหุ้นไทยได้จริงไหม
วิธีซื้อเหมือนนักสะสมศิลปะเป๊ะ: เกือบทุกตัวลงเงินตั้งต้นใกล้เคียงกัน ไม่มีตัวไหนได้สิทธิพิเศษเพราะ “รู้สึกว่าตัวนี้แหละใช่” เหมือนเดินงาน art fair แล้วซื้อภาพละเท่า ๆ กันจากศิลปินที่เชื่อว่ามีของ
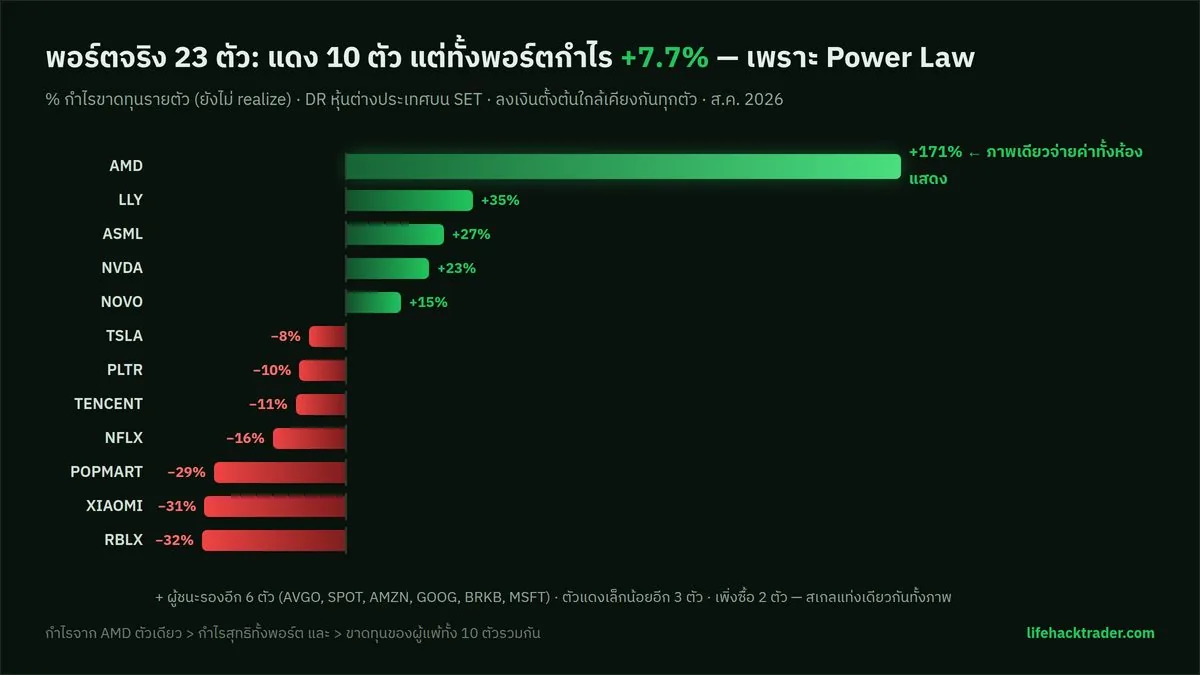
ผลลัพธ์ ณ ส.ค. 2026 (เป็นกำไรขาดทุนที่ยังไม่ได้ขายจริง และราคาเป็น snapshot ไม่ใช่ realtime) แสดงเป็น % ล้วน ๆ:
| กลุ่ม | จำนวน | รายตัว (%) |
|---|---|---|
| 🏆 ผู้ชนะตัวท็อป | 1 ตัว | AMD +171% |
| ✅ ผู้ชนะรอง | 10 ตัว | LLY +35%, ASML +27%, NVDA +23%, NOVO +15%, AVGO, SPOT, AMZN, GOOG, BRKB, MSFT |
| ❌ ผู้แพ้ | 10 ตัว | RBLX −32%, XIAOMI −31%, POPMART −29%, NFLX −16%, TENCENT −11%, PLTR −10%, TSLA −8% และอีก 3 ตัว |
| ⬜ เพิ่งซื้อ | 2 ตัว | index core + moonshot (ยังราว ๆ ทุน) |
| รวมทั้งพอร์ต | 23 ตัว | +7.7% |
อ่านตารางนี้ช้า ๆ อีกรอบ แล้วจะเห็นประโยคที่เป็นหัวใจของบทความ:
กำไรจาก AMD ตัวเดียว มากกว่ากำไรสุทธิของทั้งพอร์ต และมากกว่าผลขาดทุนของผู้แพ้ทั้ง 10 ตัวรวมกัน
อ่านอีกที เพราะประโยคนี้แปลกกว่าที่คิด: ถ้าถอด AMD ออกจากพอร์ตไปตัวเดียว พอร์ตนี้จะพลิกเป็นติดลบทันที ทั้งที่หุ้นอีก 22 ตัวยังอยู่ครบ นั่นแปลว่า ผลลัพธ์ทั้งหมดของพอร์ตนี้ไม่ได้มาจาก 23 การตัดสินใจ มันมาจาก 1 การตัดสินใจ ส่วนอีก 22 ครั้งที่เหลือคือค่าตั๋วเข้างานที่จ่ายไปเพื่อให้มีสิทธิ์เจอตัวนั้น
ตัดเรื่องราวออกให้เหลือแต่โครง: พอร์ตนี้ซื้อหุ้น 23 ครั้ง ผิดเกือบครึ่ง แต่ยังกำไร เพราะ ภาพเดียวที่ใช่จ่ายค่าทั้งห้องแสดง — Power Law ทำงานจริง ไม่ใช่แค่ในหนังสือ VC
คณิตศาสตร์ของความไม่สมมาตร — ทำไมผิดครึ่งพอร์ตยังรอดได้
เหตุผลทั้งหมดอยู่ในประโยคเดียว: หุ้นหนึ่งตัวขาดทุนได้มากสุด −100% แต่กำไรได้ไม่จำกัด
- ภาพที่ซื้อพลาด: เสียเงินก้อนที่จ่ายไป — จบแค่นั้น ไม่มีใครมาทวงเพิ่ม
- ภาพที่ซื้อถูก: ไม่มีเพดาน — ตัวท็อปในพอร์ตนี้ +171% และในประวัติศาสตร์ตลาดหุ้นมีตัวที่ไป +1,000% มาแล้ว
พอผลลัพธ์สองฝั่งมีขนาดไม่เท่ากันแบบนี้ การนับว่า “ถูกกี่ครั้ง ผิดกี่ครั้ง” ก็หมดความหมายไปเอง สิ่งที่มีความหมายคือ ขนาด ของครั้งที่ถูก ไม่ใช่ ความถี่
แต่ความไม่สมมาตรนี้ไม่ได้เกิดขึ้นเองอัตโนมัติ มันจะทำงานก็ต่อเมื่อมีเงื่อนไข 3 ข้อคุมอยู่ ขาดข้อใดข้อหนึ่งระบบพังทันที
เงื่อนไขที่ 1 — ไซส์ต้องเท่ากันตอนซื้อ
ถ้ามั่นใจตัวไหนเป็นพิเศษแล้วทุ่มหนักกว่าเพื่อน สิ่งที่ได้คือพอร์ตที่ชะตากรรมผูกอยู่กับ “ความมั่นใจ” ของตัวเอง ซึ่งสถิติบอกซ้ำ ๆ ว่าไว้ใจไม่ได้
หลักฐานอยู่ในพอร์ตนี้เอง: ตัวที่พุ่ง +171% ไม่ใช่ตัวที่ตอนซื้อมั่นใจที่สุด และนั่นคือประเด็นทั้งหมด — เราไม่รู้ล่วงหน้าว่าภาพไหนคือมาสเตอร์พีซ ถ้ารู้จริงก็ไม่ต้องซื้อ 23 ตัวตั้งแต่แรก ในเมื่อไม่รู้ ทางเดียวคือ ซื้อให้ครบผนัง แล้วให้ทุกภาพมีน้ำหนักเท่ากันในการตัดสินผล
ผลข้างเคียงที่ดีของกติกานี้คือมันบังคับให้เรากระจายความเสี่ยงโดยไม่ต้องใช้ใจ ไม่มีตัวไหนใหญ่พอจะพาพอร์ตลงเหวคนเดียว และไม่มีตัวไหนเล็กเกินไปจนถึงเวลาที่มันวิ่งแล้วช่วยอะไรไม่ได้
เงื่อนไขที่ 2 — ห้ามถัวตัวที่แดง
นักสะสมไม่ซื้อภาพซ้ำจากศิลปินที่ตลาดตัดสินไปแล้วว่าไม่ใช่
การถัวคือการย้ายเงินจาก ผู้ชนะในอนาคต ไปเลี้ยง ผู้แพ้ที่พิสูจน์ตัวแล้ว มันทำลายความไม่สมมาตรที่เป็นหัวใจของระบบสองชั้นพร้อมกัน: ชั้นแรกคือทำให้ตัวแดงกลายเป็นก้อนใหญ่ผิดสัดส่วนจนพังกติกาข้อ 1 ชั้นที่สองคือกินเงินที่ควรจะถูกใช้ซื้อภาพใหม่ที่ยังไม่รู้ผล
พอร์ตนี้จึงเขียนกฎไว้ล่วงหน้าว่า ตัวที่ติดลบเกิน −30% ห้ามถัวจนกว่าจะผ่านการตรวจปัจจัยพื้นฐานใหม่ทั้งชุด คำถามที่ต้องตอบไม่ใช่ “มันลงมาเยอะแล้วนะ” แต่คือ “เหตุผลที่ซื้อครั้งแรกยังจริงอยู่ไหม ถ้าวันนี้ยังไม่มีของตัวนี้ในพอร์ตเลย จะซื้อมันไหม” ถ้าตอบไม่ได้ในสองประโยค แปลว่าที่กำลังจะทำไม่ใช่การถัว แต่คือการไม่ยอมรับว่าเลือกผิด
เงื่อนไขที่ 3 — กติกา trim ต้องเขียนก่อนเห็นว่าใครวิ่ง
ฝั่งขาขึ้นก็ต้องมีกฎเหมือนกัน เพราะปัญหาของ Power Law คือเมื่อผู้ชนะวิ่งแรงพอ มันจะโตจนกลายเป็นพอร์ตเสียเอง แล้วความเสี่ยงทั้งหมดก็ย้ายไปกองอยู่ที่ตัวเดียว
กติกาที่พอร์ตนี้ใช้จริงคือ ตัวไหนโตเกิน 15% ของพอร์ต ตัดกลับลงมาเหลือ 12% แล้วโยกเงินส่วนเกินเข้า index กฎนี้ผ่านการทดสอบย้อนหลัง 36 ปี ด้วยการสุ่มสร้าง 1,200 พอร์ต ผลคือเสีย return แทบไม่ต่างจากการปล่อยให้วิ่งเต็มที่ แต่ได้ตัดหางความเสี่ยงกระจุกตัวออกไป
จุดที่สำคัญกว่าตัวเลขคือ กฎถูกเขียนก่อนที่จะรู้ว่าใครจะเป็นผู้ชนะ เพราะกฎ trim ที่เขียนขึ้นทีหลัง — ตอนที่เห็นแล้วว่าตัวไหนวิ่ง — จะกลายเป็นข้ออ้างสำหรับขายผู้ชนะเร็วเกินไปเสมอ นี่คือกับดักเดียวกับที่ทำให้คนถือหุ้นเด้ง 20% แล้วขาย ก่อนที่มันจะไป 171%
เดือนละ 10,000 บาท จะเดินทางไหน — สองเกมคนละกติกา
ถึงตรงนี้คำถามที่ตามมาคือ “แล้วคนที่เพิ่งเริ่ม มีเงินเดือนละก้อนหนึ่ง ควรทำยังไง” ลองใช้ ตัวเลขสมมุติของผู้อ่าน เพื่อให้เห็นภาพ — สมมติว่าเก็บลงทุนได้เดือนละ 10,000 บาท (ย้ำว่านี่เป็นเลขสมมุติเพื่ออธิบายโครงสร้าง ไม่ใช่ตัวเลขของพอร์ตจริงข้างบน) จะมีสองทางเดินให้เลือก
ทาง A — “ซื้อโปสเตอร์พิมพ์จำกัด”: DCA เข้า index ทุกเดือน
- ใส่เดือนละ 10,000 บาทเข้ากองทุน/DR ที่อิง S&P 500 แล้วไม่ต้องคิดอะไรต่อ
- ได้ผลตอบแทนแบบ “ค่าเฉลี่ยของตลาด” ซึ่งค่าเฉลี่ยประวัติศาสตร์ระยะยาวอยู่ราว 7-10% ต่อปี — เป็นค่าเฉลี่ยในอดีต ไม่ใช่คำสัญญาว่าจะเกิดซ้ำ
- ถ้ายืนระยะ 10 ปี จะลงเงินไปทั้งหมดราว 1.2 ล้านบาท และคาดหวังปลายทางในกรอบราว 1.7-2.0 ล้านบาท ถ้าค่าเฉลี่ยระยะยาวใกล้เคียงของเดิม (ซึ่งอาจไม่เป็นแบบนั้นก็ได้)
- ไม่มีทางเจ๊งยับ และไม่มีทางรวยเร็ว ความเสี่ยงหลักที่เหลืออยู่คือความอดทนของตัวเองในปีที่ตลาดแดง
จุดที่คนมองข้ามคือ index เองก็คือ Power Law ที่คนอื่นจัดการให้แล้ว งานวิจัยของ Bessembinder (Do Stocks Outperform Treasury Bills?, 2018) พบว่าหุ้นราว 4% ของทั้งตลาดสหรัฐฯ เป็นตัวสร้าง wealth ส่วนเกินเกือบทั้งหมด ที่เหลือรวมกันแล้วแทบไม่ต่างจากพันธบัตร แปลว่าเวลาซื้อ index เราไม่ได้ “หลบเกม Power Law” แต่เรากำลังจ่ายค่าธรรมเนียมจิ๋ว ๆ เพื่อ ถือครบทั้งตลาดจนแน่ใจว่าผู้ชนะกลุ่มนั้นอยู่ในพอร์ตเราด้วยแน่ ๆ โดยไม่ต้องเดาว่าตัวไหน
ใครสงสัยว่าต้องรอจังหวะย่อก่อนค่อยลงไหม เราทดสอบเรื่องนี้ไว้แล้วที่รอย่อค่อยซื้อ ได้จริงไหม? เทส DCA vs Lump Sum
ทาง B — “สะสมภาพต้นฉบับ”: เก็บเป็นก้อนแล้วซื้อหุ้นเดี่ยวทีละภาพ
- เก็บเดือนละ 10,000 บาท ครบ 20 เดือน = ได้เงินก้อนละ 200,000 บาท เอาไปซื้อ “ภาพ” หนึ่งภาพ — ตกราวปีละภาพครึ่ง
- 10 ปีจะได้ภาพประมาณ 15 ภาพ ซึ่งสถิติจากพอร์ตจริงข้างบนบอกว่าราวครึ่งหนึ่งจะแดง และหลายตัวจะแดงระดับ −30%
- ผลลัพธ์ทั้งหมดของ 10 ปีนี้ขึ้นอยู่กับคำถามข้อเดียว: ใน 15 ภาพนั้น มี “AMD ของตัวเอง” สักภาพไหม
- ถ้ามี ภาพเดียวจ่ายค่าทั้งห้องแล้วเหลือเป็นกำไร ถ้าไม่มี จะแพ้ทาง A แบบเหนื่อยกว่าหลายเท่า เพราะต้องอ่านงบ ตามข่าว และทนถือของแดงมาตลอดทาง
เทียบให้เห็นชัด ๆ:
| หัวข้อ | ทาง A — index | ทาง B — หุ้นเดี่ยวแบบนักสะสม |
|---|---|---|
| ผลตอบแทนที่คาดหวัง | ค่าเฉลี่ยตลาด | กระจายตัวกว้างมาก ค่ากลางมักต่ำกว่าค่าเฉลี่ย |
| โอกาสเจอผู้ชนะตัวใหญ่ | มีอยู่แล้วในตะกร้า แต่ถูกเจือจาง | มีสิทธิ์เต็ม ๆ ถ้าดันซื้อถูกตัว |
| โอกาสแพ้ตลาด | ต่ำมากโดยโครงสร้าง | สูง ถ้าไม่มีผู้ชนะตัวใหญ่สักตัว |
| จำนวนการตัดสินใจ | น้อยที่สุด | เยอะ และทุกครั้งคือโอกาสพลาด |
| สิ่งที่ต้องมี | วินัยกับความอดทน | วินัย + กติกาเขียนล่วงหน้า 3 ข้อ |
จะเห็นว่ามันไม่ใช่คำถามว่า “อันไหนดีกว่า” แต่คือ มันแจกผลตอบแทนคนละทรง ทาง A บีบผลลัพธ์ให้แคบและคาดเดาได้ ทาง B เปิดหางไว้ทั้งสองข้าง
ความจริงที่ต้องพูดตรง ๆ
ตรงนี้สำคัญกว่าทุกหัวข้อข้างบน และเป็นส่วนที่บทความสาย “โชว์พอร์ต” มักตัดทิ้ง
พอร์ตจริงข้างบนบวก +7.7% ก็จริง — แต่มันเกิดขึ้นในช่วงที่ตลาดหุ้นสหรัฐฯ อยู่ในรอบขาขึ้นของธีม AI ซึ่งแปลว่า การซื้อ index เฉย ๆ โดยไม่เลือกหุ้นเลยสักตัว อาจให้ผลใกล้เคียงกันหรือดีกว่าด้วยซ้ำ และพอร์ตนี้ไม่ได้วัดเทียบกับ benchmark อย่างเป็นระบบ เพราะฉะนั้นเราจะไม่เคลมเด็ดขาดว่าวิธีนี้ชนะ index
นี่ไม่ใช่เรื่องน่าอาย มันคือข้อมูล: เกมสะสมภาพต้นฉบับไม่ได้ “ดีกว่า” เกมโปสเตอร์ มันแค่แลกความน่าจะเป็นที่จะแพ้ค่าเฉลี่ย กับโอกาสเจอผู้ชนะตัวใหญ่ ใครที่อ่านตาราง +171% แล้วรู้สึกว่าอยากทำตาม ควรอ่านย่อหน้านี้ซ้ำอีกรอบก่อน
มีอีกสองเรื่องที่ต้องบอกไว้ให้ครบ เรื่องแรกคือช่วงเวลา ผลชุดนี้เป็นภาพนิ่งของช่วงหนึ่งเท่านั้น กำไรที่ยังไม่ได้ขายคือกำไรที่ยังเปลี่ยนใจได้ ผู้ชนะที่ +171% วันนี้เคยเป็นแค่ตัวหนึ่งในผนัง และวันหน้าก็กลับไปเป็นแบบนั้นได้เหมือนกัน เรื่องที่สองคือการเลือกเล่าเฉพาะพอร์ตที่รอด บทความโชว์พอร์ตแทบทุกชิ้นบนอินเทอร์เน็ตมาจากคนที่พอร์ตยังบวก คนที่ใช้วิธีเดียวกันเป๊ะแต่บังเอิญไม่มีผู้ชนะตัวใหญ่สักตัว จะไม่มีใครเขียนบทความเล่า ซึ่งแปลว่าภาพที่เราเห็นบนหน้าฟีดคือตัวอย่างที่ถูกคัดมาแล้วเสมอ ตัวเลข +7.7% ในบทความนี้จึงควรถูกอ่านในฐานะ กรณีศึกษาหนึ่งเคส ไม่ใช่ผลตอบแทนที่คาดหวังได้ของวิธีนี้
และเจ้าของพอร์ตเองก็สรุปแบบนั้น มติล่าสุดคือเงินใหม่ที่เข้าพอร์ตจะไปที่ index DR เป็นหลัก จนกว่าสัดส่วนหุ้นเดี่ยวกลุ่ม AI จะลดลงต่ำกว่า 45% ของพอร์ต — ห้องแสดงภาพยังอยู่ครบ แต่เลิกซื้อภาพธีมซ้ำ เพราะพอร์ตที่ชนะเพราะธีมเดียว ก็แพ้เพราะธีมเดียวได้เหมือนกัน ใครอยากดูว่าเราเทียบวิธีซื้อ S&P 500 แต่ละทางไว้ยังไง อ่านได้ที่ซื้อ S&P500 แบบไหนคุ้มสุดระยะยาว
โครงที่แนะนำจริง: ผนังหลักเป็นโปสเตอร์ มุมโชว์เป็นต้นฉบับ
บทเรียนจากพอร์ตจริงนี้กลั่นเหลือโครงเดียว ใช้ได้กับคนที่มีเงินลงทุนขนาดไหนก็ได้ เพราะทุกอย่างเป็นสัดส่วน
1. แกนพอร์ต 60-80% = index คือการถือ Power Law ทั้งตลาดโดยไม่ต้องเดาว่าใครคือผู้ชนะ ส่วนนี้ทำหน้าที่พาพอร์ตไปกับค่าเฉลี่ยของตลาด และทำให้เราไม่พลาดผู้ชนะกลุ่ม 4% ที่ Bessembinder พูดถึง
2. ส่วนสะสม 20-40% = หุ้นเดี่ยวไซส์เท่ากัน ส่วนนี้คือตั๋วลอตเตอรี่ที่คำนวณแล้ว ซื้อได้ แต่ต้องรับกติกานักสะสมครบทั้ง 3 ข้อ:
- ไซส์เท่ากันทุกภาพ ไม่ทุ่มตามความมั่นใจ เพราะตัวที่วิ่งแรงสุดมักไม่ใช่ตัวที่มั่นใจสุด
- ห้ามถัวภาพที่ตลาดตัดสินแล้ว ยกเว้นผ่านการตรวจปัจจัยพื้นฐานใหม่ทั้งชุด
- กติกา trim ผู้ชนะเขียนล่วงหน้า และห้ามแก้กลางเกม
3. วัดผลระดับพอร์ต ไม่ใช่รายตัว ข้อนี้เป็นข้อที่คนทำพลาดมากที่สุด นักสะสมที่นั่งนับแต่ภาพแดงจะขายมาสเตอร์พีซทิ้งก่อนมันดังเสมอ เพราะการขายตัวเขียวคือวิธีที่ง่ายที่สุดในการทำให้ตัวเองรู้สึกว่า “ยังตัดสินใจถูกอยู่นะ” พอร์ตข้างบนแดง 10 จาก 23 ตัว ถ้าให้คะแนนรายตัวคือ “ผิดเกือบครึ่ง” ถ้าให้คะแนนทั้งพอร์ตคือ “ยังบวก” — ตัวเลขชุดเดียวกัน แต่คำตัดสินคนละเรื่อง ขึ้นอยู่กับว่าเลือกมองที่หน่วยไหน
ข้อควรระวังสุดท้ายสำหรับคนที่จะเอาไปใช้: กติกาทั้งหมดนี้จะมีความหมายก็ต่อเมื่อ เขียนไว้เป็นลายลักษณ์อักษรก่อนลงเงิน กฎที่ไม่ได้เขียนคือความตั้งใจ ไม่ใช่กฎ และความตั้งใจจะละลายทันทีในวันที่ตลาดแดงหนักหรือวันที่ตัวโปรดเด้งแรง
สรุป
การลงทุนแบบนักสะสมงานศิลปะไม่ใช่ศิลปะของการเลือกภาพที่ใช่ มันคือวินัยสามอย่างรวมกัน: ซื้อให้ครบผนังด้วยไซส์เท่ากัน ทนถือภาพที่คนหัวเราะเยาะโดยไม่เอาเงินไปเลี้ยงมันเพิ่ม และ ไม่ขายมาสเตอร์พีซเพียงเพราะมันขึ้นราคา
พอร์ตจริงที่เล่าให้ฟังทั้งบทความนี้ผิดไป 10 จาก 23 ครั้ง แล้วยังบวก — ไม่ใช่เพราะคนจัดพอร์ตเก่ง แต่เพราะโครงสร้างของพอร์ตออกแบบมาให้ทนต่อการ “เลือกผิดเป็นเรื่องปกติ” ได้ตั้งแต่แรก และเพราะบังเอิญอยู่ในรอบตลาดที่เข้าทางด้วย ซึ่งข้อหลังเป็นสิ่งที่ไม่มีใครสั่งได้
บันทึกภาคสนามแบบนี้เรามีเก็บไว้ทั้งหมดที่หน้ารวมประสบการณ์จริง
บทความนี้เป็นการเล่าประสบการณ์และวิธีคิดจากพอร์ตจริงเท่านั้น ไม่ใช่คำแนะนำการลงทุน ไม่ใช่การชักชวนให้ซื้อขายหลักทรัพย์ตัวใด ตัวเลขทั้งหมดเป็นผลในอดีตซึ่งไม่รับประกันผลในอนาคต และการลงทุนในหุ้นรายตัวมีความเสี่ยงที่จะสูญเสียเงินต้นบางส่วนหรือทั้งหมด ผู้อ่านควรศึกษาข้อมูลและประเมินความเสี่ยงที่ตัวเองรับได้ก่อนตัดสินใจเสมอ